
Como montar uma carteira de investimentos: guia completo
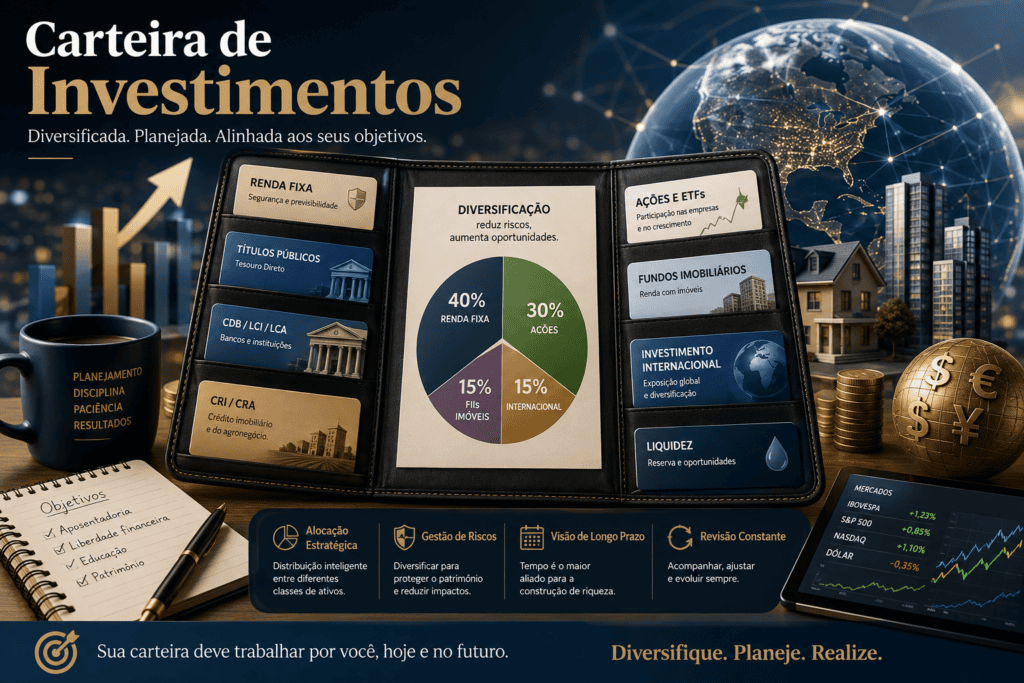
Montar uma carteira de investimentos não significa simplesmente escolher vários produtos financeiros e distribuí-los entre diferentes instituições. Uma carteira bem estruturada começa pelos objetivos financeiros, considera o prazo de cada meta, avalia a capacidade de assumir riscos e define uma estratégia de alocação coerente com a realidade do investidor.
Neste guia, você vai entender como organizar uma carteira de investimentos desde o início, quais classes de ativos podem fazer parte dela, como pensar em diversificação, quais riscos precisam ser considerados e como evitar erros comuns. A proposta é apresentar um método prático, educativo e aplicável a diferentes momentos da vida financeira.
Introdução
Como montar uma carteira de investimentos é uma das principais dúvidas de quem deseja sair das aplicações escolhidas de forma isolada e começar a investir com planejamento. Em vez de perguntar apenas “qual investimento rende mais?”, uma abordagem mais adequada é começar por uma questão diferente: qual combinação de investimentos faz sentido para determinado objetivo, prazo e nível de risco?
Essa mudança de perspectiva é importante porque uma carteira não deve ser analisada apenas pelo desempenho de um ativo. Ela precisa ser observada como um conjunto. Uma aplicação pode apresentar determinado comportamento individualmente, enquanto sua função dentro da carteira pode estar relacionada à liquidez, preservação de capital, geração de renda, crescimento patrimonial ou diversificação.
A própria Comissão de Valores Mobiliários destaca que a adequação dos investimentos deve considerar características como objetivos, situação financeira, conhecimento e capacidade de assumir riscos. Esse processo é conhecido no mercado como suitability.
Além disso, diversificar não significa simplesmente acumular muitos investimentos diferentes. Uma carteira com vários ativos pode continuar excessivamente concentrada se eles tiverem comportamentos semelhantes, estiverem expostos aos mesmos riscos ou dependerem dos mesmos fatores econômicos.
Por isso, este guia apresenta uma metodologia para construir uma carteira de investimentos de maneira organizada, consciente e compatível com diferentes objetivos financeiros.
O que é uma carteira de investimentos?
Uma carteira de investimentos, também chamada de portfólio, é o conjunto de ativos financeiros mantidos por uma pessoa, empresa ou instituição com determinados objetivos.
Em vez de analisar cada aplicação como uma decisão completamente independente, o conceito de carteira permite observar como os investimentos funcionam em conjunto.
Uma carteira pode reunir, por exemplo:
- 💰 Renda fixa: títulos públicos, CDBs, LCIs, LCAs e outros instrumentos, conforme as características e regras de cada produto.
- 📈 Renda variável: ações, fundos imobiliários e outros ativos negociados no mercado.
- 🌎 Investimentos internacionais: ativos ou fundos com exposição a mercados estrangeiros.
- 🏦 Fundos de investimento: veículos que reúnem recursos de diversos investidores e seguem uma política própria.
- 🪙 Criptoativos: ativos digitais que apresentam características e riscos próprios.
- 🧓 Previdência privada: produtos que podem ser utilizados em estratégias de longo prazo e planejamento sucessório, tributário ou previdenciário, dependendo do caso.
A composição adequada depende da finalidade do dinheiro.
O valor destinado à reserva financeira de curto prazo, por exemplo, possui uma função completamente diferente daquele que está sendo acumulado para uma aposentadoria daqui a décadas.
Carteira não é sinônimo de quantidade de investimentos
Um erro bastante comum é imaginar que uma carteira será mais diversificada quanto maior for o número de produtos.
Isso não necessariamente acontece.
Imagine uma pessoa que possui dez fundos diferentes, mas todos estão altamente expostos às mesmas empresas ou aos mesmos setores. Apesar de possuir dez produtos, o investidor pode continuar concentrado em determinados fatores de risco.
O mesmo pode ocorrer com diferentes investimentos de renda fixa emitidos por instituições ou empresas que apresentam riscos semelhantes.
A diversificação deve ser analisada pela exposição aos riscos, e não apenas pela quantidade de ativos.
A B3 também destaca que diversificar não significa simplesmente acumular ativos, sendo necessário considerar perfil, prazo, classes de investimento e distribuição da carteira.
Qual é a função de uma carteira?
Uma carteira pode cumprir diferentes funções simultaneamente.
Por exemplo:
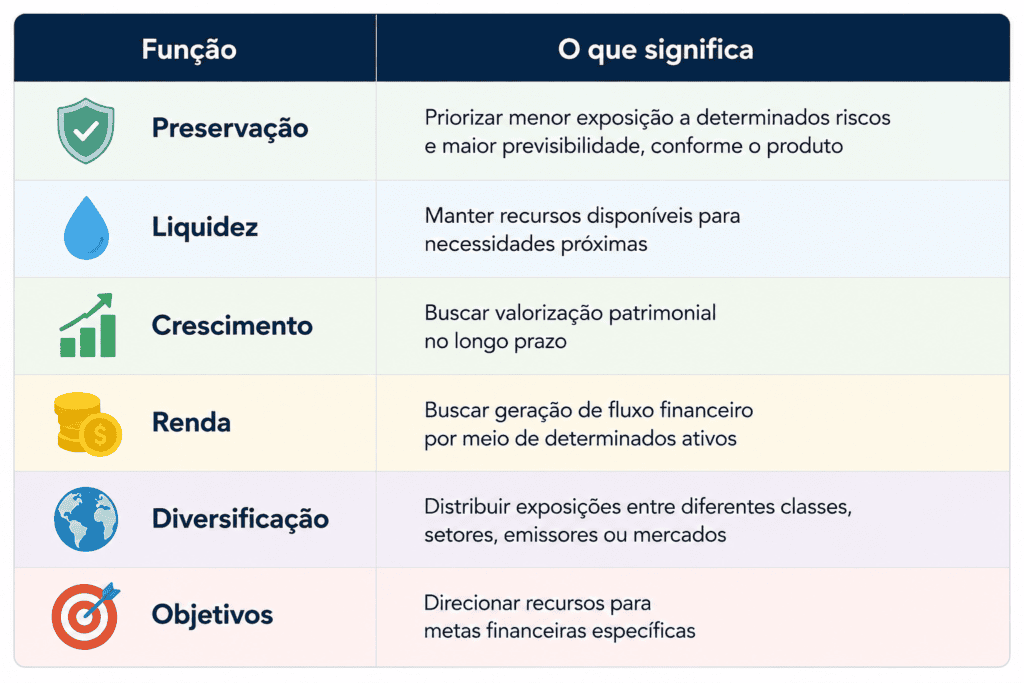
Uma carteira eficiente não precisa perseguir apenas rentabilidade.
Ela precisa cumprir uma função dentro do planejamento financeiro.
Por que montar uma carteira em vez de escolher investimentos isoladamente?
Escolher um investimento individualmente pode parecer mais simples.
O problema surge quando várias decisões aparentemente boas são reunidas sem uma estratégia central.
Um CDB pode fazer sentido para determinado objetivo. Uma ação pode fazer sentido para outro. Um ETF pode ampliar a diversificação. Um título público pode atender a uma necessidade de prazo diferente.
Mas isso não significa automaticamente que a combinação dos quatro seja adequada.
A pergunta mais importante passa a ser:
Como esses investimentos funcionam juntos?
O risco da concentração
Imagine uma carteira hipotética composta por:
- 🏦 40% em ações de bancos;
- 🏢 30% em fundos imobiliários de determinado segmento;
- 📊 20% em ações de empresas do mesmo setor;
- 💰 10% em renda fixa.
À primeira vista, existem vários ativos.
Porém, grande parte do patrimônio está exposta à renda variável e a determinados segmentos do mercado.
Se ocorrer um evento econômico que afete fortemente esses setores, vários investimentos podem apresentar comportamento semelhante.
Esse exemplo mostra por que diversificação precisa considerar correlação, concentração, setores, emissores, classes de ativos, moedas, regiões e fatores de risco, e não apenas a quantidade de produtos.
A carteira deve refletir objetivos, não tendências
Outro problema frequente acontece quando o investidor monta a carteira seguindo aquilo que está em evidência no momento.
Hoje pode existir grande interesse por ações de determinado setor. Amanhã, por fundos imobiliários. Em outro período, por criptomoedas ou investimentos internacionais.
Uma carteira construída exclusivamente a partir das tendências do mercado pode acabar mudando constantemente.
Uma estratégia estruturada funciona de maneira diferente.
Primeiro são definidos os objetivos.
Depois são avaliados prazo, liquidez, tolerância e capacidade de assumir riscos.
Somente então são consideradas as alternativas de investimento.
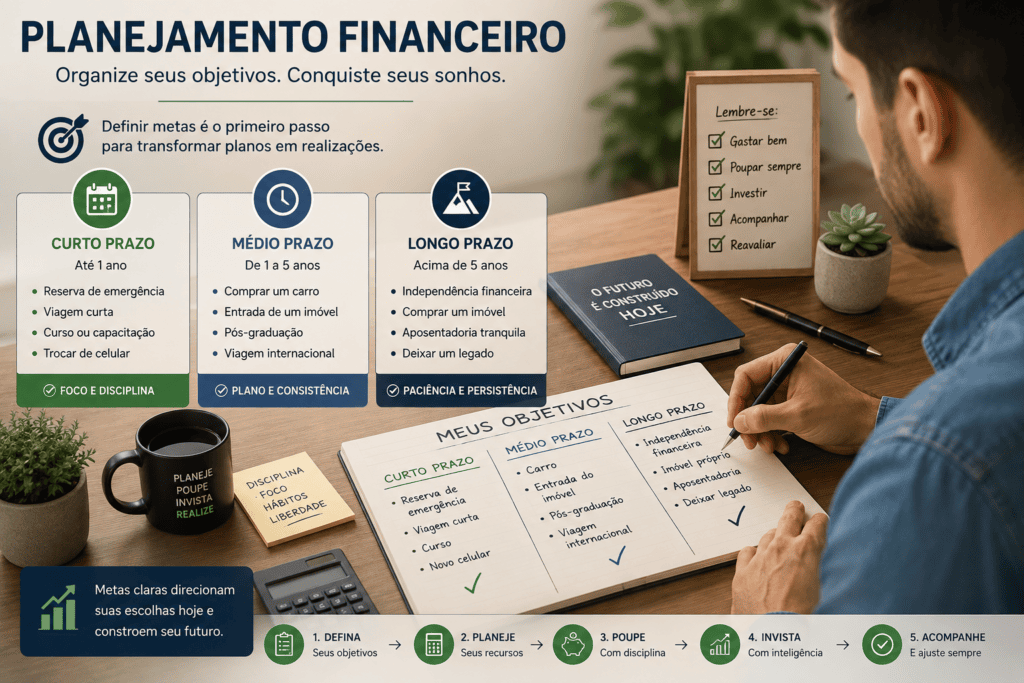
🎯 O ponto de partida: objetivos financeiros
Antes de decidir onde investir, é importante saber para que o dinheiro está sendo investido.
Esse é provavelmente um dos princípios mais importantes para quem quer aprender como montar uma carteira de investimentos.
Uma mesma pessoa pode possuir vários objetivos simultaneamente.
Por exemplo:
- 🏠 Comprar um imóvel daqui a cinco anos.
- 🚨 Construir uma reserva financeira para imprevistos.
- 🎓 Financiar os estudos dos filhos.
- 🧓 Acumular patrimônio para a aposentadoria.
- ✈️ Fazer uma viagem daqui a dois anos.
- 💼 Construir patrimônio para alcançar maior independência financeira.
Cada objetivo possui um horizonte diferente.
E o horizonte altera a maneira como o risco pode ser analisado.
Transforme desejos em metas financeiras
Uma meta vaga seria:
“Quero investir para o futuro.”
Uma meta mais útil seria:
“Quero acumular determinado patrimônio para complementar minha renda na aposentadoria.”
Outra possibilidade:
“Quero formar uma reserva para uma aquisição planejada daqui a cinco anos.”
Quanto mais clara for a finalidade, mais fácil será avaliar prazo, liquidez e risco.
Uma estrutura simples
Para cada objetivo, registre:
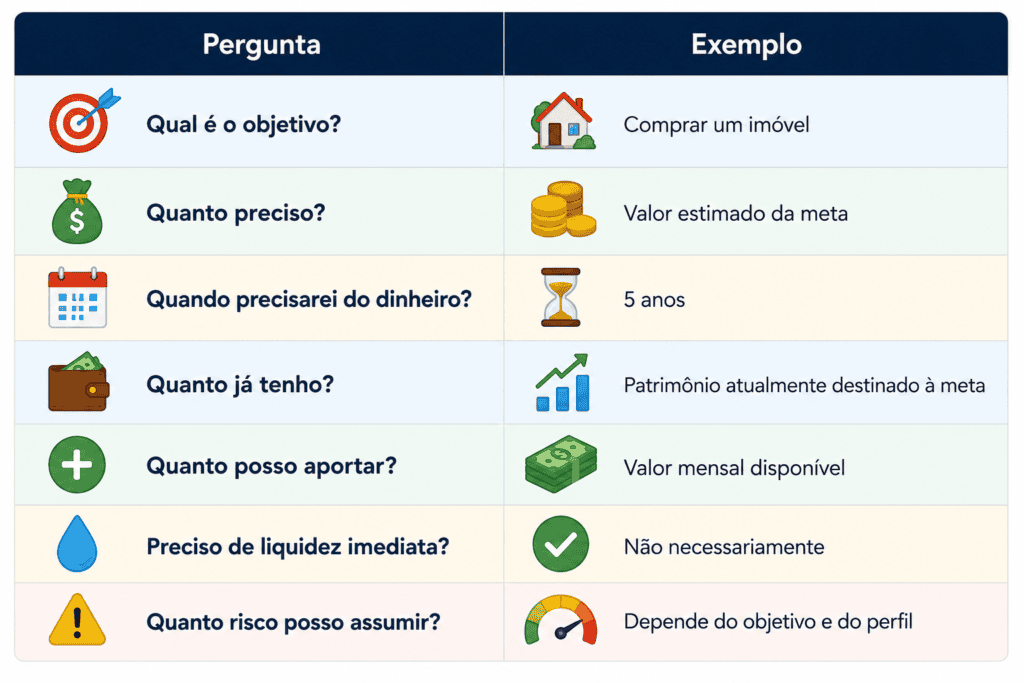
Essa organização ajuda a evitar um erro importante: utilizar o mesmo tipo de investimento para necessidades completamente diferentes.
🧭 Como identificar o perfil de investidor
O perfil de investidor é outro elemento fundamental para construir uma carteira coerente.
No mercado brasileiro, as instituições realizam procedimentos de análise de perfil, conhecidos como suitability, para avaliar a adequação de produtos, serviços e operações às características do cliente. A regulamentação da CVM considera elementos relacionados aos objetivos, situação financeira e conhecimento do investidor, entre outros fatores.
As classificações mais conhecidas são:
- 🛡️ Conservador: tende a apresentar menor tolerância a oscilações e prioriza, em geral, preservação e previsibilidade.
- ⚖️ Moderado: aceita determinado nível de volatilidade em busca de maior potencial de retorno.
- 📈 Arrojado: possui maior tolerância a oscilações e pode aceitar maior exposição a ativos de risco.
Essas classificações são úteis, mas não devem ser interpretadas como rótulos permanentes.
O perfil pode mudar conforme:
- situação financeira;
- idade;
- patrimônio;
- experiência;
- conhecimento;
- objetivos;
- prazo;
- necessidade de liquidez;
- responsabilidades familiares;
- capacidade de suportar perdas.
A CVM reforça que o processo de suitability deve considerar características individuais e que o perfil precisa ser tratado com seriedade e informações atualizadas.
Tolerância ao risco não é a mesma coisa que capacidade de assumir risco
Essa diferença é fundamental.
Uma pessoa pode afirmar:
“Eu aceito perder 30% temporariamente.”
Mas isso não significa necessariamente que ela tenha capacidade financeira para suportar essa perda.
Imagine alguém que pretende utilizar praticamente todo o patrimônio para comprar uma casa em poucos meses.
Mesmo que essa pessoa tenha grande tolerância emocional às oscilações, sua necessidade financeira de curto prazo pode limitar significativamente o risco adequado para aquele dinheiro.
Por isso, é importante separar duas ideias:
Tolerância ao risco: quanto desconforto o investidor consegue suportar diante das oscilações.
Capacidade de assumir risco: quanto risco a situação financeira permite assumir sem comprometer objetivos importantes.
Uma carteira de investimentos precisa considerar ambas.
⏳ Prazo, liquidez e risco caminham juntos
Depois de definir os objetivos e compreender o perfil, o próximo passo é analisar o prazo.
De forma simplificada, podemos separar objetivos em três grupos:
Curto prazo
São objetivos que podem exigir o dinheiro em um período relativamente próximo.
Exemplos:
- 🚗 Compra planejada de um veículo.
- 🏠 Entrada de um imóvel.
- ✈️ Viagem.
- 🧾 Despesas previstas.
Nessas situações, uma queda significativa no valor do investimento justamente quando o dinheiro for necessário pode ser problemática.
Médio prazo
São objetivos com horizonte maior, permitindo avaliar uma gama mais ampla de alternativas.
Exemplos:
- 🎓 Formação de patrimônio para educação.
- 🏡 Compra futura de imóvel.
- 💼 Expansão patrimonial.
Longo prazo
São objetivos nos quais existe maior horizonte para lidar com oscilações.
Exemplos:
- 🧓 Aposentadoria.
- 👨👩👧 Formação patrimonial para a família.
- 📈 Construção de patrimônio de longo prazo.
O prazo não elimina o risco, mas altera a capacidade de lidar com determinadas oscilações.
O que é liquidez?
Liquidez representa, de maneira simplificada, a facilidade e a velocidade com que um investimento pode ser convertido em dinheiro, considerando também as condições específicas do produto.
Um investimento pode apresentar boa rentabilidade potencial e, ainda assim, não ser adequado para uma necessidade que exige acesso rápido aos recursos.
Por isso, uma carteira precisa reservar espaço para investimentos compatíveis com as necessidades de liquidez de cada objetivo.
💡 Regra prática: antes de perguntar quanto um investimento pode render, pergunte quando você poderá precisar desse dinheiro e quanto de oscilação consegue suportar até lá.
🧱 As principais classes de ativos
Uma carteira pode combinar diferentes classes de ativos.
Cada uma possui características próprias, vantagens, limitações e riscos.
Renda fixa
Na renda fixa, as condições de remuneração são definidas de acordo com as características do título ou instrumento.
Isso não significa necessariamente ausência de risco.
Dependendo do produto, podem existir riscos relacionados ao emissor, ao crédito, à liquidez e às oscilações de mercado.
Entre os exemplos conhecidos estão:
- 💰 Títulos públicos.
- 🏦 CDBs.
- 🏢 Debêntures.
- 🏠 LCIs.
- 🌾 LCAs.
- 📄 Outros instrumentos de dívida.
A análise deve considerar não apenas a taxa anunciada, mas também prazo, liquidez, tributação, risco de crédito, garantias quando existentes e objetivo do investimento.
Renda variável
A renda variável apresenta preços que podem oscilar de acordo com condições de mercado.
Entre os exemplos estão:
- 📈 Ações.
- 🏢 Fundos imobiliários.
- 📊 ETFs.
- 🌎 Alguns instrumentos com exposição internacional.
O potencial de valorização é acompanhado por maior incerteza sobre o comportamento futuro dos preços.
Por isso, a renda variável precisa ser analisada dentro do contexto da carteira, e não apenas pela rentabilidade passada de determinado ativo.
Investimentos internacionais
A exposição internacional pode ampliar a diversificação geográfica.
Dependendo do instrumento escolhido, o investidor pode ter exposição a:
- 🌎 Empresas estrangeiras.
- 💵 Moedas diferentes do real.
- 📊 Índices internacionais.
- 🏦 Mercados de outros países.
- 🌐 Diferentes setores da economia global.
Por outro lado, existem riscos adicionais, incluindo variação cambial, condições econômicas externas, regras tributárias aplicáveis e características específicas de cada mercado.
Criptoativos
Criptoativos possuem características próprias e podem apresentar elevada volatilidade.
Por isso, não devem ser tratados simplesmente como uma extensão da renda fixa ou como substitutos automáticos de outras classes.
A análise precisa considerar, entre outros aspectos, risco de mercado, custódia, segurança, liquidez, tecnologia, regulamentação aplicável e possibilidade de perdas significativas.
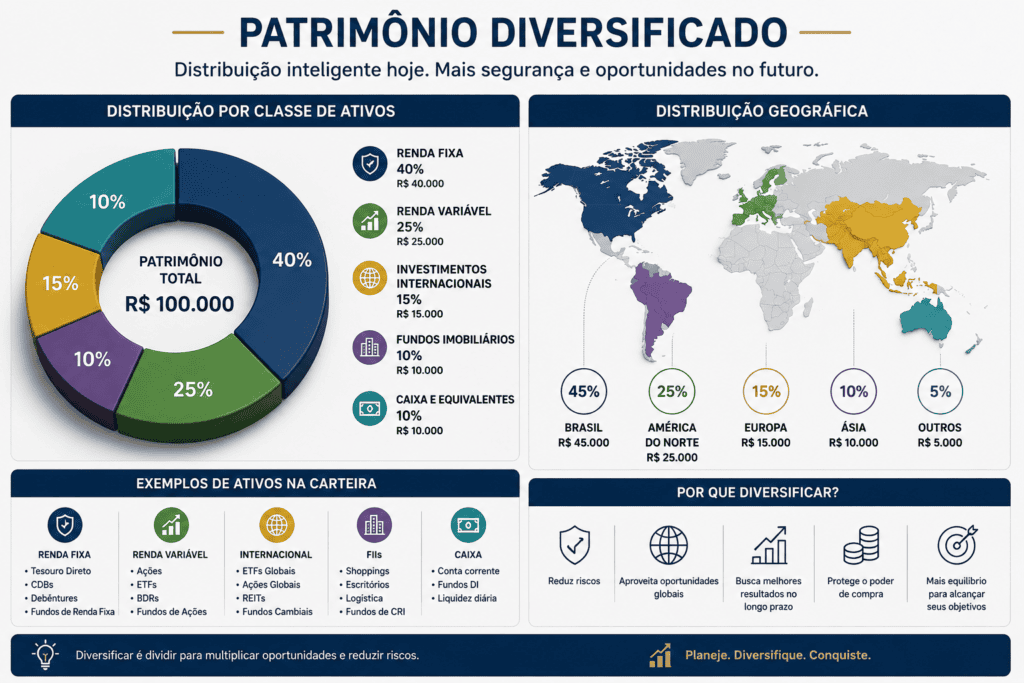
📊 Diversificação: o princípio que sustenta uma carteira
Diversificação significa distribuir os recursos entre diferentes exposições para evitar que o resultado da carteira dependa excessivamente de uma única fonte de risco.
Ela pode ocorrer em várias dimensões:
- 🏦 Emissores: evitar concentração excessiva em uma única instituição.
- 🏭 Setores: distribuir exposição entre diferentes segmentos econômicos.
- 📈 Classes de ativos: combinar diferentes tipos de investimentos.
- 🌎 Geografia: considerar mercados de diferentes países ou regiões.
- 💵 Moedas: quando fizer sentido para o objetivo.
- ⏳ Prazos: combinar diferentes horizontes de investimento.
- 💧 Liquidez: manter recursos adequados para necessidades de curto prazo.
A B3 destaca justamente que uma carteira pode buscar diversificação por diferentes tipos de ativos, prazos, setores, indexadores e até países.
Diversificação não elimina perdas
Esse ponto precisa ser enfatizado.
Diversificar pode reduzir a dependência de determinados riscos, mas não garante lucro e não impede perdas.
Uma carteira globalmente diversificada pode cair em determinados períodos.
Uma carteira com renda fixa pode sofrer perdas de mercado em determinadas circunstâncias, dependendo do instrumento e do momento de venda.
Uma carteira com ações pode apresentar quedas expressivas.
O objetivo da diversificação é estruturar melhor a relação entre diferentes riscos, não eliminar completamente a possibilidade de perda.
O erro de diversificar demais
Também existe o excesso de diversificação.
Ter dezenas de produtos pode tornar a carteira:
- 🔎 Mais difícil de acompanhar.
- 🧾 Mais complexa para controlar.
- 💸 Mais sujeita a custos desnecessários.
- 📚 Mais difícil de compreender.
- ⚖️ Mais difícil de rebalancear.
O objetivo não é possuir o maior número possível de investimentos.
O objetivo é construir uma carteira que seja compreensível, diversificada e coerente com os objetivos definidos.
Um princípio importante para iniciantes
Se você não consegue explicar em poucas frases por que determinado investimento está dentro da sua carteira, talvez seja necessário estudar melhor o produto antes de aumentar a exposição.
Uma carteira organizada não precisa ser complicada.
Ela precisa fazer sentido.
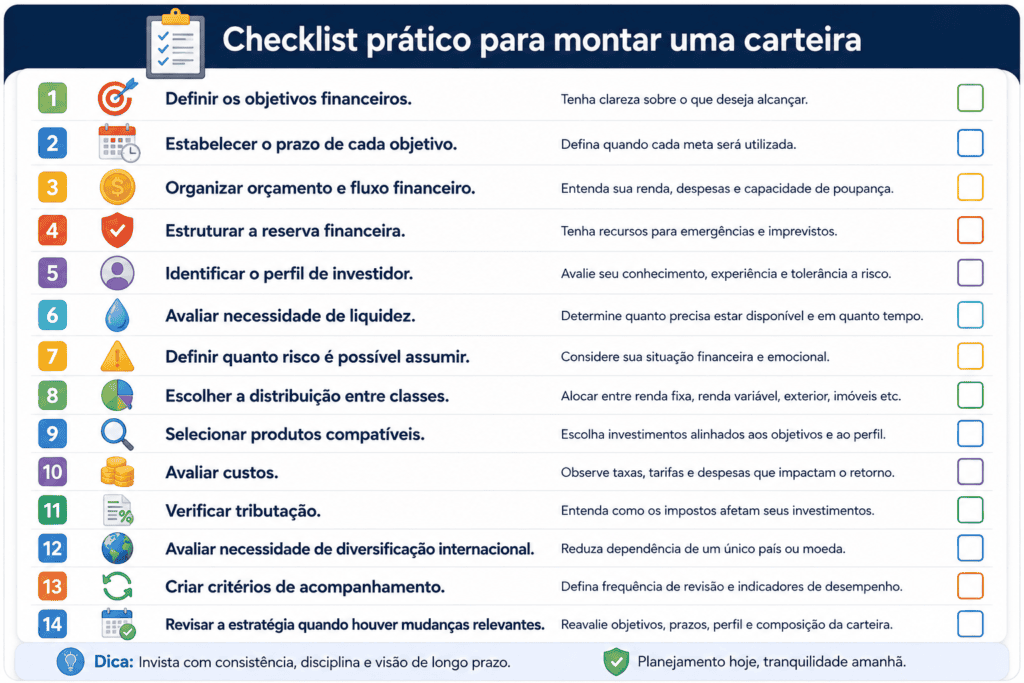
🛠️ Como montar uma carteira de investimentos: o método básico
Uma metodologia simples pode ser organizada em etapas.
1. Defina os objetivos
Liste as metas financeiras e determine o prazo de cada uma.
2. Organize sua vida financeira
Antes de aumentar a exposição a investimentos de maior risco, avalie orçamento, dívidas, fluxo de caixa e necessidade de reserva financeira.
3. Identifique seu perfil
Considere tolerância ao risco, capacidade financeira, conhecimento e experiência.
4. Determine a necessidade de liquidez
Separe o dinheiro que pode precisar estar disponível do patrimônio destinado ao longo prazo.
5. Escolha a alocação
Defina quanto será destinado às diferentes classes de ativos, sempre considerando os objetivos.
6. Selecione os produtos
Somente depois avalie os investimentos específicos que poderão cumprir cada função.
7. Acompanhe
Monitore a carteira sem transformar cada oscilação de mercado em motivo para mudar a estratégia.
8. Reavalie periodicamente
Objetivos, patrimônio, renda, responsabilidades e condições de mercado podem mudar.
A estratégia precisa ser revisitada quando houver mudanças relevantes.
🧠 Ideia central: a carteira deve ser construída de cima para baixo: primeiro os objetivos, depois o perfil e a estratégia; somente no final entram os produtos específicos.
O que realmente importa nesta primeira etapa
Quem está começando pode sentir que montar uma carteira exige conhecer centenas de investimentos.
Não é necessário.
O mais importante inicialmente é compreender quatro perguntas:
- 🎯 Para que estou investindo?
- ⏳ Quando vou precisar desse dinheiro?
- ⚠️ Quanto risco posso e consigo assumir?
- 💧 Quanto desse patrimônio precisa ter liquidez?
Depois dessas respostas, a escolha dos investimentos torna-se muito mais racional.
A própria CVM trata a identificação do perfil como uma etapa que considera objetivos, situação financeira, necessidade futura de recursos, experiência e conhecimento do investidor.
Essa lógica também ajuda a evitar uma das armadilhas mais comuns do mercado financeiro: começar pelo produto.
Em vez de perguntar:
“Qual é o melhor investimento?”
A pergunta mais útil é:
“Qual investimento pode cumprir adequadamente esta função dentro da minha estratégia?”
Essa diferença parece pequena, mas muda completamente a forma de pensar sobre investimentos.
Na próxima parte, o foco será a construção prática da carteira, incluindo modelos de alocação por objetivo e perfil, diferenças entre renda fixa e renda variável dentro do portfólio, exemplos numéricos, reserva financeira, ETFs, fundos imobiliários, ações, investimentos internacionais e critérios para escolher os produtos.
🧩 Como transformar objetivos em uma estratégia de carteira
Depois de entender o conceito de carteira, definir objetivos e avaliar perfil, chega o momento mais importante: transformar essas informações em uma estrutura prática.
É aqui que muitos investidores cometem um erro.
Eles começam escolhendo produtos:
“Vou comprar CDB, algumas ações, um fundo imobiliário e talvez um ETF.”
Essa abordagem coloca os produtos antes da estratégia.
Uma metodologia mais consistente faz o caminho inverso:
objetivo → prazo → liquidez → risco → classe de ativo → produto.
Essa sequência ajuda a evitar que uma aplicação popular ou uma promessa de rentabilidade determine a estrutura da carteira.
A carteira deve ser dividida por objetivos
Imagine uma pessoa que possui R$ 100 mil investidos e tem três objetivos:
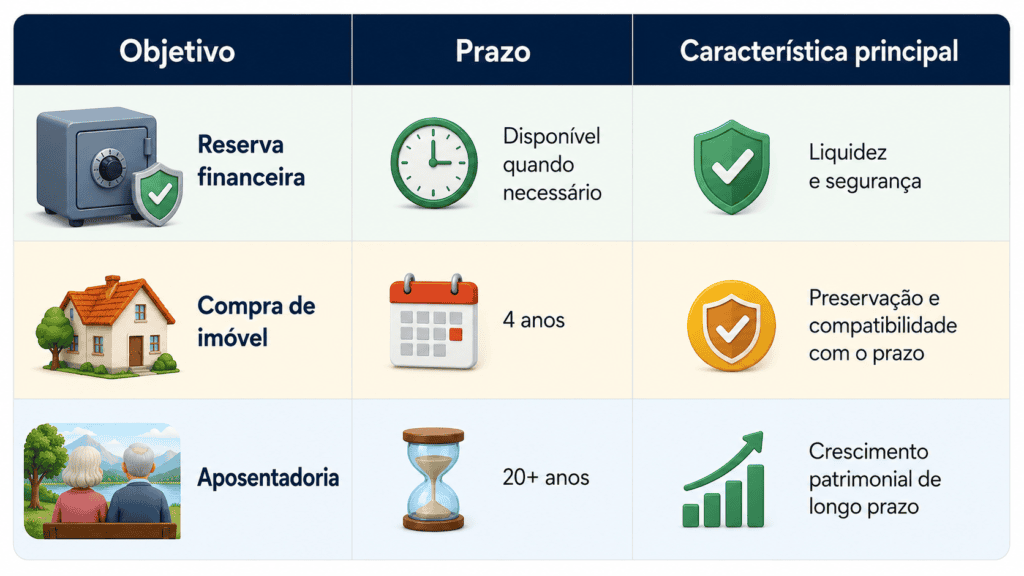
Não existe necessariamente uma única carteira ideal para os R$ 100 mil.
Na prática, pode ser mais adequado pensar em subcarteiras.
A parcela destinada à reserva possui uma função.
A parcela destinada ao imóvel possui outra.
O patrimônio de aposentadoria possui um horizonte diferente.
Essa separação mental facilita bastante a tomada de decisões.
💰 Reserva financeira: o primeiro bloco da estrutura
Antes de pensar em estratégias mais sofisticadas, é importante organizar uma reserva financeira compatível com a realidade de cada pessoa.
A reserva existe para lidar com situações como:
- 🚨 Perda temporária de renda.
- 🏥 Despesas inesperadas.
- 🔧 Reparos emergenciais.
- 🚗 Gastos imprevistos.
- 🏠 Manutenção urgente.
- 💼 Períodos de transição profissional.
O valor necessário não é igual para todos.
Uma pessoa com renda estável, baixo custo fixo e diversas fontes de renda pode apresentar necessidades diferentes de alguém com renda variável e despesas familiares elevadas.
Onde a reserva deve ser mantida?
O foco principal deve estar em características como:
- 💧 Liquidez adequada.
- 🛡️ Baixo risco compatível com a finalidade.
- 📅 Facilidade de acesso.
- 💸 Custos reduzidos.
- 🔎 Transparência sobre as condições do produto.
A reserva não deve ser confundida com a parcela destinada à busca de crescimento patrimonial no longo prazo.
O dinheiro que pode ser necessário amanhã não deve depender de uma estratégia que exige esperar uma recuperação de mercado durante uma queda.
Reserva financeira não é investimento para maximizar retorno
Esse é um dos conceitos mais importantes para iniciantes.
A função da reserva é oferecer uma camada de proteção financeira.
Por isso, comparar exclusivamente a rentabilidade da reserva com investimentos de maior risco pode levar a decisões inadequadas.
🛡️ A função da reserva é disponibilidade e proteção financeira, não maximização de retorno.
📊 Como dividir uma carteira entre classes de ativos
Não existe uma porcentagem universal que sirva para todos os investidores.
A composição depende de fatores como:
- 🎯 Objetivos.
- ⏳ Prazo.
- ⚠️ Tolerância ao risco.
- 💰 Capacidade financeira.
- 💧 Necessidade de liquidez.
- 🧠 Conhecimento.
- 📈 Experiência.
- 🏠 Responsabilidades financeiras.
- 🧓 Horizonte patrimonial.
Por isso, exemplos de alocação devem ser utilizados apenas como modelos educacionais, e não como recomendações individuais.
Exemplo educacional de perfil mais conservador
Uma carteira hipotética poderia priorizar renda fixa e liquidez, mantendo uma parcela menor em ativos com maior volatilidade.
Um exemplo puramente ilustrativo:
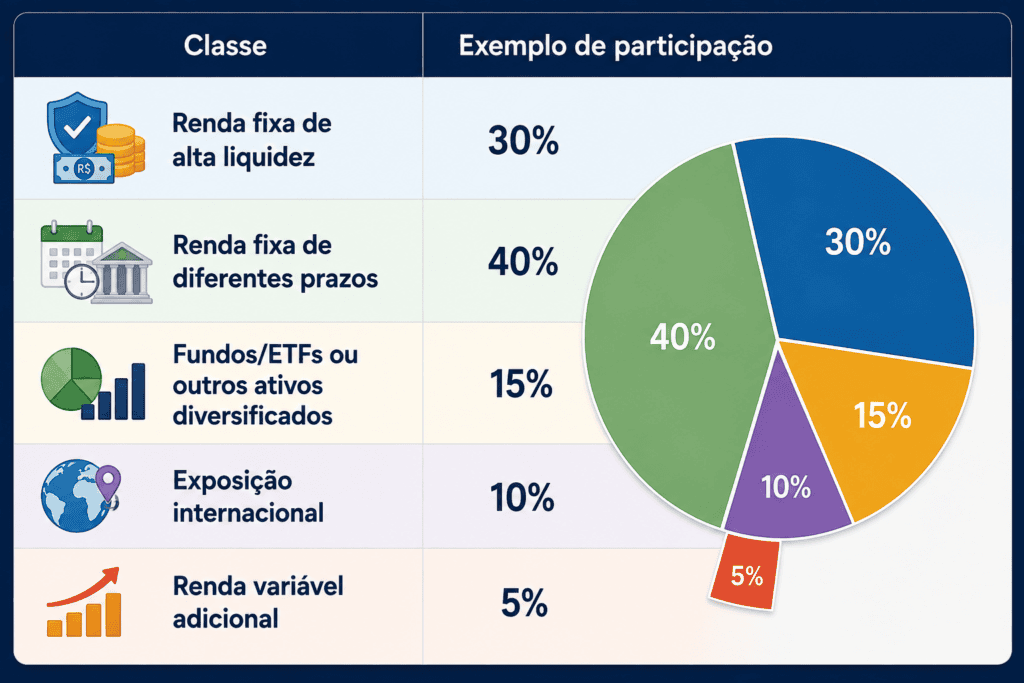
Esses percentuais não representam recomendação de investimento.
O objetivo é demonstrar como uma carteira hipotética pode distribuir funções diferentes.
Exemplo educacional de perfil moderado
Uma carteira hipotética poderia combinar maior participação de renda variável com uma base relevante de renda fixa.
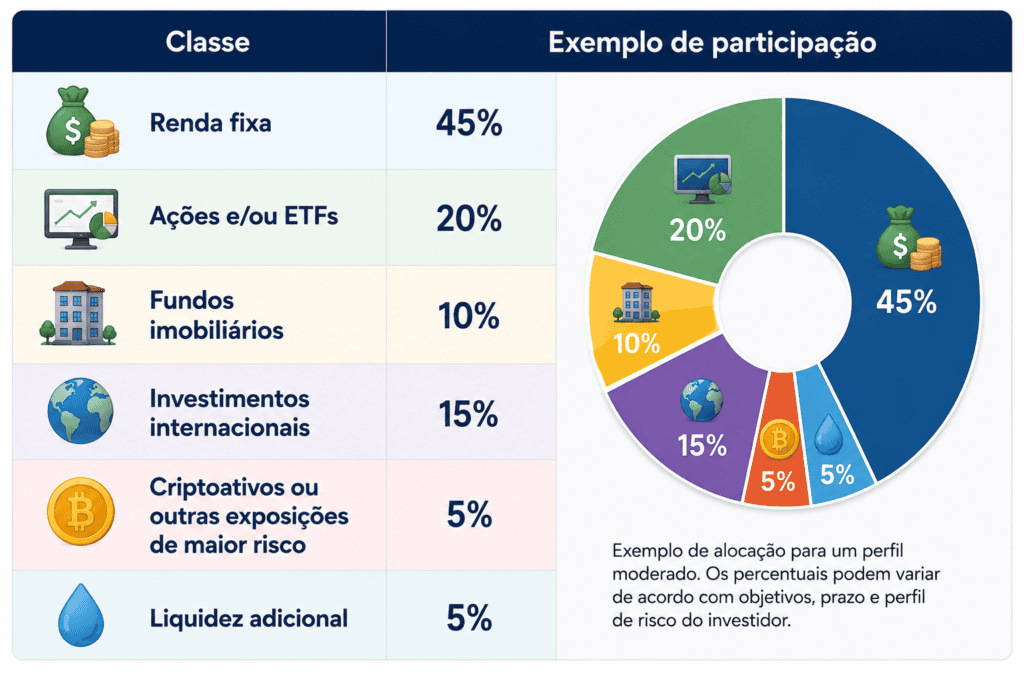
Novamente, isso é apenas um exemplo didático.
A presença de determinado ativo não significa que ele seja adequado para qualquer investidor.
Exemplo educacional de perfil arrojado
Uma carteira hipotética de longo prazo poderia apresentar maior exposição a ativos de renda variável e mercados internacionais.
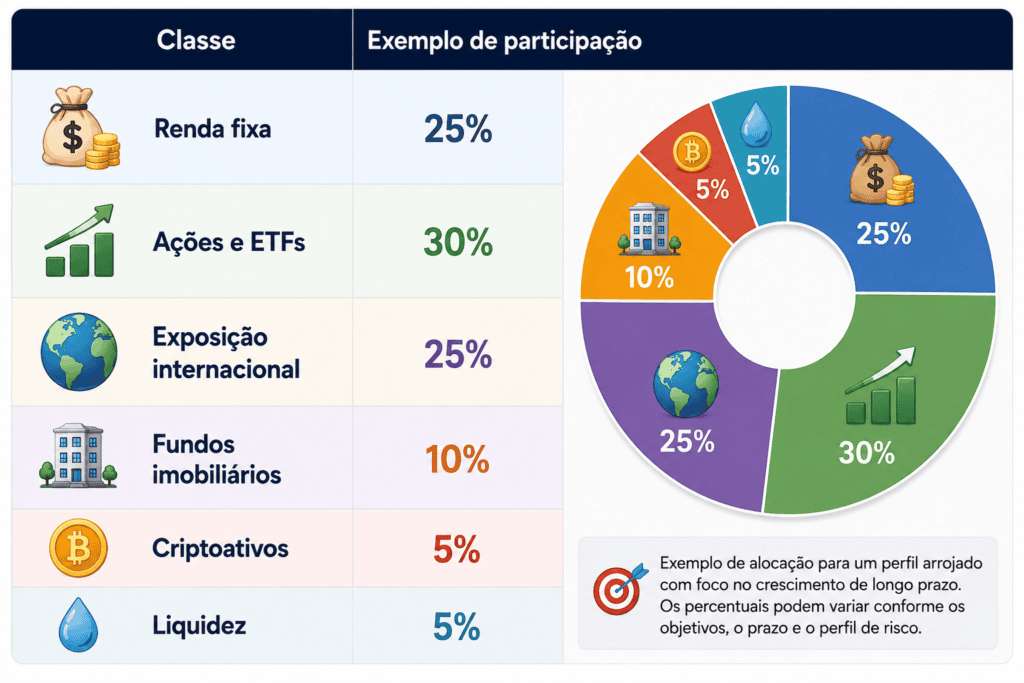
O exemplo não significa que um investidor arrojado deva necessariamente possuir essa composição.
Na realidade, dois investidores classificados como arrojados podem ter carteiras completamente diferentes.
Um pode preferir ações.
Outro pode concentrar sua estratégia em ETFs.
Outro pode ter maior exposição internacional.
A classificação de perfil não determina automaticamente uma carteira.
🏦 Renda fixa dentro da carteira
A renda fixa costuma exercer funções importantes em diferentes estratégias.
Ela pode contribuir para:
- 🛡️ Estabilidade relativa.
- 💧 Liquidez, dependendo do produto.
- 📅 Planejamento por prazo.
- 💰 Geração de retorno contratual ou indexado.
- ⚖️ Diversificação em relação a determinados ativos de renda variável.
Mas é importante abandonar a ideia de que “renda fixa não tem risco”.
Principais riscos da renda fixa
Dependendo do investimento, podem existir:
Risco de crédito
É o risco relacionado à capacidade do emissor de cumprir suas obrigações.
Um título emitido por uma instituição financeira, empresa ou governo apresenta características próprias de crédito.
Risco de mercado
Alguns títulos podem apresentar oscilação de preço antes do vencimento.
Isso é particularmente importante quando o investidor considera vender antecipadamente.
Risco de liquidez
Pode existir dificuldade ou custo para transformar determinado investimento em dinheiro nas condições desejadas.
Risco de reinvestimento
Quando um investimento chega ao vencimento, as condições disponíveis para reinvestir podem ser diferentes das existentes anteriormente.
Rentabilidade não deve ser analisada isoladamente
Imagine dois investimentos:
Investimento A
- Taxa aparentemente maior.
- Prazo mais longo.
- Liquidez limitada.
- Maior risco de crédito.
Investimento B
- Taxa aparentemente menor.
- Liquidez superior.
- Prazo mais curto.
- Características de risco diferentes.
Não é possível concluir automaticamente que A seja melhor apenas porque apresenta uma taxa maior.
A pergunta correta é:
Qual deles é mais compatível com o objetivo e o risco que o investidor pretende assumir?
📈 Ações na carteira
Ações representam participação no capital de empresas.
Ao adquirir uma ação, o investidor passa a ter exposição aos resultados e às expectativas relacionadas à companhia.
O preço pode variar significativamente.
Entre os fatores que podem influenciar uma ação estão:
- 📊 Resultados financeiros.
- 🏭 Desempenho do setor.
- 💵 Taxas de juros.
- 🌎 Economia internacional.
- 🏛️ Ambiente regulatório.
- 💱 Câmbio.
- 📈 Expectativas futuras.
- 📰 Eventos corporativos.
- 🧑💼 Gestão da empresa.
Por isso, comprar uma ação porque seu preço subiu recentemente não constitui, por si só, uma tese de investimento.
O papel das ações em uma carteira
Para determinados investidores e objetivos de longo prazo, ações podem representar uma parcela destinada ao crescimento patrimonial.
Mas essa exposição precisa ser compatível com a capacidade de suportar oscilações.
Uma queda de 20%, 30% ou mais em determinado ativo pode ocorrer em períodos de estresse de mercado.
Isso não significa automaticamente que o ativo tenha perdido todo seu valor fundamental, mas também não significa que toda queda seja uma oportunidade de compra.
Cada situação precisa ser analisada individualmente.
📊 ETFs: uma alternativa para diversificação
ETFs, ou fundos de índice negociados em bolsa, são veículos que buscam acompanhar determinado índice ou estratégia, conforme sua política.
Uma das características que pode torná-los interessantes para determinados investidores é a possibilidade de obter exposição a uma cesta de ativos por meio de um único produto.
Isso pode facilitar a diversificação.
Imagine, de maneira simplificada, um ETF que acompanha determinado índice amplo.
Em vez de comprar individualmente todas as empresas integrantes daquele índice, o investidor pode obter exposição ao conjunto por meio do fundo, observadas suas regras, custos e metodologia.
Vantagens potenciais
- 📊 Diversificação: um único ETF pode proporcionar exposição a diversos ativos.
- 🔎 Praticidade: pode simplificar a implementação de determinada estratégia.
- 💸 Custos: alguns ETFs possuem estruturas de custos competitivas, mas é necessário analisar cada produto.
- 🌎 Exposição internacional: existem ETFs que oferecem exposição a mercados estrangeiros.
Limitações
- ⚠️ O ETF não elimina risco de mercado.
- 💸 Existem custos associados ao produto.
- 📉 O índice acompanhado pode sofrer quedas.
- 🔎 É necessário entender a metodologia do fundo.
- 🧾 A tributação depende das características do produto e da operação.
Portanto, ETF não significa automaticamente “investimento seguro”.
Ele é apenas uma estrutura de investimento.
🏢 Fundos imobiliários dentro da carteira
Os fundos imobiliários, conhecidos como FIIs, são fundos que investem em ativos ou operações relacionadas ao mercado imobiliário, de acordo com sua política.
Existem diferentes tipos e estratégias.
Entre elas:
- 🏢 Fundos de imóveis físicos.
- 📄 Fundos de recebíveis imobiliários.
- 🏗️ Fundos de desenvolvimento.
- 📊 Fundos com estratégias diversificadas.
Cada categoria apresenta riscos próprios.
Por que alguns investidores utilizam FIIs?
Dependendo do fundo, podem existir objetivos relacionados a:
- 🏢 Exposição ao setor imobiliário.
- 💵 Distribuição de rendimentos.
- 📊 Diversificação.
- 🏗️ Participação indireta em determinados segmentos imobiliários.
Porém, os rendimentos não devem ser tratados como garantidos.
Vacância, inadimplência, mudanças nos juros, condições econômicas, qualidade dos imóveis ou créditos, gestão e preço de mercado podem afetar os resultados.
Rendimento não é sinônimo de rentabilidade total
Esse conceito merece atenção.
Um fundo pode distribuir determinado valor ao cotista e, simultaneamente, apresentar queda no preço da cota.
Por isso, analisar apenas os rendimentos distribuídos pode fornecer uma visão incompleta.
A análise deve considerar o conjunto:
renda distribuída + variação do preço + custos + impostos aplicáveis + riscos.
🌎 Investimentos internacionais
A exposição internacional pode desempenhar papel importante em uma estratégia de diversificação.
O mercado brasileiro representa apenas uma parcela da economia mundial.
Ao acessar outros mercados, o investidor pode ampliar sua exposição a:
- 🌎 Empresas globais.
- 💻 Empresas de tecnologia.
- 🏭 Indústrias internacionais.
- 🏦 Instituições financeiras estrangeiras.
- 🌐 Diferentes economias.
- 💵 Moedas estrangeiras.
Por outro lado, existe uma camada adicional de complexidade.
Risco cambial
Quando um investimento possui exposição a moeda estrangeira, a variação do câmbio pode influenciar o resultado medido em reais.
Isso pode aumentar ou reduzir o retorno do investidor.
Por esse motivo, exposição internacional não deve ser interpretada simplesmente como uma aposta na alta do dólar.
Seu papel pode ser mais amplo: diversificação geográfica e exposição a diferentes economias.
🪙 Criptoativos em uma carteira
Criptoativos podem apresentar volatilidade significativamente elevada.
Isso significa que uma pequena parcela do patrimônio pode gerar oscilações relevantes na carteira.
Para quem estuda esse mercado, alguns aspectos merecem atenção:
- 🔐 Segurança da custódia.
- 📉 Volatilidade.
- 🧠 Conhecimento técnico.
- 🏦 Intermediários utilizados.
- ⚖️ Regulamentação.
- 💧 Liquidez.
- 💻 Tecnologia.
- 🛡️ Risco operacional.
Uma carteira não deve incluir criptoativos simplesmente porque houve forte valorização recente.
A pergunta deve ser:
Qual função esse ativo desempenha na estratégia?
Se não existe resposta clara, talvez a exposição não tenha uma justificativa adequada.
⚖️ Como combinar renda fixa e renda variável
Uma das decisões mais importantes de uma carteira está na relação entre ativos com diferentes níveis de volatilidade.
Uma forma simples de visualizar isso é pensar em dois blocos:
Bloco de estabilidade
Pode incluir investimentos destinados a liquidez, preservação patrimonial e objetivos de prazo menor, conforme as características de cada produto.
Bloco de crescimento
Pode incluir ativos com maior volatilidade e horizonte mais longo, quando compatíveis com o perfil e os objetivos.
Essa divisão ajuda o investidor a entender por que determinado ativo está presente.
Exemplo de carteira conceitual
Imagine um investidor com objetivo de longo prazo.
Uma estrutura hipotética poderia ser:
45% — núcleo de estabilidade
- Renda fixa.
- Reserva complementar.
- Instrumentos de diferentes prazos.
40% — crescimento
- Ações.
- ETFs.
- Outros ativos de renda variável.
10% — diversificação internacional
- ETFs ou outros instrumentos compatíveis.
5% — exposição de maior risco
- Criptoativos ou estratégias específicas.
O objetivo do exemplo não é sugerir percentuais.
É demonstrar que uma carteira pode ser pensada em termos de funções.
🧮 O efeito dos aportes ao longo do tempo
Uma carteira não é construída necessariamente em um único dia.
Para muitos investidores, a construção ocorre gradualmente.
Imagine uma pessoa que consegue investir R$ 1.000 por mês.
Em vez de tentar acertar o melhor momento do mercado para fazer um grande aporte, ela pode estruturar uma rotina de investimentos compatível com seu orçamento.
O aporte recorrente apresenta uma vantagem comportamental importante: reduz a necessidade de tomar decisões extraordinárias todos os meses.
Porém, isso não significa que investir automaticamente em qualquer ativo seja adequado.
A estratégia precisa continuar sendo acompanhada.
Aporte não substitui planejamento
Uma pessoa que investe R$ 1.000 todos os meses, mas possui carteira completamente incompatível com seus objetivos, continua tendo um problema de alocação.
O processo precisa combinar:
aportes + estratégia + diversificação + acompanhamento.
🔄 A importância do rebalanceamento
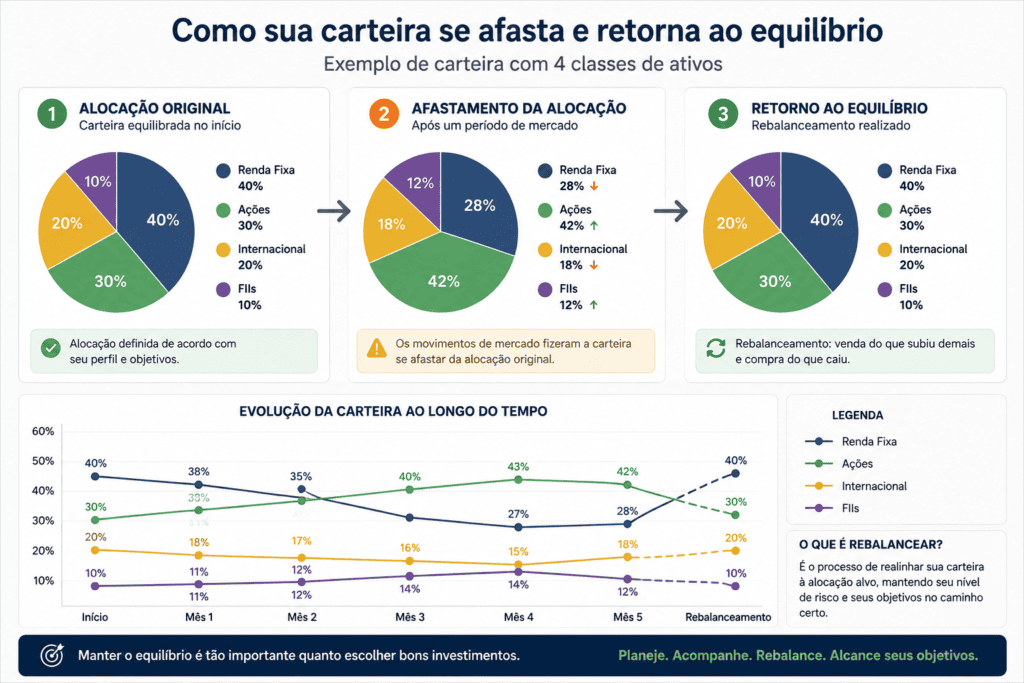
Com o passar do tempo, os pesos dos ativos podem mudar.
Imagine uma carteira hipotética:
- 60% renda fixa;
- 40% renda variável.
Se a renda variável subir significativamente, a carteira pode passar para:
- 50% renda fixa;
- 50% renda variável.
A composição original foi alterada sem que o investidor tenha realizado nenhuma compra ou venda adicional.
Esse fenômeno pode fazer com que a carteira fique mais arriscada do que o planejado.
O que é rebalanceamento?
Rebalancear significa ajustar a carteira para aproximá-la novamente da estratégia definida.
Isso pode ocorrer de diferentes formas.
Usando novos aportes
Uma alternativa é direcionar novos recursos para as classes que ficaram abaixo do peso planejado.
Essa abordagem pode reduzir a necessidade de vender ativos.
Realizando vendas e compras
Outra possibilidade é vender parte de uma posição que ficou acima do objetivo e direcionar os recursos para outra classe.
Nesse caso, devem ser considerados custos e eventuais implicações tributárias.
Rebalanceamento baseado em regras
O investidor pode definir previamente critérios para revisar a carteira.
Por exemplo:
- 📅 Revisão periódica.
- 📊 Revisão quando determinada classe se afastar significativamente da alocação planejada.
- 🎯 Revisão após mudanças relevantes nos objetivos.
Não existe uma única frequência universalmente correta.
O importante é evitar que a carteira mude completamente de perfil sem que o investidor perceba.
💸 Custos que podem reduzir o resultado
Ao montar uma carteira, é comum prestar muita atenção à rentabilidade e esquecer os custos.
Mas pequenas diferenças podem se acumular ao longo dos anos.
Entre os custos que podem existir, dependendo do produto e da operação, estão:
- 💸 Taxas de administração.
- 🏦 Taxas de custódia.
- 📊 Corretagem, quando aplicável.
- 💰 Emolumentos.
- 🧾 Tributos.
- 🔄 Custos de negociação.
- 💱 Spread cambial em determinadas operações.
- 📄 Taxas específicas de determinados fundos ou produtos.
Por isso, sempre vale consultar a documentação oficial do investimento.
Custo baixo não significa investimento melhor
Também é um erro escolher um produto exclusivamente porque apresenta uma taxa menor.
Um investimento mais barato, mas inadequado ao objetivo, continua sendo uma escolha ruim.
O custo deve ser analisado em conjunto com:
risco + liquidez + estratégia + qualidade do produto + objetivo.
🧾 Tributação: por que ela precisa entrar no planejamento
A tributação varia conforme o investimento, a operação, o prazo e a legislação vigente.
Como regras tributárias podem sofrer alterações, informações fiscais devem ser verificadas nas fontes oficiais, especialmente na Receita Federal e na legislação aplicável no momento da decisão.
Em uma carteira, não basta perguntar:
“Quanto rende?”
É importante perguntar:
“Quanto permanece líquido depois dos custos e tributos aplicáveis?”
Atenção ao retorno líquido
Considere uma comparação puramente hipotética.
Investimento A
Rentabilidade bruta: 10%
Custos e tributos aplicáveis: determinados conforme suas regras.
Investimento B
Rentabilidade bruta: 9%
Custos e tributação diferentes.
Não é possível afirmar qual terá melhor resultado líquido apenas observando as taxas brutas.
Esse cuidado é especialmente importante quando se comparam produtos com estruturas tributárias diferentes.
🔎 Como escolher os investimentos dentro de cada classe
Depois de definir a alocação, começa a seleção dos produtos.
Um checklist pode ajudar.
Para renda fixa
- 🏦 Quem é o emissor?
- 📅 Qual é o vencimento?
- 💧 Existe liquidez antes do vencimento?
- 💰 Qual é a remuneração?
- 🛡️ Existe algum mecanismo de garantia aplicável?
- ⚠️ Qual é o risco de crédito?
- 🧾 Como funciona a tributação?
- 💸 Existem custos?
Para ações
- 🏭 Como funciona a empresa?
- 💰 Como ela gera receita?
- 📊 Qual é sua situação financeira?
- 🧑💼 Como é sua governança?
- 🏷️ O preço faz sentido diante das premissas utilizadas?
- ⚠️ Quais são os principais riscos?
- 📈 Qual é a tese de investimento?
Para ETFs
- 📊 Qual índice ou estratégia é acompanhado?
- 💸 Qual é a taxa de administração?
- 📈 Qual é a metodologia?
- 🌎 Qual é a exposição geográfica?
- 🏭 Qual é a composição?
- 💧 Qual é a liquidez?
- 🧾 Como funciona a tributação aplicável?
Para FIIs
- 🏢 Qual é a estratégia?
- 📍 Quais ativos ou créditos compõem o fundo?
- 💰 Como são gerados os rendimentos?
- 📊 Qual é a ocupação ou qualidade dos ativos, quando aplicável?
- 💳 Existem riscos de crédito?
- 🧑💼 Como é a gestão?
- ⚠️ Quais são os principais riscos?
🚨 O perigo de perseguir rentabilidade passada
Um investimento que teve excelente desempenho nos últimos anos não necessariamente continuará apresentando o mesmo resultado.
Esse é um dos erros comportamentais mais frequentes.
O investidor vê:
Ativo X → grande valorização
e conclui:
Ativo X → continuará subindo.
O mercado não funciona dessa maneira.
Resultados passados são informações históricas.
Eles podem ajudar na análise, mas não garantem resultados futuros.
Performance recente pode aumentar o risco comportamental
Quanto mais um ativo sobe, maior pode ser a tentação de comprá-lo simplesmente porque outros investidores estão ganhando dinheiro.
Esse comportamento pode levar à compra após forte valorização e à venda durante momentos de queda.
O resultado pode ser uma estratégia baseada em emoção, e não em planejamento.
🧠 Uma carteira deve ser construída para sobreviver a diferentes cenários, não para depender de uma única previsão sobre o futuro.
📚 Um exemplo completo de construção de carteira
Considere uma pessoa hipotética:
Patrimônio investível: R$ 200 mil
Objetivo: construção patrimonial
Horizonte: 15 anos
Necessidade de liquidez: moderada
Perfil: moderado
Uma metodologia possível seria dividir o processo em quatro etapas.
Etapa 1 — Separar a reserva
Suponha que uma parcela seja destinada à reserva financeira.
Esse dinheiro teria função específica e seria tratado separadamente da carteira de longo prazo.
Etapa 2 — Definir o núcleo
Uma parte poderia ser direcionada a investimentos de menor volatilidade, de acordo com o perfil e os objetivos.
Etapa 3 — Criar diversificação
Outra parcela poderia ser distribuída entre diferentes classes de renda variável.
Etapa 4 — Diversificação internacional
Uma parcela poderia buscar exposição a mercados internacionais.
O resultado seria uma carteira organizada por funções, e não simplesmente por produtos.
🧠 Como saber se a carteira está bem estruturada?
Não existe uma nota universal.
Mas algumas perguntas são extremamente úteis:
- 🎯 Sei exatamente para que estou investindo?
- ⏳ Conheço o prazo de cada objetivo?
- 💧 Tenho liquidez suficiente para necessidades próximas?
- ⚠️ Entendo os principais riscos dos investimentos?
- 📊 Minha carteira está diversificada de verdade?
- 💸 Conheço os custos?
- 🧾 Entendo a tributação aplicável?
- 🔎 Consigo explicar por que cada ativo está na carteira?
- 🧘 Consigo manter a estratégia durante períodos de queda?
- 🔄 Tenho critérios para revisar a carteira?
Se muitas respostas forem “não”, talvez seja melhor simplificar a estratégia antes de aumentar sua complexidade.
O princípio mais importante
Montar uma carteira de investimentos não significa descobrir antecipadamente quais serão os investimentos vencedores.
Significa construir uma estrutura capaz de acompanhar seus objetivos financeiros ao longo do tempo.
Uma carteira pode mudar.
O perfil pode mudar.
A renda pode mudar.
Os objetivos podem mudar.
O mercado também muda.
O que precisa permanecer é a lógica por trás das decisões.
Objetivo antes do produto.
Risco antes da rentabilidade.
Estratégia antes da tendência.
Planejamento antes da emoção.
Vamos avançar para a análise detalhada de riscos, custos, tributação, diversificação, rebalanceamento, comparação entre diferentes estratégias e os principais erros que podem comprometer uma carteira, além de apresentar cenários práticos para diferentes tipos de investidores.
⚠️ Riscos que precisam ser considerados
Uma carteira de investimentos não deve ser avaliada somente pelo potencial de retorno.
Toda decisão financeira envolve algum tipo de risco. O trabalho do investidor consiste em compreender esses riscos, avaliar se são compatíveis com seus objetivos e estruturar o patrimônio de maneira que uma única ocorrência não comprometa todo o planejamento.
Os principais riscos podem ser agrupados em diferentes categorias.
📉 Risco de mercado
É o risco de o preço de determinado ativo oscilar em função das condições do mercado.
Ações, ETFs, fundos imobiliários e outros ativos negociados em mercado podem apresentar variações significativas.
Essas oscilações podem ocorrer por fatores como:
- 📊 Mudanças nas expectativas econômicas.
- 🏦 Alterações nas taxas de juros.
- 🌎 Eventos internacionais.
- 💵 Variações cambiais.
- 🏭 Resultados empresariais.
- 🏛️ Mudanças regulatórias.
- 📰 Eventos políticos e econômicos.
- 😰 Alterações no comportamento dos investidores.
O risco de mercado não significa necessariamente que um investimento seja inadequado.
Ele significa que o preço pode variar.
A questão fundamental é saber se o investidor consegue suportar essa variação sem precisar vender em um momento desfavorável.
🏦 Risco de crédito
É relacionado à possibilidade de o emissor de determinado título ou instrumento não cumprir suas obrigações conforme previsto.
Esse risco pode existir em diferentes tipos de investimentos de renda fixa.
Por isso, comparar somente a rentabilidade oferecida por dois produtos pode ser insuficiente.
Uma remuneração maior pode estar associada a características de risco diferentes.
🛡️ Quanto maior a remuneração potencial oferecida por determinado investimento, mais importante se torna entender de onde vem essa remuneração e quais riscos estão associados a ela.
💧 Risco de liquidez
Liquidez representa a facilidade de transformar um investimento em dinheiro.
Um ativo pode possuir bom potencial de retorno e, ainda assim, apresentar baixa liquidez.
Isso pode se tornar um problema quando o dinheiro é necessário imediatamente.
Imagine um investidor que precisa utilizar determinado valor para uma emergência e mantém praticamente todo o patrimônio em ativos que não podem ser vendidos rapidamente ou que podem sofrer perdas relevantes caso sejam liquidados naquele momento.
O problema não necessariamente está no investimento.
Está na incompatibilidade entre o investimento e a necessidade financeira.
💱 Risco cambial
Investimentos internacionais podem apresentar exposição a moedas estrangeiras.
Se o valor do ativo é influenciado pelo dólar, euro ou outra moeda, a variação cambial pode afetar o resultado medido em reais.
Isso cria uma camada adicional de risco.
Por outro lado, a exposição cambial também pode desempenhar papel de diversificação.
O ponto importante é compreender essa exposição antes de investir.
⚙️ Risco operacional
Pode estar relacionado a falhas de sistemas, processos, custódia, execução de ordens, infraestrutura ou outros elementos operacionais.
Quanto mais complexa for a estratégia, mais importante é compreender como os ativos são custodiados, negociados e administrados.
🧠 Risco comportamental
Esse risco costuma ser subestimado.
O investidor pode ter uma excelente carteira no papel e ainda assim tomar decisões ruins por causa de emoções.
Entre os comportamentos mais comuns estão:
- 😰 Vender tudo durante uma queda.
- 🚀 Comprar depois de uma forte valorização.
- 📰 Tomar decisões baseadas em notícias isoladas.
- 👥 Seguir recomendações de amigos sem analisar os riscos.
- 📱 Alterar a estratégia constantemente.
- 💰 Concentrar patrimônio em um ativo que apresentou bom desempenho recente.
Uma carteira precisa ser compatível não apenas com a situação financeira do investidor, mas também com sua capacidade de permanecer fiel à estratégia durante períodos difíceis.
📊 Correlação e diversificação
Diversificação fica mais fácil de entender quando pensamos em correlação.
Se dois investimentos tendem a reagir de maneira muito semelhante aos mesmos eventos, combiná-los pode proporcionar menos diversificação do que parece.
Imagine duas empresas de setores diferentes, mas ambas extremamente dependentes da mesma variável econômica.
Apesar de serem empresas diferentes, existe uma fonte de risco comum.
Agora imagine uma carteira que combina:
- 💰 Renda fixa.
- 📈 Ações.
- 🏢 Fundos imobiliários.
- 🌎 Ativos internacionais.
Ainda assim, a diversificação não está garantida.
É necessário entender exatamente quais riscos cada investimento possui.
Diversificação por setor
Uma carteira de ações muito concentrada em um único segmento pode sofrer fortemente caso esse setor enfrente dificuldades.
Distribuir exposição entre setores diferentes pode reduzir essa concentração.
Diversificação geográfica
Investir somente em um país concentra a carteira nas condições econômicas, políticas e regulatórias daquela região.
A diversificação internacional pode reduzir essa dependência.
Diversificação por emissor
Na renda fixa, concentrar grande parte do patrimônio em um único emissor pode aumentar a dependência de sua capacidade financeira.
Distribuir recursos entre diferentes emissores, quando adequado, pode reduzir esse risco específico.
Diversificação por prazo
Uma carteira pode possuir investimentos com diferentes vencimentos.
Isso ajuda a evitar que todo o patrimônio fique sujeito ao mesmo momento de reinvestimento.
💸 Custos: o impacto que pode passar despercebido
Custos aparentemente pequenos podem se tornar relevantes ao longo de muitos anos.
Imagine dois investimentos com desempenho bruto semelhante.
Um possui custos recorrentes maiores.
Outro possui estrutura de custos mais enxuta.
Se ambos permanecerem por muitos anos na carteira, a diferença acumulada pode ser relevante.
Por isso, custos precisam ser analisados antes da contratação.
Principais custos que podem aparecer
Taxa de administração
É comum em determinados fundos e outros veículos de investimento.
É necessário verificar o percentual, a forma de cobrança e quais serviços estão associados à estrutura.
Taxa de performance
Alguns fundos podem cobrar taxa de performance quando determinados critérios de desempenho são alcançados.
É necessário entender a metodologia de cálculo.
Corretagem
Pode existir em determinadas operações, dependendo da instituição e do mercado.
Emolumentos
Operações realizadas em bolsa podem estar sujeitas a custos específicos.
Spread
Em determinadas operações, principalmente relacionadas a câmbio, existe diferença entre preços de compra e venda.
Custos indiretos
Também é importante considerar custos que não aparecem simplesmente como uma taxa isolada.
Por exemplo:
- 💱 Conversão de moeda.
- 🧾 Tributação.
- 📉 Impacto de compra e venda frequente.
- 🔄 Custos de movimentação.
- 📊 Diferenças de preço entre compra e venda.
🧾 Tributação e carteira de investimentos
A tributação é uma das áreas que mais exige atenção.
As regras podem variar conforme:
- tipo de investimento;
- operação realizada;
- prazo;
- natureza do rendimento;
- residência fiscal;
- legislação vigente.
Por isso, não é recomendável utilizar uma regra tributária antiga sem confirmar se ela permanece válida.
Fontes oficiais, como a Receita Federal, devem ser utilizadas para conferir as regras vigentes.
Tributação não deve ser analisada isoladamente
Imagine dois investimentos:
Produto A
Rentabilidade bruta superior, mas tributação e custos maiores.
Produto B
Rentabilidade bruta inferior, mas estrutura tributária e de custos diferente.
O retorno líquido pode alterar a comparação.
Por isso, o investidor precisa analisar:
retorno bruto − custos − tributos aplicáveis = retorno líquido
A fórmula é simplificada e não representa todas as situações possíveis, mas ajuda a demonstrar o princípio.
🔄 Rebalanceamento na prática
O rebalanceamento é uma das ferramentas mais úteis para manter a carteira alinhada ao planejamento.
Imagine uma estratégia hipotética originalmente definida assim:
- 50% renda fixa
- 30% ações
- 10% FIIs
- 10% exterior
Depois de determinado período, devido às oscilações dos mercados, a carteira passa a representar:
- 40% renda fixa
- 40% ações
- 8% FIIs
- 12% exterior
A exposição à renda variável aumentou.
O investidor pode então avaliar se deseja retornar à estrutura planejada.
Rebalanceamento não significa tentar prever o mercado
Esse é um ponto importante.
O objetivo não é descobrir qual classe vai subir.
O objetivo é controlar a exposição da carteira.
Se determinada classe cresceu muito, ela pode passar a representar uma parcela maior do risco total.
Rebalancear é uma forma de manter a estratégia sob controle.
Aportes podem ajudar no rebalanceamento
Imagine que uma classe esteja abaixo do peso desejado.
Em vez de vender outra posição, o investidor pode direcionar os novos aportes para essa classe.
Isso pode simplificar o processo e reduzir a necessidade de operações.
Mas é necessário avaliar a situação tributária e os custos aplicáveis a cada caso.
🧠 Como lidar com períodos de queda
Todo investidor que possui ativos de risco precisa considerar antecipadamente a possibilidade de quedas.
O pior momento para decidir o que fazer durante uma queda é quando o medo já tomou conta da decisão.
Uma estratégia mais racional é definir previamente:
- 📉 Quanto de volatilidade é aceitável.
- 🎯 Qual é o horizonte do investimento.
- 🔄 Quando a carteira será revisada.
- 🚨 Em quais situações a estratégia realmente deve mudar.
- 🧠 Quais eventos justificariam uma reavaliação da tese.
Uma queda de mercado, por si só, não responde à pergunta sobre comprar ou vender.
É necessário compreender o motivo da queda e verificar se as premissas da estratégia continuam válidas.
Volatilidade não é necessariamente perda permanente
Esse conceito também é importante.
Se um ativo cai 20% no mercado, existe uma perda de valor naquele momento para quem mantém a posição.
Mas isso não significa necessariamente que a perda será permanente.
O ativo pode se recuperar.
Também pode cair ainda mais.
Pode permanecer estagnado.
Pode nunca voltar ao preço anterior.
Por isso, não se deve confundir:
volatilidade temporária
com
risco de perda permanente de capital.
São conceitos relacionados, mas diferentes.
🚫 Erros mais comuns ao montar uma carteira
1. Escolher investimentos antes dos objetivos
Esse talvez seja um dos erros mais comuns.
O investidor encontra um produto interessante e tenta encaixá-lo na carteira.
O correto é fazer o contrário.
🎯 Primeiro define-se o objetivo.
Depois identifica-se a função necessária.
Só então se procura o investimento.
2. Concentrar demais
Ter uma grande parcela do patrimônio em uma única ação, empresa, setor, emissor ou país aumenta a dependência daquele fator.
Mesmo que a tese pareça muito convincente, existe risco.
3. Confundir diversificação com quantidade
Ter 20 investimentos não significa necessariamente ter uma carteira diversificada.
É preciso verificar as exposições.
4. Buscar apenas a maior rentabilidade
A maior taxa não significa automaticamente a melhor escolha.
É necessário considerar risco, prazo, liquidez e custos.
5. Ignorar liquidez
Um investimento pode ser excelente para longo prazo e inadequado para uma necessidade imediata.
6. Não conhecer os custos
Taxas e despesas reduzem o retorno líquido.
7. Ignorar impostos
Comparações baseadas apenas em rentabilidade bruta podem distorcer a análise.
8. Comprar por recomendação de terceiros
Uma recomendação pode não considerar o seu patrimônio, seus objetivos e sua capacidade de assumir riscos.
9. Seguir tendências
Comprar porque determinado ativo está em alta pode transformar investimento em especulação sem planejamento.
10. Vender no pânico
Uma queda pode provocar decisões emocionais.
Se a estratégia foi construída corretamente, o investidor deve saber previamente como pretende reagir a diferentes cenários.
11. Mudar de estratégia constantemente
Trocar investimentos toda semana dificulta avaliar se a estratégia está funcionando.
12. Acompanhar a carteira excessivamente
Ver preços todos os dias pode aumentar a ansiedade e estimular decisões desnecessárias.
🧪 Estudo de caso hipotético: dois investidores
Para entender a importância da estratégia, considere dois personagens fictícios.
Investidor A
Possui R$ 100 mil.
Compra:
- ações que estão em alta;
- criptomoedas populares;
- FIIs recomendados em redes sociais;
- alguns CDBs;
- um fundo internacional.
Não possui metas definidas.
Não sabe quanto pode precisar do dinheiro.
Não conhece a exposição total ao risco.
A carteira parece diversificada, mas não possui uma estratégia clara.
Investidor B
Possui os mesmos R$ 100 mil.
Primeiro define:
- 🚨 reserva financeira;
- 🏠 objetivo de médio prazo;
- 🧓 objetivo de longo prazo.
Depois identifica:
- prazo;
- liquidez;
- capacidade de assumir riscos.
Só então distribui o patrimônio entre diferentes classes.
A diferença não está necessariamente nos produtos.
Está no processo de tomada de decisão.
🧭 Carteira por objetivos: uma alternativa prática
Uma forma bastante intuitiva de organizar investimentos é criar “caixas” mentais.
Caixa 1 — Segurança
Objetivo:
Evitar que imprevistos obriguem o investidor a vender investimentos de longo prazo.
Características:
- 💧 Liquidez.
- 🛡️ Menor exposição a oscilações, conforme o produto.
- 🚨 Acesso relativamente rápido.
Caixa 2 — Metas de médio prazo
Objetivo:
Financiar projetos futuros.
Características:
- 📅 Prazo definido.
- ⚖️ Risco compatível com a data da necessidade.
- 💧 Liquidez planejada.
Caixa 3 — Crescimento patrimonial
Objetivo:
Construção de patrimônio ao longo de muitos anos.
Características:
- 📈 Maior possibilidade de exposição a ativos de risco.
- ⏳ Horizonte maior.
- 🌎 Possibilidade de diversificação internacional.
Caixa 4 — Estratégias de maior risco
Objetivo:
Exposição controlada a investimentos de maior volatilidade.
Características:
- ⚠️ Participação limitada conforme a estratégia.
- 🧠 Exige conhecimento.
- 📉 Possibilidade de perdas expressivas.
Essa estrutura ajuda a evitar que todo o patrimônio seja tratado da mesma maneira.
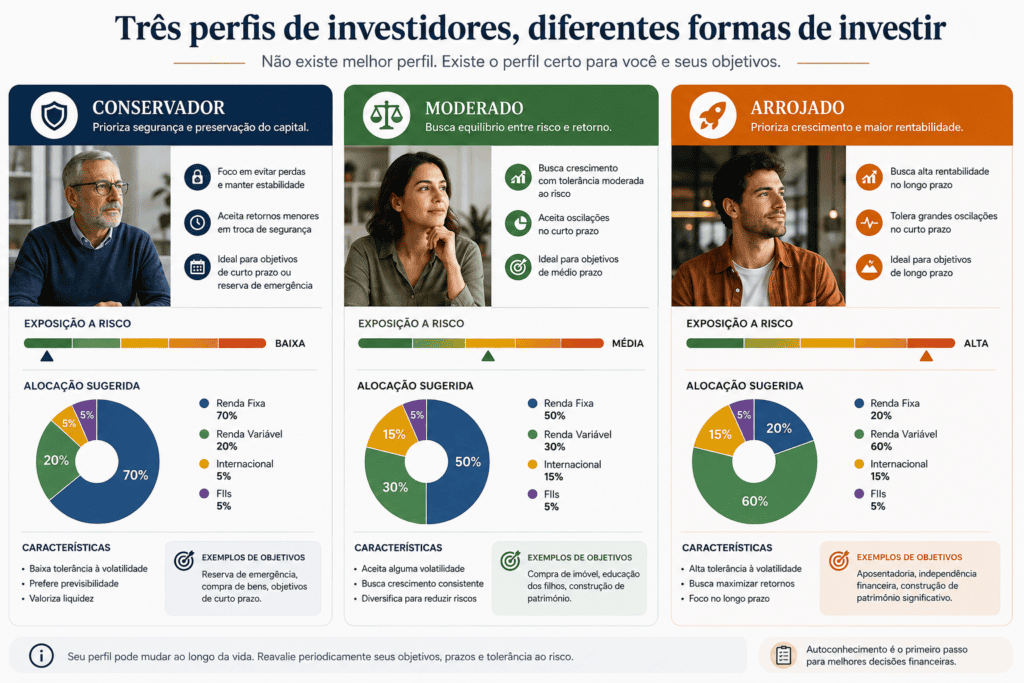
👥 Como pensar em diferentes perfis de investidor
Investidor conservador
Pode priorizar:
- 🛡️ Preservação.
- 💧 Liquidez.
- 📅 Previsibilidade.
- ⚖️ Menor exposição a oscilações.
Isso não significa necessariamente eliminar completamente a renda variável.
O ponto central é que a exposição deve ser compatível com o perfil e os objetivos.
Investidor moderado
Pode buscar equilíbrio entre:
- 🛡️ Estabilidade.
- 📈 Crescimento.
- 🌎 Diversificação.
- 💧 Liquidez.
Pode aceitar oscilações maiores em uma parte do patrimônio.
Investidor arrojado
Pode aceitar:
- 📉 Oscilações mais intensas.
- 📈 Maior exposição à renda variável.
- 🌎 Maior diversificação internacional.
- 🪙 Ativos de maior risco.
Mas ser arrojado não significa aceitar qualquer risco.
Mesmo investidores agressivos precisam de planejamento, liquidez e diversificação.
📱 Como acompanhar a carteira sem se tornar escravo do mercado
Uma rotina eficiente pode ser mais simples do que parece.
Mensalmente
- 💰 Conferir aportes.
- 📊 Verificar distribuição geral.
- 🧾 Registrar custos relevantes.
- 🎯 Confirmar se os objetivos continuam iguais.
Periodicamente
- 🔄 Avaliar necessidade de rebalanceamento.
- 📚 Revisar investimentos.
- 💼 Reavaliar situação financeira.
- 🌎 Conferir diversificação.
Quando houver mudança importante
Reavaliar a carteira se ocorrer:
- 🏠 Compra de imóvel.
- 💼 Mudança de carreira.
- 💰 Aumento ou redução relevante da renda.
- 👨👩👧 Mudança nas responsabilidades familiares.
- 🧓 Aproximação de um objetivo de aposentadoria.
- 🚨 Necessidade financeira inesperada.
📚 O papel do conhecimento financeiro
Uma carteira pode ser simples e, ainda assim, exigir conhecimento.
O investidor deve saber:
- o que possui;
- por que possui;
- quais riscos existem;
- quanto custa;
- como funciona a tributação;
- qual é a liquidez;
- qual é o prazo;
- qual é a função dentro da carteira.
Se o investimento não pode ser explicado de maneira simples, isso pode ser um sinal de que é necessário estudar mais antes de aumentar a posição.
Educação financeira reduz decisões impulsivas
Conhecimento não elimina risco.
Mas pode ajudar o investidor a diferenciar:
uma queda normal de mercado
de
uma mudança estrutural na tese de investimento.
Também ajuda a identificar:
uma oportunidade legítima
de
uma promessa exagerada de rentabilidade.
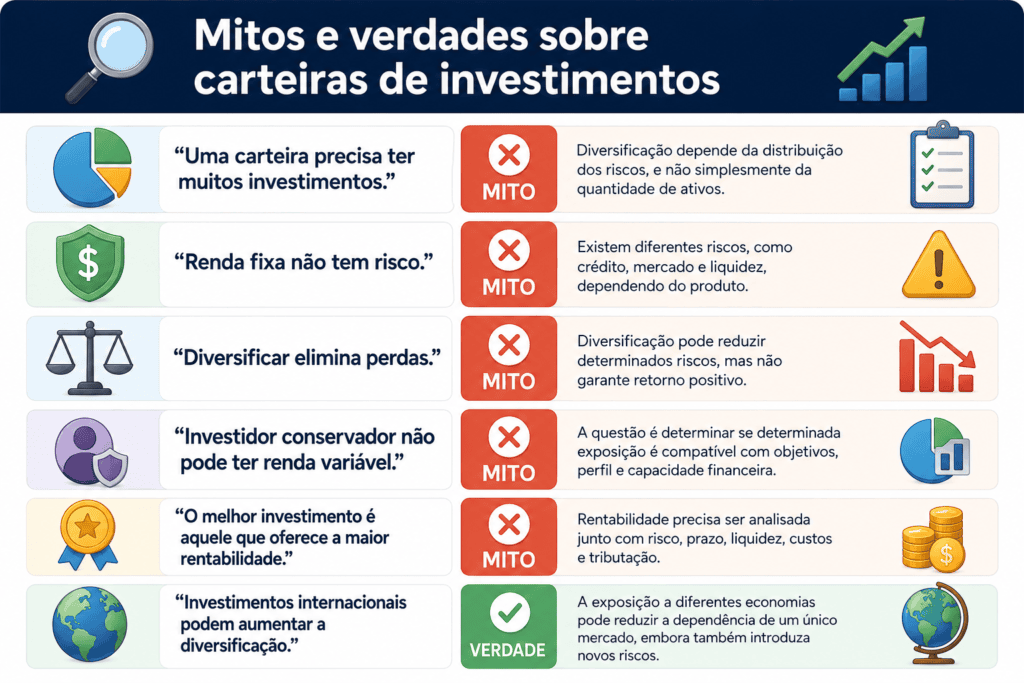
💡 Dicas práticas para melhorar a carteira
🎯 Defina uma política de investimentos
Mesmo uma política simples pode ajudar.
Registre:
- objetivos;
- prazo;
- alocação pretendida;
- limites de exposição;
- critérios de rebalanceamento;
- regras para mudanças.
📊 Use percentuais, não apenas valores
Uma carteira de R$ 100 mil pode ter:
R$ 50 mil em renda fixa
e
R$ 50 mil em renda variável.
Se o patrimônio subir para R$ 200 mil, os valores mudam.
Os percentuais ajudam a manter a estratégia.
🧾 Registre as decisões
Anote por que determinado investimento foi comprado.
Depois de alguns meses, será possível verificar se a decisão continua coerente.
🧠 Diferencie tese de opinião
“Eu acho que essa ação vai subir” é uma opinião.
“Comprei porque analisei determinado conjunto de fatores e considero que o ativo apresenta características compatíveis com minha estratégia” representa uma tese mais estruturada.
🚨 Desconfie de promessas
Expressões como:
- “lucro garantido”;
- “retorno sem risco”;
- “estratégia secreta”;
- “renda garantida”;
- “fique rico rapidamente”;
devem acender um sinal de alerta.
Mercados financeiros envolvem riscos.
📈 Tendências que podem influenciar as carteiras
O mercado financeiro está passando por transformações relevantes.
Entre as tendências que merecem acompanhamento estão:
🤖 Inteligência artificial
A inteligência artificial está sendo utilizada em análise de dados, automação, gestão de risco, atendimento, pesquisa e operações financeiras.
Isso pode aumentar produtividade, mas também cria novos desafios relacionados a dados, segurança, governança e confiabilidade das informações.
🌎 Maior acesso a investimentos internacionais
A tecnologia tornou mais simples acessar determinados produtos e mercados estrangeiros.
Isso amplia possibilidades de diversificação, mas também exige conhecimento sobre câmbio, tributação e regulamentação.
📱 Digitalização dos investimentos
Corretoras, bancos e plataformas digitais continuam tornando o acesso aos investimentos mais simples.
Isso democratiza o acesso, mas pode estimular excesso de negociação.
🧠 Crescimento da educação financeira
Cada vez mais investidores procuram entender não apenas quais ativos comprar, mas como construir estratégias de longo prazo.
Esse movimento tende a fortalecer uma abordagem baseada em planejamento.
🔐 Segurança digital
Quanto maior a digitalização, maior a importância da proteção de contas, dispositivos e credenciais.
O investidor deve utilizar boas práticas de segurança e desconfiar de contatos que solicitem senhas, códigos ou transferências inesperadas.
📌 Uma regra simples para avaliar qualquer investimento
Antes de colocar um ativo na carteira, tente responder:
1. O que é?
2. Como ganha dinheiro?
3. Quais são os principais riscos?
4. Qual é a liquidez?
5. Quanto custa?
6. Como é tributado?
7. Qual função ele desempenha na carteira?
8. O que poderia fazer essa tese deixar de fazer sentido?
Se você não consegue responder às perguntas, não precisa necessariamente abandonar o investimento.
Mas provavelmente precisa estudar mais antes de tomar uma decisão.
📚 O que uma boa carteira não precisa ter
Uma carteira não precisa obrigatoriamente possuir:
- ❌ dezenas de ações;
- ❌ inúmeros fundos;
- ❌ criptomoedas;
- ❌ investimentos internacionais;
- ❌ produtos sofisticados;
- ❌ operações frequentes;
- ❌ estratégias complexas.
O que ela precisa ter é coerência.
Uma carteira simples, bem compreendida e adequada ao objetivo pode ser mais eficiente para determinado investidor do que uma carteira extremamente sofisticada que ele não consegue acompanhar.
O guia avançará para a aplicação prática completa, incluindo como selecionar ativos, como montar uma carteira começando com pouco dinheiro, exemplos por faixa patrimonial, critérios de análise, rotina de acompanhamento, situações em que a carteira precisa ser modificada e um guia operacional para colocar a estratégia em prática.
🛠️ Como colocar a estratégia em prática
Depois de definir objetivos, prazo, perfil, liquidez, classes de ativos e critérios de diversificação, chega o momento de transformar o planejamento em uma carteira real.
É nessa etapa que o investidor precisa evitar outro erro comum: acreditar que montar uma carteira significa simplesmente abrir uma conta em uma corretora e comprar vários ativos.
A execução deve seguir a estratégia definida anteriormente.
Uma sequência organizada pode ser:
- 🎯 Definir os objetivos financeiros.
- 💰 Determinar quanto está disponível para investir.
- 🚨 Separar a reserva financeira.
- 🧭 Avaliar perfil e capacidade de risco.
- ⏳ Definir os horizontes de cada objetivo.
- 📊 Estabelecer uma alocação estratégica.
- 🔎 Selecionar os produtos.
- 💸 Comparar custos e tributação.
- 🔄 Estabelecer regras de acompanhamento.
- 📅 Revisar quando houver mudanças relevantes.
Essa sequência reduz a possibilidade de que uma decisão isolada altere toda a estratégia.
💰 Como montar uma carteira começando com pouco dinheiro
Uma das maiores dúvidas de quem está começando é acreditar que é necessário possuir um patrimônio elevado para montar uma carteira diversificada.
Não existe um valor mínimo universal para começar a organizar investimentos.
O mais importante é desenvolver uma estrutura compatível com os recursos disponíveis.
Imagine uma pessoa que consegue investir R$ 300 por mês.
Ela não precisa necessariamente comprar cinco ou dez produtos diferentes.
Pode começar construindo uma base financeira e, conforme os aportes aumentam, ampliar gradualmente a diversificação.
A prioridade deve ser organização
Para quem está começando, pode ser mais importante:
- 🧾 Controlar o orçamento.
- 💳 Reduzir dívidas caras.
- 🚨 Construir uma reserva.
- 💰 Criar o hábito de investir.
- 📚 Estudar os produtos.
- 📊 Desenvolver uma estratégia simples.
Uma carteira de R$ 500 bem planejada pode representar um ponto de partida mais saudável do que uma carteira de R$ 50 mil construída sem critérios.
O tamanho da carteira muda a estratégia
Quando o patrimônio é pequeno, possuir muitos ativos pode aumentar a complexidade sem necessariamente melhorar a diversificação.
Imagine um investidor com R$ 1.000.
Dividir esse valor entre dez produtos diferentes poderia resultar em posições muito pequenas.
Com o crescimento do patrimônio, torna-se possível ampliar a distribuição.
Por isso, a diversificação pode ser construída progressivamente.
📈 Como aumentar a carteira ao longo do tempo
Uma carteira de investimentos pode evoluir em etapas.
Etapa inicial
Prioridade:
organização financeira + reserva + conhecimento.
Etapa de consolidação
Prioridade:
diversificação + aportes regulares + controle de riscos.
Etapa de crescimento
Prioridade:
expansão patrimonial + diversificação internacional + otimização da estrutura.
Etapa de preservação
Prioridade:
proteção patrimonial + liquidez + adequação dos riscos aos objetivos mais próximos.
Essa evolução não precisa ocorrer em datas específicas.
Ela depende da realidade financeira de cada pessoa.
🧮 Exemplo de evolução patrimonial
Considere um cenário hipotético em que uma pessoa começa investindo:
R$ 500 por mês.
Com o passar dos anos, sua renda aumenta e os aportes passam para:
R$ 1.000 por mês.
Posteriormente:
R$ 2.000 por mês.
Nesse cenário, a principal mudança da carteira pode não ser a escolha de novos produtos.
Pode ser simplesmente o aumento da capacidade de aporte.
Isso demonstra uma característica importante da construção patrimonial:
a taxa de poupança e a disciplina podem ter papel tão relevante quanto a seleção dos investimentos.
Não existe garantia de determinado patrimônio futuro porque retornos de mercado são incertos, mas o aumento dos aportes aumenta o capital efetivamente colocado em investimento.
🏦 Como avaliar uma instituição financeira
Escolher onde investir também faz parte do planejamento.
Antes de abrir uma conta ou transferir recursos, vale avaliar:
- 🔎 Regulamentação e autorização aplicáveis.
- 🛡️ Estrutura de segurança.
- 💻 Qualidade da plataforma.
- 📊 Produtos disponíveis.
- 💸 Custos.
- 📞 Atendimento.
- 📄 Transparência das informações.
- 🔐 Recursos de proteção da conta.
- 🧾 Documentação dos produtos.
Também é importante compreender a diferença entre a instituição utilizada para acessar determinado investimento e o emissor do ativo.
Em alguns casos, o investimento pode ser emitido por uma instituição enquanto a plataforma utilizada pelo cliente pertence a outra.
Essa distinção ajuda a entender melhor os riscos envolvidos.
🔐 Segurança digital na carteira
Com a digitalização dos investimentos, segurança deixou de ser apenas uma preocupação das instituições.
O próprio investidor precisa adotar medidas de proteção.
Boas práticas
- 🔐 Use autenticação em dois fatores sempre que disponível.
- 📱 Mantenha o celular protegido por senha ou biometria.
- 💻 Evite acessar contas financeiras em computadores públicos.
- 🧠 Nunca compartilhe senhas ou códigos de autenticação.
- 📩 Desconfie de mensagens solicitando transferências urgentes.
- 🔎 Confirme o domínio e o aplicativo antes de inserir credenciais.
- 🛡️ Mantenha sistemas e aplicativos atualizados.
Nenhum investimento é seguro se o acesso à conta estiver comprometido.
📊 Como analisar um fundo de investimento
Fundos podem facilitar a diversificação, mas não devem ser escolhidos somente pelo desempenho passado.
Antes de investir, analise documentos e características como:
- 🎯 Objetivo do fundo.
- 📜 Política de investimento.
- ⚠️ Principais riscos.
- 💸 Taxa de administração.
- 📈 Taxa de performance, quando existente.
- 💧 Liquidez.
- 🧑💼 Gestão.
- 📊 Estratégia.
- 🧾 Tributação aplicável.
- 📅 Prazo de cotização e resgate.
Não escolha fundo apenas pelo ranking
Imagine que um fundo apresentou desempenho excepcional no último ano.
Isso não significa que será o melhor fundo no próximo ano.
É necessário entender:
como ele ganhou dinheiro?
Se o desempenho ocorreu devido a uma exposição específica que não deve se repetir, o resultado histórico pode ter pouca utilidade para prever o futuro.
Além disso, o investidor precisa avaliar se consegue suportar os riscos da estratégia.
📈 Como analisar uma ação antes de incluí-la
Para investidores que escolhem ações individualmente, uma análise pode considerar diferentes dimensões.
Modelo de negócio
Pergunte:
Como a empresa ganha dinheiro?
Se a resposta não for clara, talvez seja necessário estudar mais.
Vantagem competitiva
A empresa possui algum diferencial sustentável?
Pode ser:
- 🏭 Estrutura operacional.
- 💻 Tecnologia.
- 🏷️ Marca.
- 🌎 Escala.
- 📊 Distribuição.
- 🔐 Propriedade intelectual.
- 🤝 Relacionamento com clientes.
Nenhum desses fatores garante desempenho futuro.
Eles são elementos de análise.
Saúde financeira
É importante observar indicadores e demonstrações financeiras relevantes para o setor.
Entre os pontos que podem ser analisados:
- 💰 Receita.
- 📊 Lucro.
- 💳 Endividamento.
- 💵 Fluxo de caixa.
- 📈 Margens.
- 🏭 Retorno sobre capital.
- 🔄 Evolução histórica.
Os indicadores adequados variam conforme o tipo de empresa.
Valuation
Uma empresa excelente pode estar sendo negociada a um preço que não seja considerado atrativo dentro das premissas utilizadas por determinado investidor.
Da mesma forma, uma empresa barata pode estar barata por razões importantes.
Por isso, preço e qualidade precisam ser analisados conjuntamente.
🏢 Como analisar um fundo imobiliário
Para FIIs, a análise pode considerar:
Tipo de fundo
É importante identificar se o fundo investe principalmente em imóveis, recebíveis ou outras estratégias.
Qualidade dos ativos
Em fundos de imóveis, pode ser relevante analisar:
- 📍 Localização.
- 🏢 Qualidade dos imóveis.
- 👥 Perfil dos locatários.
- 📅 Prazo dos contratos.
- 💰 Receita.
- 🚨 Vacância.
Crédito
Em fundos de recebíveis, a qualidade dos créditos e os riscos associados aos devedores são elementos importantes.
Gestão
O gestor toma decisões relevantes para o fundo.
Por isso, conhecer a estratégia e o histórico de atuação pode ajudar na análise.
Preço
O preço de mercado da cota também precisa ser considerado.
Uma distribuição elevada de rendimentos não torna automaticamente a cota barata.
🌎 Como avaliar exposição internacional
Uma carteira internacional pode ser construída por diferentes caminhos.
Dependendo do investidor e do produto disponível, pode existir exposição por:
- 📊 ETFs.
- 🏢 Fundos.
- 📈 Ações estrangeiras.
- 🌎 Outros instrumentos.
A análise deve considerar:
- 💵 Câmbio.
- 🧾 Tributação.
- 💸 Custos.
- ⚠️ Risco do mercado.
- 🌍 Região.
- 🏭 Setores.
- 💧 Liquidez.
- 📄 Regulamentação.
Diversificação internacional não significa abandonar o Brasil
O objetivo pode ser complementar a exposição doméstica.
Uma pessoa pode continuar investindo em empresas e títulos brasileiros enquanto mantém parte do patrimônio exposta a mercados estrangeiros.
Isso pode reduzir a dependência de uma única economia.
🪙 Como analisar criptoativos
Criptoativos exigem cuidados adicionais.
Antes de comprar determinado ativo, é importante compreender:
- 💻 Qual problema o projeto pretende resolver.
- 🔗 Como funciona sua tecnologia.
- 🪙 Qual é o modelo de emissão.
- 🔐 Como funciona a custódia.
- 💧 Qual é a liquidez.
- ⚠️ Quais riscos existem.
- 🏦 Quais intermediários estão envolvidos.
- ⚖️ Qual é o ambiente regulatório aplicável.
Também é importante entender que grandes oscilações podem ocorrer.
Uma exposição pequena dentro de uma carteira pode representar risco elevado se o ativo tiver volatilidade muito alta.
⚖️ Como comparar dois investimentos
Uma comparação eficiente deve ir além da rentabilidade.
Use uma matriz como esta:
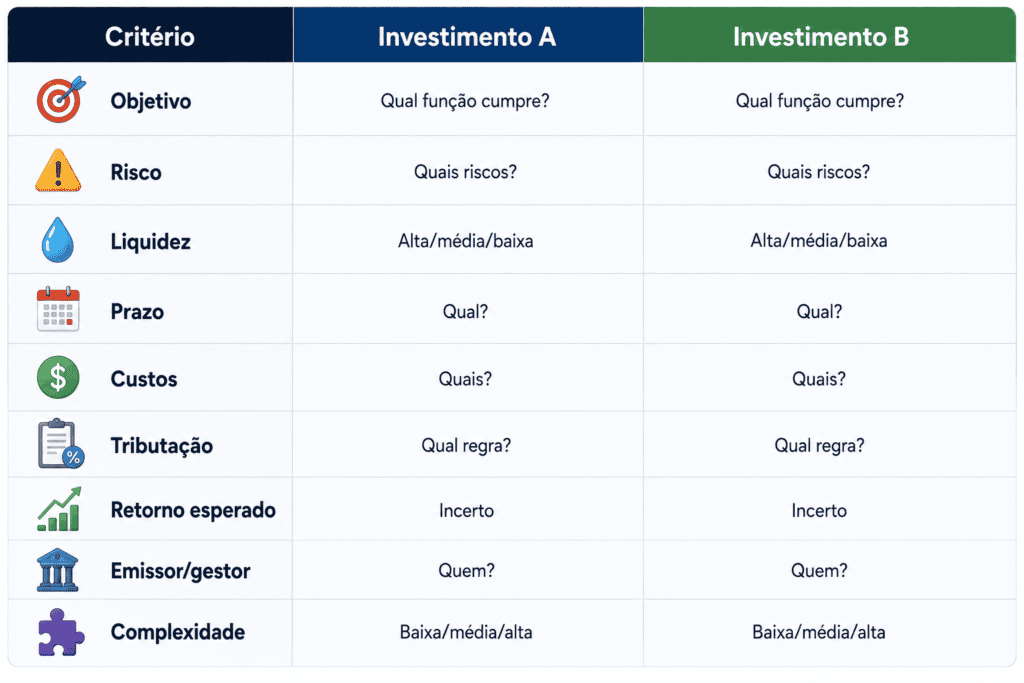
Essa tabela ajuda a retirar a emoção da comparação.
🧠 Como avaliar uma recomendação de investimento
Antes de seguir uma recomendação encontrada na internet, faça perguntas.
Quem está recomendando?
Verifique formação, experiência e eventuais conflitos de interesse.
Como a pessoa ganha dinheiro?
Uma recomendação pode estar relacionada à venda de determinado produto.
Isso não significa necessariamente que a recomendação seja inadequada, mas o conflito deve ser compreendido.
Quais são os riscos?
Se uma recomendação fala apenas sobre potencial de retorno e praticamente não menciona riscos, merece atenção adicional.
Qual é o horizonte?
Uma estratégia de curto prazo pode não ser compatível com uma carteira destinada à aposentadoria.
Existe uma promessa?
Nenhum investimento de mercado deve ser apresentado como garantia de enriquecimento rápido.
🚨 Sinais de alerta
Desconfie especialmente de propostas que apresentem:
- 🚩 Rentabilidade garantida muito acima do mercado.
- 🚩 Ausência de riscos.
- 🚩 Pressão para investir imediatamente.
- 🚩 Necessidade de transferir dinheiro para contas pessoais.
- 🚩 Supostos “métodos secretos”.
- 🚩 Promessas de lucro diário.
- 🚩 Depoimentos como principal prova.
- 🚩 Falta de documentação.
- 🚩 Dificuldade para explicar como o investimento funciona.
- 🚩 Pedido de senhas ou códigos de autenticação.
Investimentos legítimos podem ser complexos, mas a complexidade não deve ser usada para esconder informações essenciais.
📱 Carteira e comportamento em períodos de alta
O investidor costuma sentir medo durante quedas.
Mas períodos de forte valorização também apresentam riscos comportamentais.
Quando um ativo sobe rapidamente, pode surgir a sensação de que:
“Se eu não comprar agora, vou perder a oportunidade.”
Esse sentimento pode levar a decisões impulsivas.
A regra do planejamento
Se determinado ativo não fazia parte da estratégia antes de subir, o simples fato de ter subido não deveria ser suficiente para colocá-lo na carteira.
Antes de comprar, volte às perguntas fundamentais:
- 🎯 Qual é a função?
- ⚠️ Qual é o risco?
- 📊 Qual é a exposição atual?
- 💰 Qual é o preço?
- ⏳ Qual é o horizonte?
- 🔎 Qual é a tese?
📉 Carteira e períodos de crise
Crises fazem parte do funcionamento dos mercados financeiros.
Durante esses períodos, diferentes classes de ativos podem apresentar quedas simultâneas.
Por isso, diversificação não deve ser confundida com uma promessa de que todos os investimentos sempre subirão em momentos diferentes.
Em determinados eventos sistêmicos, vários mercados podem sofrer ao mesmo tempo.
A principal utilidade da diversificação é evitar dependência excessiva de uma única fonte de risco.
🧭 Quando uma carteira precisa ser modificada?
Uma carteira não precisa ser alterada simplesmente porque determinado ativo caiu.
Existem motivos mais relevantes.
Mudança de objetivo
Se o investidor passa a precisar do dinheiro antes do previsto, a estratégia pode precisar ser revista.
Mudança de perfil
Alterações na situação financeira ou na tolerância ao risco podem exigir nova avaliação.
Mudança de horizonte
À medida que uma meta se aproxima, a carteira pode precisar assumir uma estrutura diferente.
Mudança estrutural no investimento
Se a tese que justificava determinada posição mudou de forma significativa, é necessário reavaliá-la.
Concentração excessiva
Uma valorização muito forte de determinado ativo pode fazer sua participação ficar maior do que o planejado.
Alteração regulatória ou tributária
Mudanças nas regras podem alterar a atratividade ou a estrutura de determinados investimentos.
🧮 Exemplo: carteira antes e depois de uma valorização
Considere uma carteira hipotética:
Inicial
- 50% renda fixa
- 30% ações
- 20% ativos internacionais
Depois de uma forte valorização das ações:
- 40% renda fixa
- 42% ações
- 18% internacionais
A carteira mudou de perfil.
Se a estratégia original tinha sido planejada para 30% em ações, o investidor pode avaliar um rebalanceamento.
A decisão deve considerar:
- 💸 custos;
- 🧾 tributação;
- 📊 condições do mercado;
- 🎯 objetivos;
- ⚠️ riscos;
- 💧 liquidez.
Não existe obrigação de rebalancear imediatamente.
O importante é reconhecer a alteração da exposição.
📚 Como criar uma política pessoal de investimentos
Uma política de investimentos pode ser simples.
Um documento de uma ou duas páginas pode registrar:
Objetivos
Exemplo:
Construção de patrimônio para longo prazo e formação de recursos para objetivos futuros.
Horizonte
Exemplo:
15 a 20 anos para a principal meta patrimonial.
Liquidez
Exemplo:
Reserva separada da carteira de longo prazo.
Alocação
Definir percentuais-alvo para as diferentes classes.
Limites
Estabelecer limites para evitar concentração excessiva.
Rebalanceamento
Definir quando a carteira será revisada.
Mudanças de estratégia
Registrar quais eventos justificariam uma alteração.
Esse documento pode funcionar como uma espécie de contrato pessoal contra decisões impulsivas.
📋 Modelo de política de investimentos
Objetivo
Construção patrimonial de longo prazo.
Prazo
Superior a dez anos.
Reserva
Mantida separadamente.
Classes permitidas
- 💰 Renda fixa.
- 📈 Renda variável.
- 🌎 Investimentos internacionais.
- 🏢 Fundos imobiliários.
- 🪙 Criptoativos, caso façam sentido para o perfil.
Critérios
- 🎯 Compatibilidade com objetivos.
- ⚠️ Risco compreendido.
- 💸 Custos analisados.
- 🧾 Tributação considerada.
- 💧 Liquidez adequada.
Revisão
Periódica ou sempre que houver mudança relevante na situação financeira.
Esse modelo é educacional e precisa ser adaptado à realidade de cada investidor.
📊 Como avaliar o desempenho da carteira
Uma das perguntas mais difíceis é:
“Minha carteira está indo bem?”
Não basta comparar o saldo atual com o saldo anterior.
É necessário considerar:
- 💰 Aportes realizados.
- 💸 Resgates.
- 📅 Período analisado.
- 📊 Rentabilidade.
- ⚠️ Risco assumido.
- 🎯 Objetivo.
- 📈 Referência adequada.
Rentabilidade absoluta
Mostra quanto o patrimônio variou.
Mas pode ser insuficiente quando houve vários aportes.
Rentabilidade relativa
Pode comparar o desempenho da carteira com uma referência apropriada.
O benchmark precisa fazer sentido para a estratégia.
Não é adequado comparar uma carteira diversificada com um único índice de ações e concluir automaticamente que ela é ruim porque apresentou retorno inferior.
O benchmark precisa ser coerente com a composição e o objetivo.
🧮 O impacto dos aportes na análise
Imagine que um investidor começou o ano com:
R$ 50 mil.
Durante o ano, adicionou:
R$ 20 mil.
Terminou com:
R$ 75 mil.
Isso não significa que ganhou R$ 25 mil.
Parte do aumento veio dos aportes.
Por isso, avaliar desempenho exige considerar os fluxos de entrada e saída.
Plataformas de investimento podem apresentar métricas específicas para isso.
O investidor deve compreender qual metodologia está sendo utilizada.
🧠 Rentabilidade não é o único indicador
Uma carteira pode ter desempenho inferior ao de um ativo específico e ainda estar cumprindo sua função.
Imagine uma carteira com:
- renda fixa;
- ações;
- exterior.
Se ações subirem fortemente em determinado ano, uma carteira diversificada pode apresentar retorno inferior ao índice de ações.
Isso não significa automaticamente que a diversificação falhou.
O investidor abriu mão de parte da concentração justamente para reduzir dependência daquele cenário.
A comparação correta
A pergunta deveria ser:
“A carteira apresentou resultado compatível com o risco e o objetivo que foram definidos?”
Essa é uma pergunta mais útil do que:
“Ganhei mais ou menos que meu amigo?”
👨👩👧 Carteira para diferentes momentos da vida
As necessidades financeiras mudam com o tempo.
Início da carreira
Prioridades podem incluir:
- 💰 Formação de reserva.
- 📚 Educação financeira.
- 💼 Aumento da capacidade de geração de renda.
- 📈 Construção inicial de patrimônio.
Formação de família
Podem surgir:
- 🏠 Compra de imóvel.
- 👶 Custos relacionados aos filhos.
- 🛡️ Seguros.
- 🎓 Planejamento educacional.
Consolidação patrimonial
Pode existir maior foco em:
- 📈 Crescimento.
- 🌎 Diversificação internacional.
- 🧾 Eficiência tributária dentro das regras vigentes.
- 🏢 Proteção patrimonial.
Aproximação da aposentadoria
A prioridade pode mudar para:
- 🛡️ Preservação.
- 💧 Liquidez.
- 💵 Geração de renda.
- 📉 Redução gradual de determinados riscos.
Essas mudanças demonstram por que não existe uma carteira universal.
🧓 Carteira para aposentadoria
A aposentadoria exige atenção especial porque envolve um horizonte longo e, posteriormente, uma fase de utilização do patrimônio.
Durante a fase de acumulação, o investidor pode priorizar crescimento patrimonial compatível com seu perfil.
À medida que a aposentadoria se aproxima, o planejamento precisa considerar:
- 📅 Quando o dinheiro será utilizado.
- 💰 Quanto será necessário.
- 💧 Qual liquidez será necessária.
- 📉 Quanto de volatilidade pode ser suportado.
- 💵 Como será gerada a renda.
- 🧾 Tributação aplicável.
O planejamento não termina quando a pessoa se aposenta.
A estratégia precisa mudar conforme começa a fase de utilização dos recursos.
🏠 Carteira para objetivos de médio prazo
Objetivos de médio prazo exigem atenção especial.
Imagine uma pessoa que pretende comprar um imóvel daqui a quatro anos.
Se o valor da entrada estiver quase todo investido em ativos altamente voláteis, uma queda próxima da data de compra pode comprometer o objetivo.
Por isso, conforme a data se aproxima, o investidor pode precisar reavaliar a exposição ao risco.
Isso não significa que todo investimento de médio prazo deva estar necessariamente em uma única classe.
Significa que a carteira deve respeitar o prazo da necessidade.
🧠 A carteira deve evoluir com o investidor
Um dos maiores erros é criar uma carteira e nunca mais analisá-la.
A vida financeira muda.
Uma pessoa pode:
- aumentar sua renda;
- comprar um imóvel;
- ter filhos;
- mudar de profissão;
- receber uma herança;
- iniciar uma empresa;
- aproximar-se da aposentadoria.
Cada evento pode alterar a capacidade de assumir riscos.
Por isso, uma carteira bem estruturada é dinâmica.
Mas ser dinâmica não significa ser constantemente modificada.
Significa ser revisada quando existe uma razão relevante.
📱 Uma rotina simples de acompanhamento
Para evitar excesso de movimentação, o investidor pode estabelecer uma rotina.
🗓️ Uma vez por mês
- 💰 Conferir aportes.
- 📊 Verificar patrimônio.
- 🧾 Registrar movimentações.
- 🔎 Conferir se houve algum problema operacional.
📅 A cada período definido pelo próprio planejamento
- ⚖️ Avaliar distribuição.
- 🔄 Verificar necessidade de rebalanceamento.
- 📚 Revisar investimentos.
- 🎯 Confirmar objetivos.
🚨 Sempre que ocorrer uma mudança importante
Reavaliar:
- renda;
- despesas;
- objetivos;
- prazo;
- patrimônio;
- responsabilidades;
- perfil de risco.
🧩 A carteira ideal é aquela que você consegue manter
Uma estratégia teoricamente excelente pode ser ruim se o investidor não conseguir permanecer nela.
Imagine uma pessoa que possui uma carteira altamente volátil, mas não consegue dormir quando os preços caem.
Provavelmente existe incompatibilidade entre a estratégia e seu comportamento.
Nesse caso, a solução não necessariamente é “ter mais disciplina”.
Pode ser necessário rever a exposição ao risco.
🧠 Uma carteira sustentável é aquela que o investidor consegue compreender, acompanhar e manter durante diferentes cenários de mercado.
📌 Resumo operacional
Para colocar tudo em prática, siga esta sequência:
- 🎯 Defina metas.
- ⏳ Determine prazos.
- 🚨 Construa a reserva.
- 🧭 Conheça seu perfil.
- 💧 Defina a necessidade de liquidez.
- 📊 Escolha uma alocação.
- 🔎 Analise os produtos.
- 💸 Compare custos.
- 🧾 Verifique tributação vigente.
- 🌎 Considere diversificação geográfica.
- ⚠️ Controle concentração.
- 🔄 Defina regras de rebalanceamento.
- 📚 Registre as decisões.
- 🧘 Evite decisões emocionais.
🔎 Como saber se sua carteira está realmente diversificada?
Uma das melhores formas de avaliar uma carteira é abandonar temporariamente a lista de produtos e olhar para as exposições.
Pergunte:
- 🏦 Estou excessivamente dependente de um único emissor?
- 🏭 Minha carteira está concentrada em poucos setores?
- 🌎 Estou exposto a apenas uma economia?
- 💵 Grande parte do patrimônio depende de uma única moeda?
- 📈 Minha carteira depende excessivamente de renda variável?
- 💧 Tenho liquidez suficiente para minhas necessidades?
- ⚠️ Existem riscos que aparecem repetidamente em vários investimentos?
Se a resposta for positiva para várias dessas perguntas, pode existir concentração mesmo que a carteira tenha muitos produtos.
Diversificação precisa ser compreendida
Imagine uma carteira com:
- cinco ações de bancos;
- três fundos relacionados ao setor financeiro;
- dois títulos emitidos por instituições financeiras.
O investidor pode dizer:
“Tenho dez investimentos diferentes.”
Mas existe uma exposição significativa ao mesmo segmento.
Esse exemplo mostra que diversificação verdadeira exige olhar para o risco subjacente.
⚖️ Carteira simples ou carteira sofisticada?
Não existe uma regra segundo a qual uma carteira mais complexa seja melhor.
Na verdade, a complexidade pode aumentar:
- 💸 custos;
- 🧾 dificuldades tributárias;
- 🔎 necessidade de acompanhamento;
- 🧠 necessidade de conhecimento;
- ⚠️ possibilidade de erros.
Uma carteira simples pode utilizar poucos instrumentos para obter exposição a diferentes classes de ativos.
Uma carteira mais sofisticada pode utilizar maior quantidade de produtos, estratégias e mercados.
A escolha deve depender da necessidade e do conhecimento do investidor.
💡 Simplicidade é uma vantagem quando ela não compromete a estratégia.
🧮 Como montar uma carteira de investimentos com R$ 10 mil
Não existe uma composição universalmente adequada para R$ 10 mil.
O valor, por si só, não determina a carteira.
Imagine três pessoas com os mesmos R$ 10 mil.
Pessoa A
Precisa do dinheiro daqui a seis meses.
Pessoa B
Pretende utilizar o dinheiro daqui a cinco anos.
Pessoa C
Está investindo para uma aposentadoria que ocorrerá daqui a 25 anos.
As três possuem exatamente o mesmo patrimônio.
Mas os objetivos são completamente diferentes.
Por isso, o primeiro passo continua sendo definir a finalidade do dinheiro.
Exemplo puramente educacional
Suponha que determinado investidor tenha R$ 10 mil destinados exclusivamente a um objetivo de longo prazo e que sua estratégia aceite diferentes classes de ativos.
Uma estrutura hipotética poderia ser:
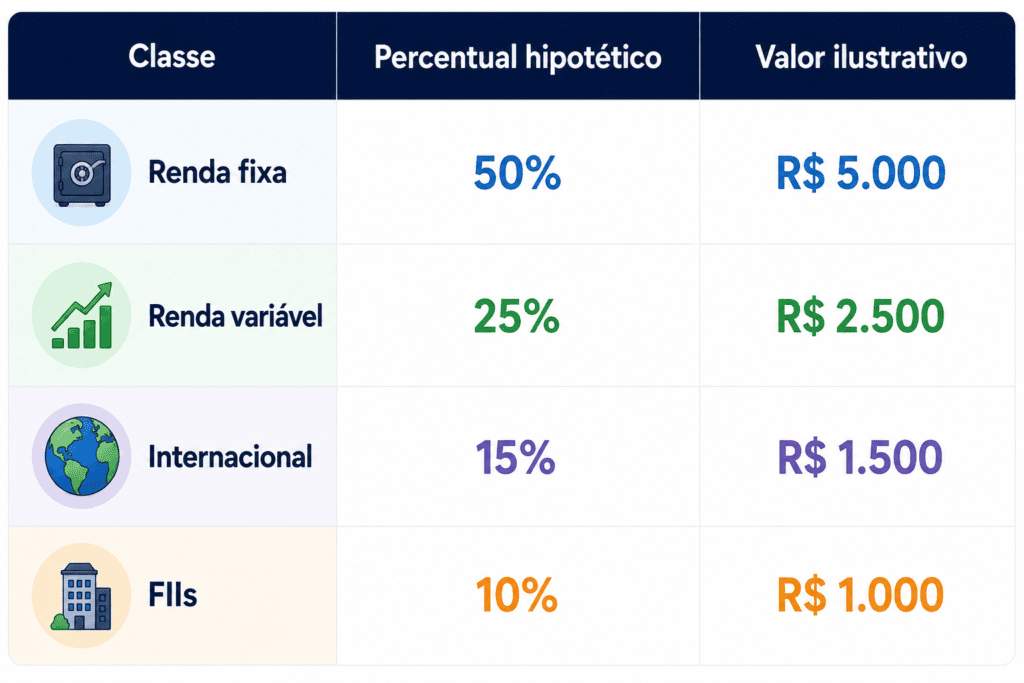
Esses números servem apenas para explicar o conceito de alocação.
Eles não constituem recomendação de investimento.
💰 Como montar uma carteira de investimentos com R$ 50 mil
Com R$ 50 mil, o investidor pode ter mais possibilidades de distribuição, mas ainda precisa evitar complexidade desnecessária.
Uma carteira hipotética poderia ser organizada por funções:
Núcleo
💰 Renda fixa destinada a estabilidade relativa e objetivos específicos.
Crescimento
📈 Ativos de renda variável para objetivos de longo prazo, conforme o perfil.
Diversificação
🌎 Exposição internacional para reduzir dependência exclusiva do mercado doméstico.
Estratégias complementares
🏢 FIIs ou outras classes, quando fizerem sentido dentro da estratégia.
O ponto principal não é encontrar a porcentagem perfeita.
É evitar que o investidor escolha os percentuais apenas porque viu determinado modelo na internet.
💼 Como montar uma carteira com R$ 100 mil
À medida que o patrimônio cresce, torna-se ainda mais importante observar concentração.
Imagine que R$ 100 mil estejam distribuídos da seguinte forma:
R$ 80 mil em um único ativo.
Mesmo que o ativo seja considerado excelente, existe uma concentração muito elevada.
Uma carteira com R$ 100 mil pode ser analisada em termos de:
- classe;
- emissor;
- setor;
- país;
- moeda;
- liquidez;
- prazo;
- risco.
O patrimônio maior aumenta a importância da gestão de risco.
📈 O papel dos aportes em uma carteira
Aportes são uma ferramenta importante para a construção patrimonial.
Imagine que um investidor possui uma carteira equilibrada e consegue adicionar R$ 2 mil por mês.
Em vez de distribuir os R$ 2 mil igualmente entre todos os investimentos, ele pode direcionar os novos recursos para as classes que estejam abaixo dos pesos definidos na estratégia, desde que isso continue adequado ao planejamento.
Essa abordagem pode ajudar no rebalanceamento.
Aportes e disciplina
O aporte recorrente também ajuda a transformar investimento em hábito.
Porém, disciplina não significa investir automaticamente sem analisar nada.
É necessário continuar observando:
- 🎯 objetivos;
- 📊 alocação;
- ⚠️ riscos;
- 💸 custos;
- 🧾 tributação;
- 💧 liquidez.
🧠 O efeito dos juros compostos
Os juros compostos representam a possibilidade de os rendimentos gerarem novos rendimentos ao longo do tempo.
Em termos simplificados:
capital inicial → rendimento → novo capital → novos rendimentos → crescimento acumulado.
O tempo é um dos principais componentes desse processo.
Por isso, começar a organizar a vida financeira cedo pode ser relevante mesmo quando os primeiros aportes são pequenos.
Exemplo hipotético
Imagine um investidor que consegue investir determinado valor mensal durante muitos anos.
Mesmo sem considerar uma taxa de retorno específica, o patrimônio acumulado será resultado de:
aportes + tempo + rendimento dos investimentos.
Como a rentabilidade futura é incerta, não é responsável prometer determinado patrimônio final.
Mas o conceito demonstra por que o horizonte de longo prazo é tão importante para a construção patrimonial.
🚫 O que não fazer ao montar uma carteira
❌ Não copie carteiras de influenciadores
A carteira de outra pessoa foi construída para outra realidade.
❌ Não escolha produtos apenas pela rentabilidade anunciada
A taxa precisa ser analisada junto com risco, liquidez, custos e tributação.
❌ Não coloque dinheiro de emergência em investimentos inadequados à liquidez necessária
A reserva possui uma função diferente.
❌ Não concentre patrimônio porque “conhece muito” determinada empresa
Conhecimento reduz incertezas, mas não elimina riscos.
❌ Não transforme uma carteira de longo prazo em uma sequência de operações
Movimentação frequente pode aumentar custos e decisões emocionais.
❌ Não trate investimento como aposta
Uma carteira deve ser baseada em planejamento.
❌ Não use dinheiro necessário no curto prazo para buscar retornos elevados
Quanto mais próxima estiver a necessidade, mais importante é controlar a exposição a oscilações.
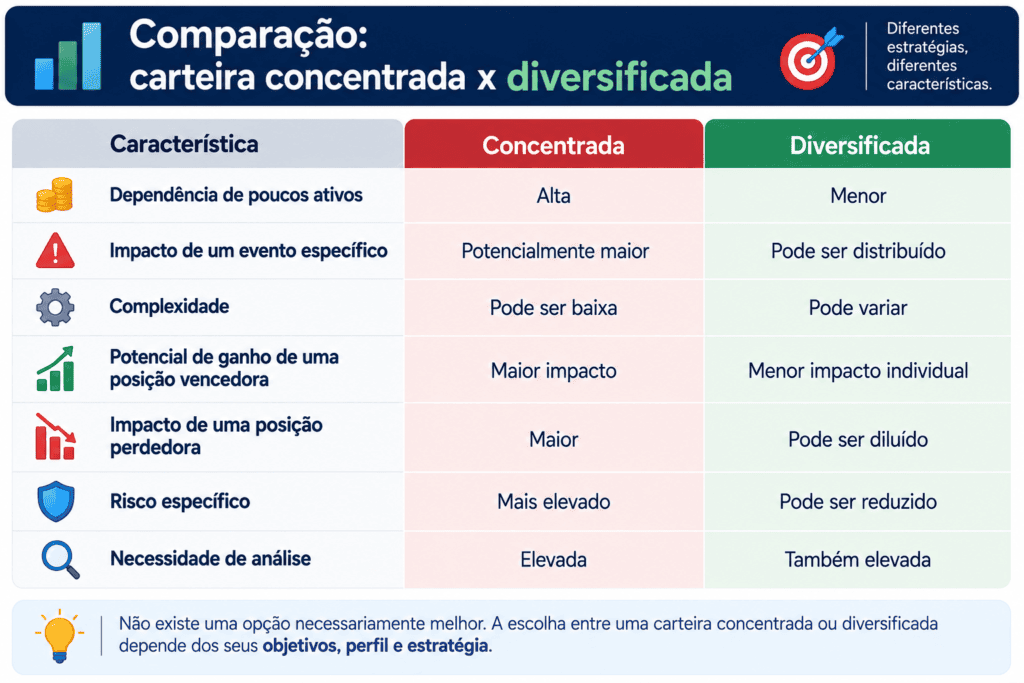
A diversificação não necessariamente aumenta o retorno.
Sua principal função é distribuir riscos.
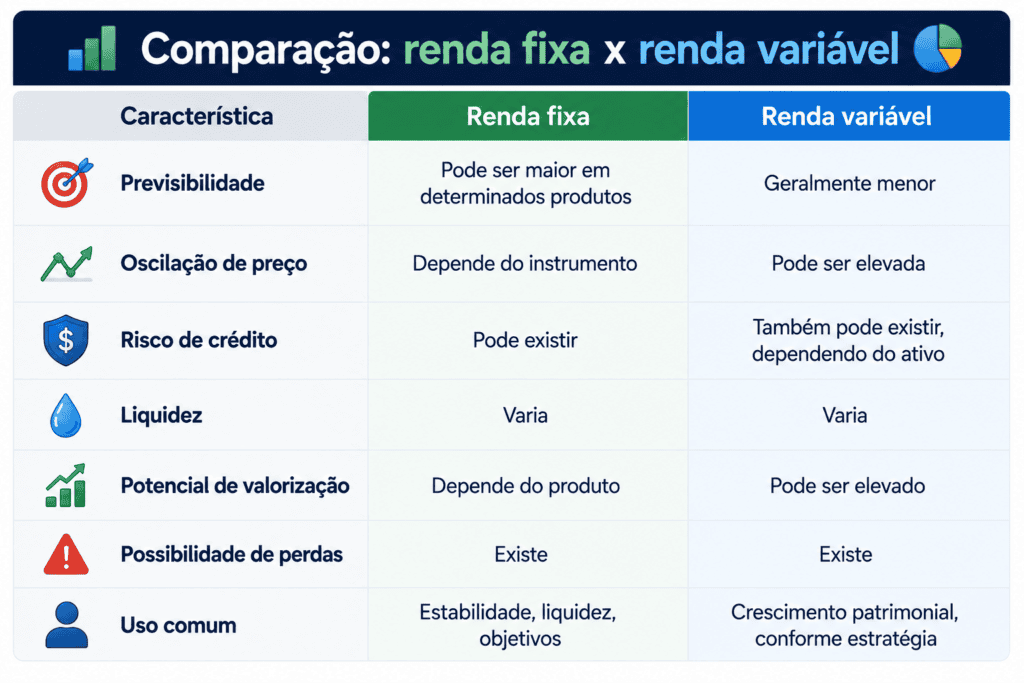
Essa comparação é simplificada.
Existem diferentes produtos dentro de cada classe e suas características podem ser muito diferentes.
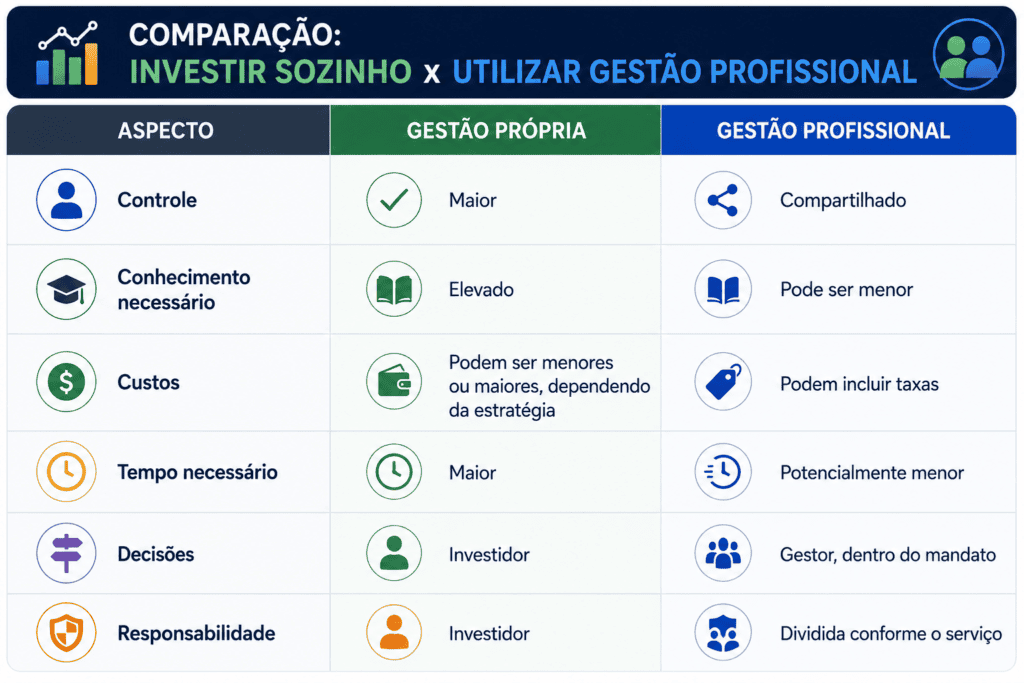
Nenhuma das duas alternativas é automaticamente superior.
A escolha depende de conhecimento, disponibilidade, complexidade da carteira e preferência pessoal.
🧭 Como escolher uma estratégia de longo prazo
Uma estratégia consistente costuma possuir algumas características.
🎯 Tem um objetivo claro
O investidor sabe para que está acumulando patrimônio.
⏳ Possui horizonte definido
Existe uma noção de quando os recursos poderão ser utilizados.
⚠️ Conhece os riscos
O investidor não entra em um ativo sem compreender suas principais possibilidades de perda.
💧 Mantém liquidez compatível
O patrimônio necessário para emergências não fica preso em estratégias inadequadas.
📊 Possui diversificação
Não depende excessivamente de uma única empresa, setor, país ou classe.
🔄 Possui regras de revisão
A carteira é analisada periodicamente ou quando surgem mudanças relevantes.
🧠 O papel da disciplina
Investir não é apenas uma atividade financeira.
É também uma atividade comportamental.
O investidor precisa tomar decisões em momentos de:
- 📈 euforia;
- 📉 medo;
- 😰 incerteza;
- 📰 excesso de informação;
- 🚀 forte valorização;
- 💥 crises.
Uma estratégia previamente definida funciona como uma referência.
Ela ajuda a responder:
“O que devo fazer agora?”
em vez de deixar toda decisão depender da emoção do momento.
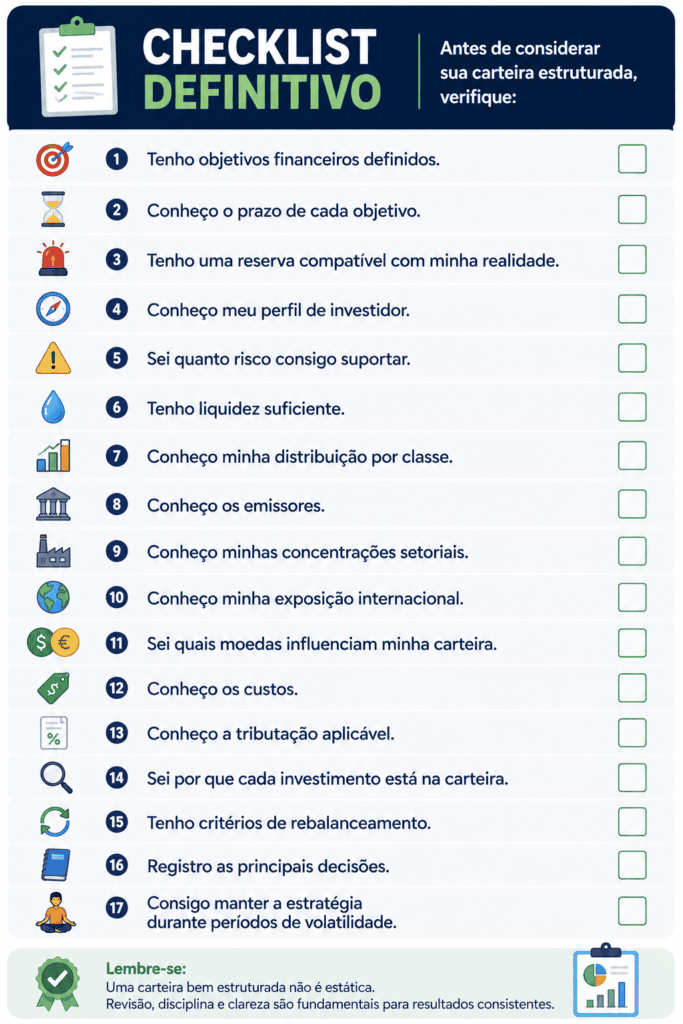
📝 Perguntas frequentes sobre carteira de investimentos
1. Qual é o melhor investimento para montar uma carteira?
Não existe um investimento universalmente melhor.
A escolha depende dos objetivos, prazo, liquidez, perfil de risco, custos, tributação e características de cada produto.
Uma carteira normalmente combina diferentes investimentos para cumprir funções distintas.
2. Quanto dinheiro preciso para começar uma carteira?
Não existe um valor universal.
É possível começar com valores relativamente pequenos, dependendo dos produtos disponíveis e das condições da instituição financeira.
Mais importante do que o tamanho inicial é estabelecer uma estratégia coerente e manter disciplina financeira.
3. É melhor investir tudo de uma vez ou aos poucos?
A resposta depende da situação, dos objetivos, da estratégia e das condições do investidor.
Aportes graduais podem ser uma forma prática de construir patrimônio ao longo do tempo.
O mais importante é evitar decisões tomadas exclusivamente pela tentativa de prever o melhor momento do mercado.
4. Quantos investimentos uma carteira deve ter?
Não existe número ideal.
Uma carteira deve possuir ativos suficientes para alcançar uma diversificação adequada, sem criar complexidade desnecessária.
Ter mais produtos não significa automaticamente ter menos risco.
5. Devo mudar minha carteira quando o mercado cai?
Não necessariamente.
Uma queda pode ser apenas uma oscilação de mercado ou pode refletir uma mudança relevante nos fundamentos de determinado investimento.
A decisão deve considerar a estratégia, os objetivos, os riscos e as circunstâncias que provocaram a mudança.
6. Posso montar uma carteira sozinho?
Sim, desde que tenha conhecimento suficiente para compreender os produtos, riscos, custos e regras aplicáveis.
Quando a complexidade ou o patrimônio justificarem, pode ser útil buscar orientação de profissionais devidamente habilitados.
📚 Quer continuar aprendendo sobre investimentos? Explore os próximos conteúdos do InvestStart sobre renda fixa, renda variável, diversificação, ETFs, fundos imobiliários e planejamento financeiro para aprofundar sua estratégia.
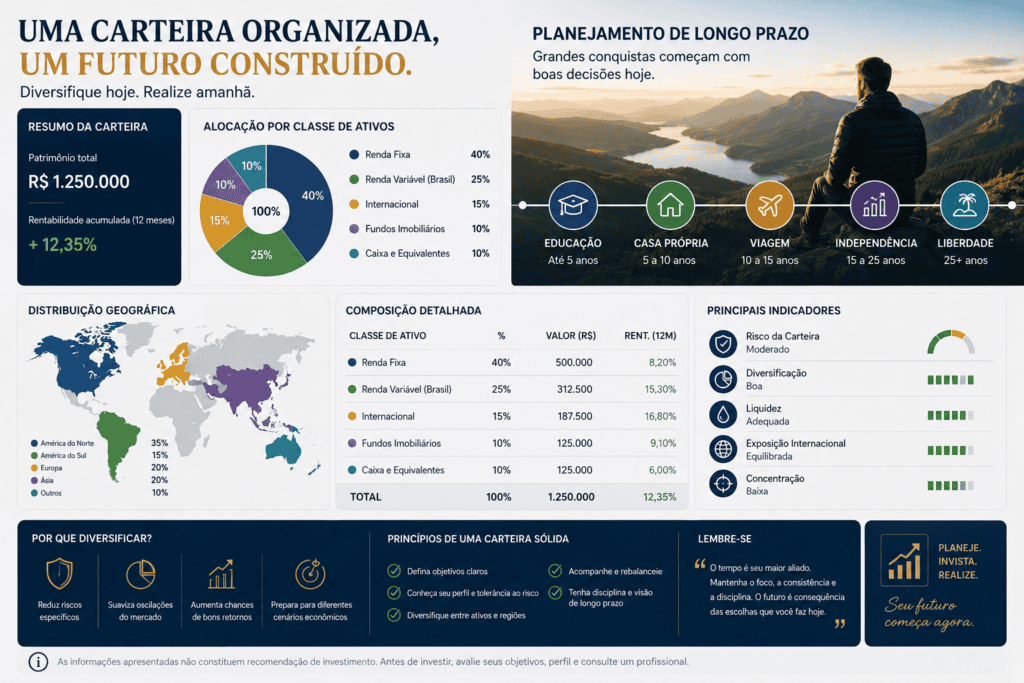
🎯 Conclusão
Montar uma carteira de investimentos é, antes de tudo, um exercício de planejamento.
A decisão mais importante não começa escolhendo uma ação, um CDB, um ETF, um fundo imobiliário ou qualquer outro produto.
Ela começa definindo o que o dinheiro precisa fazer.
Quando o objetivo está claro, torna-se mais fácil estabelecer o prazo. Com o prazo definido, fica mais simples avaliar a necessidade de liquidez. Depois, o investidor pode analisar sua capacidade de assumir riscos e estabelecer uma distribuição entre diferentes classes de ativos.
A partir daí, os investimentos específicos passam a ser ferramentas utilizadas para cumprir determinadas funções.
Essa lógica ajuda a evitar a busca permanente pelo “melhor investimento”.
Não existe um ativo que seja simultaneamente o mais adequado para todos os objetivos, todos os prazos e todos os perfis.
Uma aplicação que pode fazer sentido para uma reserva financeira pode não ser adequada para um objetivo de aposentadoria. Um investimento interessante para um horizonte de 20 anos pode ser inadequado para uma necessidade daqui a seis meses. Um ativo com grande potencial de valorização pode apresentar volatilidade incompatível com determinada situação financeira.
A diversificação também precisa ser entendida corretamente.
Diversificar não significa simplesmente acumular produtos.
Uma carteira realmente diversificada procura distribuir diferentes fontes de risco, considerando classes de ativos, emissores, setores, regiões, moedas, prazos e liquidez.
Ainda assim, nenhuma diversificação elimina completamente a possibilidade de perdas.
Outro ponto fundamental é compreender que risco e retorno caminham juntos.
Não existe retorno elevado sem algum grau de incerteza. Quanto mais sofisticada ou volátil for uma estratégia, maior tende a ser a necessidade de conhecimento, acompanhamento e capacidade financeira para suportar oscilações.
Por isso, uma boa carteira não deve ser construída com base em promessas de rentabilidade.
Ela deve ser construída com base em objetivos, conhecimento e disciplina.
Também é importante lembrar que uma carteira não é um projeto imutável.
A situação financeira muda.
A renda muda.
Os objetivos mudam.
Os prazos mudam.
O patrimônio cresce.
As responsabilidades familiares podem mudar.
As condições econômicas e regulatórias também podem mudar.
Por isso, a carteira precisa ser revisada quando houver razões relevantes, sem cair no extremo de movimentar os investimentos constantemente.
O acompanhamento deve existir para verificar se a estratégia continua adequada, e não para transformar cada oscilação diária em uma decisão.
No longo prazo, o investidor pode se beneficiar de uma abordagem baseada em consistência: aportar de acordo com sua capacidade, controlar custos, compreender os investimentos, diversificar adequadamente, evitar concentrações excessivas e manter uma estratégia compatível com seus objetivos.
Mais importante do que encontrar uma fórmula perfeita é desenvolver um processo de decisão que possa ser repetido ao longo dos anos.
Se existe uma ideia central que resume todo este guia, ela é simples:
não monte uma carteira para perseguir o mercado; monte uma carteira para atender aos seus objetivos.
Uma estratégia bem estruturada não precisa ser complicada.
Ela precisa ser compreensível.
Precisa considerar os riscos.
Precisa respeitar o prazo.
Precisa manter liquidez suficiente.
Precisa levar custos e tributação em consideração.
E, principalmente, precisa ser compatível com a realidade financeira de quem está investindo.
Ao construir essa base, o investidor deixa de olhar para investimentos como produtos isolados e começa a enxergá-los como componentes de um planejamento patrimonial maior.
Esse é o verdadeiro propósito de uma carteira de investimentos.
🔗 Fontes e referências oficiais
Comissão de Valores Mobiliários (CVM) — materiais de educação financeira, riscos, produtos de investimento e proteção do investidor.
CVM — Educação Financeira
Portal do Investidor — CVM — conteúdos educativos sobre mercado de capitais, produtos financeiros e tomada de decisões de investimento.
Portal do Investidor
Tesouro Direto — informações oficiais sobre títulos públicos, funcionamento, preços, taxas, regras de investimento e resgate.
Tesouro Direto — Regras para investir
Banco Central do Brasil — materiais de educação financeira que abordam perfil do investidor, objetivos, liquidez, risco e tomada de decisões financeiras.
Banco Central — Educação Financeira
⚠️ Importante
Este conteúdo possui finalidade exclusivamente informativa e educacional. Não constitui recomendação personalizada de investimento, consultoria ou assessoria financeira.
Investimentos envolvem riscos, incluindo a possibilidade de perda parcial ou total do capital investido. Rentabilidade passada não garante resultados futuros.
Antes de tomar qualquer decisão financeira, consulte informações oficiais e atuais e considere sua própria situação financeira, seus objetivos, seu prazo e sua tolerância ao risco.
📋 Informações editoriais
🔎 Revisão editorial: Bruno Rocateli
📅 Publicado em: 22/08/2026
🔄 Atualizado em: 25/08/2026
✍️ Responsável pelo conteúdo: Bruno Rocateli
📚 Fontes e referências: [Ver fontes e referências]
📊 Metodologia editorial: [Ver nossa metodologia]
🔍 Verificação de informações: Dados, conceitos e informações revisados com base em fontes confiáveis e referências oficiais quando aplicável
📈 Tipo de conteúdo: Guia educativo e informativo
🎯 Objetivo: Apresentar informações de forma clara, contextualizada e responsável para auxiliar o leitor na compreensão do tema
⚠️ Risco: Investimentos envolvem riscos e podem resultar em perdas, inclusive do capital investido
💰 Recomendação: Este conteúdo não constitui recomendação personalizada de investimento, consultoria ou assessoria financeira
📌 Aviso: Rentabilidade passada não garante resultados futuros
Sobre o autor: Bruno Rocateli é criador e responsável editorial do InvestStart, onde atua na pesquisa, produção, revisão e atualização de conteúdos sobre investimentos, educação financeira, mercado financeiro e economia. Seu trabalho tem como foco apresentar informações claras, verificáveis e responsáveis, sempre considerando os riscos envolvidos.

Adicionar comentário