
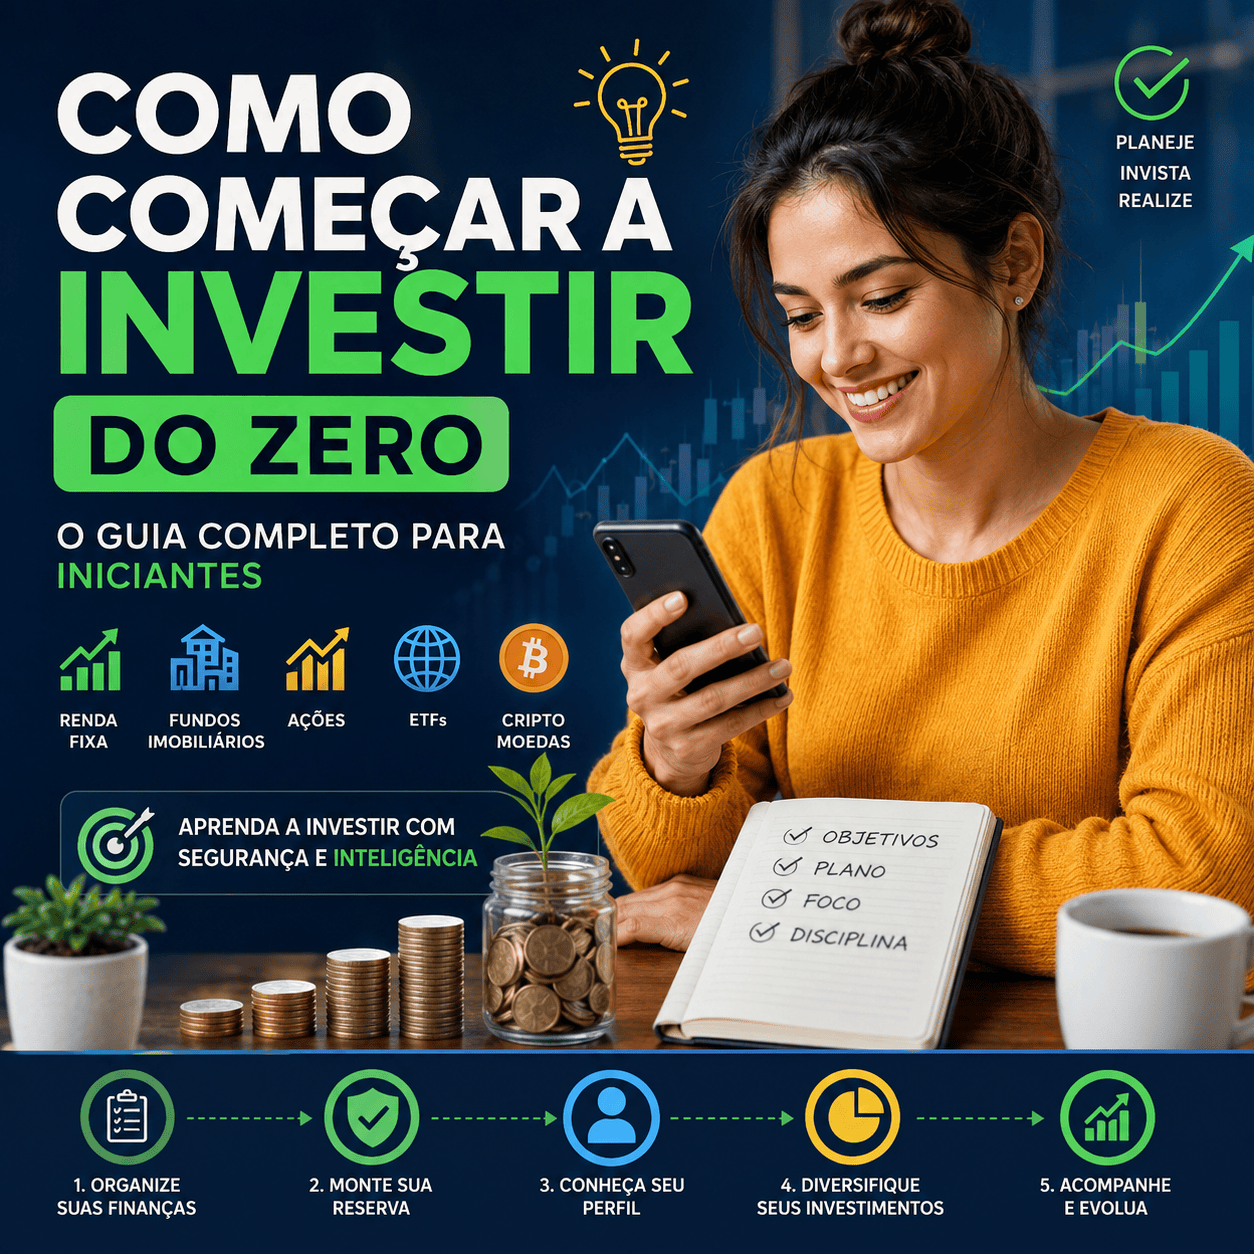
Como começar a investir do zero: guia completo para iniciantes
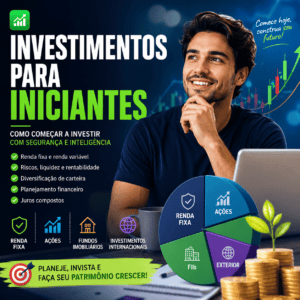
Começar a investir pode parecer complicado para quem nunca teve contato com o mercado financeiro. Entretanto, compreender alguns conceitos básicos é suficiente para dar os primeiros passos com segurança. Neste guia você entenderá como organizar suas finanças, conhecerá os principais tipos de investimentos, aprenderá a definir objetivos financeiros e descobrirá como montar sua primeira carteira de investimentos de forma consciente.
Como começar a investir do zero
Muitas pessoas acreditam que investir é uma atividade reservada apenas para quem possui muito dinheiro. Essa ideia, embora bastante difundida, está longe da realidade. Atualmente, existem diversas alternativas que permitem começar a investir com valores acessíveis, desde que haja planejamento e disciplina.
Aprender como começar a investir do zero é um dos passos mais importantes para quem deseja conquistar estabilidade financeira, proteger o patrimônio da inflação e alcançar objetivos de curto, médio e longo prazo.
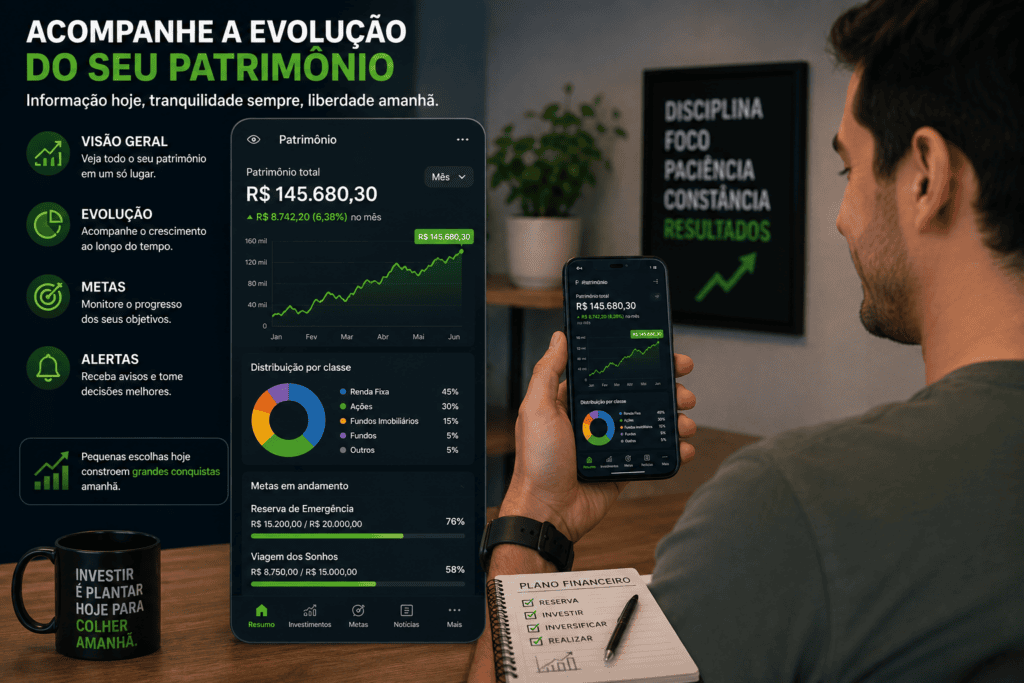
Nos últimos anos, o acesso ao mercado financeiro tornou-se muito mais simples graças ao avanço das plataformas digitais, bancos e corretoras de investimentos. Hoje é possível abrir uma conta gratuitamente, acompanhar aplicações pelo celular e investir em produtos adequados para diferentes perfis de investidores.
Entretanto, facilidade não significa ausência de riscos. Antes de aplicar qualquer recurso, é fundamental compreender como funcionam os investimentos, quais são seus objetivos financeiros e qual nível de risco você está disposto a assumir.
Neste guia completo você aprenderá tudo o que precisa saber para iniciar sua jornada no mundo dos investimentos de maneira consciente, organizada e compatível com seu perfil.
O que significa investir?
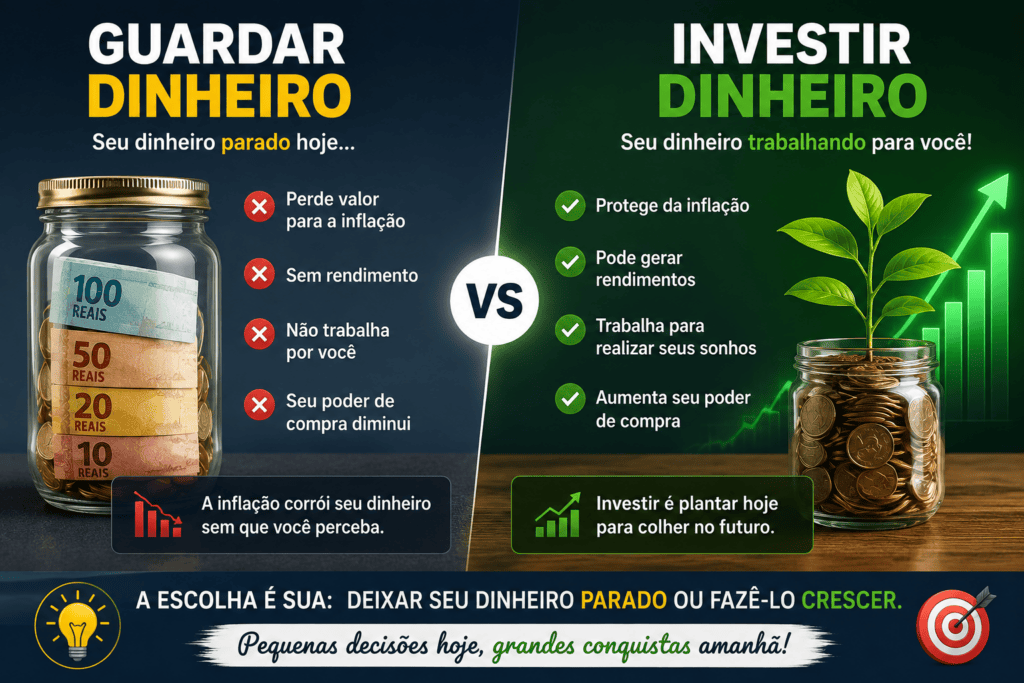
Investir significa aplicar recursos financeiros com o objetivo de obter retorno ao longo do tempo. Esse retorno pode ocorrer por meio de juros, dividendos, valorização de ativos ou distribuição de rendimentos.
Ao contrário de simplesmente guardar dinheiro na conta corrente, investir permite que seu patrimônio tenha potencial para crescer, ainda que existam riscos que variam conforme o tipo de investimento escolhido.
Em outras palavras, investir é colocar o dinheiro para trabalhar a seu favor.
Exemplo simples
Imagine duas pessoas que economizam R$ 500 por mês durante 20 anos.
- Pessoa A deixa o dinheiro parado na conta corrente.
- Pessoa B investe regularmente em aplicações adequadas ao seu perfil.
Ao longo do tempo, a segunda pessoa tende a acumular um patrimônio maior devido aos rendimentos obtidos pelos investimentos, especialmente quando ocorre o efeito dos juros compostos.
Esse exemplo ilustra por que investir pode fazer diferença na construção de patrimônio de longo prazo.
Por que começar a investir o quanto antes?
Existe um conceito muito importante nas finanças pessoais: o tempo é um dos maiores aliados do investidor.
Quanto mais cedo alguém começa a investir, maior tende a ser o potencial de crescimento do patrimônio ao longo dos anos, principalmente quando os rendimentos permanecem aplicados.
Benefícios de começar cedo
- maior tempo para acumular patrimônio;
- aproveitamento dos juros compostos;
- possibilidade de investir valores menores por mais tempo;
- criação do hábito de poupar regularmente;
- maior tranquilidade para atingir objetivos financeiros.
Mesmo pequenas quantias investidas de forma consistente podem produzir resultados significativos ao longo dos anos.
Como organizar sua vida financeira antes de investir
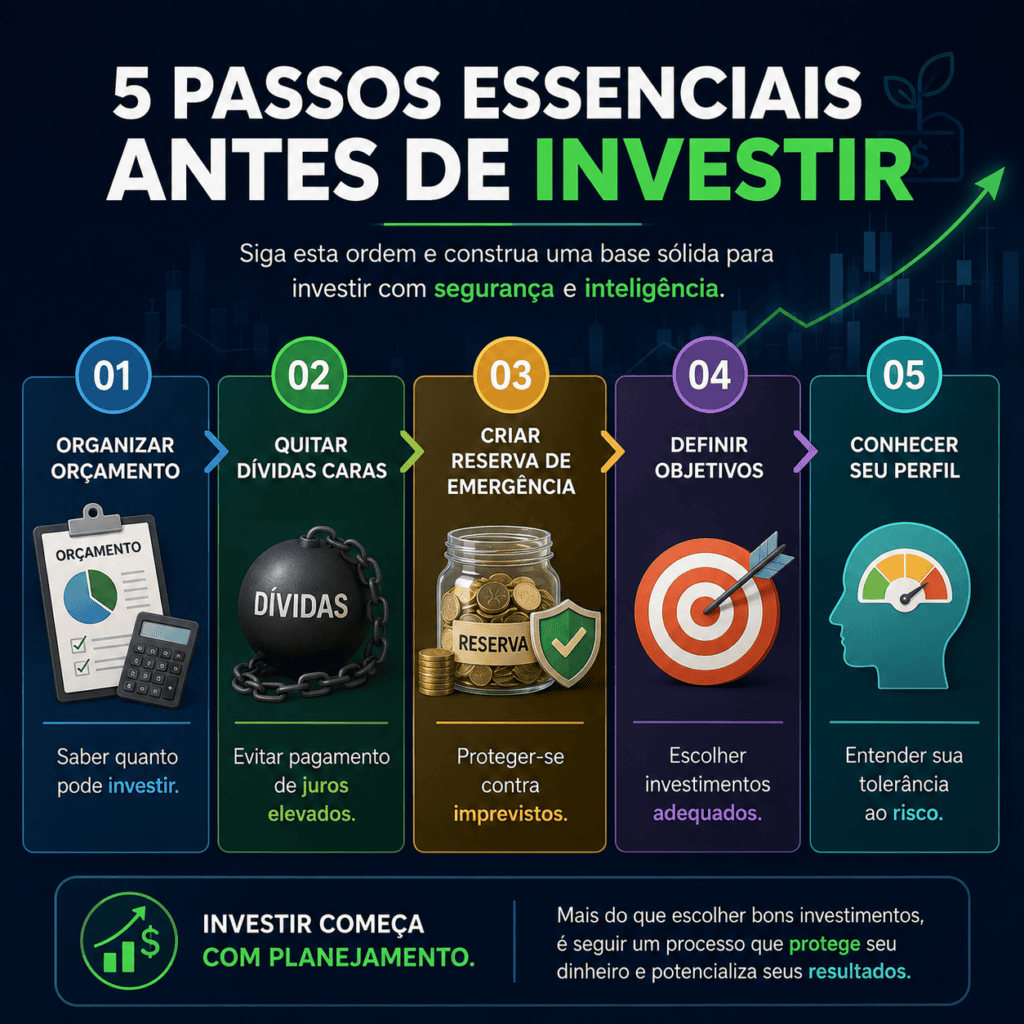
Antes de pensar em ações, fundos imobiliários, Tesouro Direto ou qualquer outro investimento, o primeiro passo deve ser organizar suas finanças.
Investir sem planejamento pode gerar dificuldades, principalmente quando ocorre algum imprevisto.
Faça um diagnóstico financeiro
Anote:
- renda mensal;
- despesas fixas;
- despesas variáveis;
- dívidas existentes;
- capacidade de poupança mensal.
Esse levantamento permite identificar quanto realmente pode ser destinado aos investimentos.
Quite dívidas com juros elevados
Em muitos casos, quitar dívidas de cartão de crédito ou cheque especial pode trazer um benefício financeiro maior do que investir imediatamente.
Isso acontece porque essas modalidades costumam possuir taxas de juros muito elevadas.
Após reorganizar as finanças, torna-se mais fácil iniciar uma estratégia consistente de investimentos.
Monte uma reserva de emergência
A reserva de emergência é um dos pilares da educação financeira.
Ela serve para cobrir situações inesperadas, como:
- desemprego;
- problemas de saúde;
- manutenção do veículo;
- despesas domésticas inesperadas;
- outras emergências financeiras.
Em geral, muitos especialistas sugerem que essa reserva corresponda a alguns meses das despesas essenciais. O valor ideal depende da estabilidade da renda, da profissão e da realidade financeira de cada pessoa.
A reserva costuma ser direcionada para investimentos com alta liquidez e baixo risco, permitindo acesso relativamente rápido aos recursos quando necessário.
Defina seus objetivos financeiros
Antes de escolher qualquer investimento, pergunte:
Para que estou investindo?
A resposta influencia diretamente a estratégia mais adequada.
Objetivos de curto prazo
Até aproximadamente dois anos.
Exemplos:
- viagem;
- troca do carro;
- curso;
- compra de equipamentos.
Normalmente, quem possui objetivos de curto prazo tende a priorizar investimentos com menor volatilidade.
Objetivos de médio prazo
Entre dois e cinco anos.
Exemplos:
- entrada de um imóvel;
- abertura de empresa;
- intercâmbio;
- pós-graduação.
Nesse horizonte, pode ser possível combinar investimentos conservadores e moderados, conforme o perfil do investidor.
Objetivos de longo prazo
Acima de cinco anos.
Exemplos:
- aposentadoria;
- independência financeira;
- construção de patrimônio;
- educação dos filhos.
Objetivos de longo prazo geralmente permitem suportar oscilações maiores ao longo do tempo, desde que compatíveis com o perfil do investidor e sua estratégia.
Como funciona o mercado financeiro
Depois de organizar suas finanças e definir seus objetivos, é hora de entender como funciona o ambiente onde os investimentos acontecem.
Apesar de parecer complexo à primeira vista, o mercado financeiro pode ser compreendido como um sistema que conecta quem precisa de recursos (governos e empresas) com quem deseja investir seu dinheiro em busca de rentabilidade.
Quando você compra um título público, por exemplo, está emprestando dinheiro ao governo em troca de uma remuneração. Ao comprar ações, torna-se acionista de uma empresa. Já ao investir em um CDB, empresta recursos para uma instituição financeira.
Entender essa lógica ajuda a escolher investimentos de forma mais consciente.
Os principais participantes do mercado financeiro
Investidores
São pessoas físicas ou jurídicas que aplicam recursos com diferentes objetivos, como preservar patrimônio, gerar renda ou buscar valorização do capital.
Bancos
Captam recursos de investidores e concedem empréstimos e financiamentos. Muitos investimentos de renda fixa são emitidos por bancos.
Corretoras de investimentos
São instituições autorizadas a intermediar operações financeiras. Atualmente, muitas oferecem abertura de conta gratuita, plataformas digitais e acesso a diversos produtos de investimento.
Governo
Emite títulos públicos para financiar suas atividades por meio do Tesouro Nacional.
Empresas
Podem captar recursos emitindo ações, debêntures e outros títulos para financiar projetos, expansão ou operações.
Quem regula o mercado financeiro?
O mercado financeiro brasileiro conta com órgãos responsáveis por supervisionar e regulamentar diferentes segmentos.
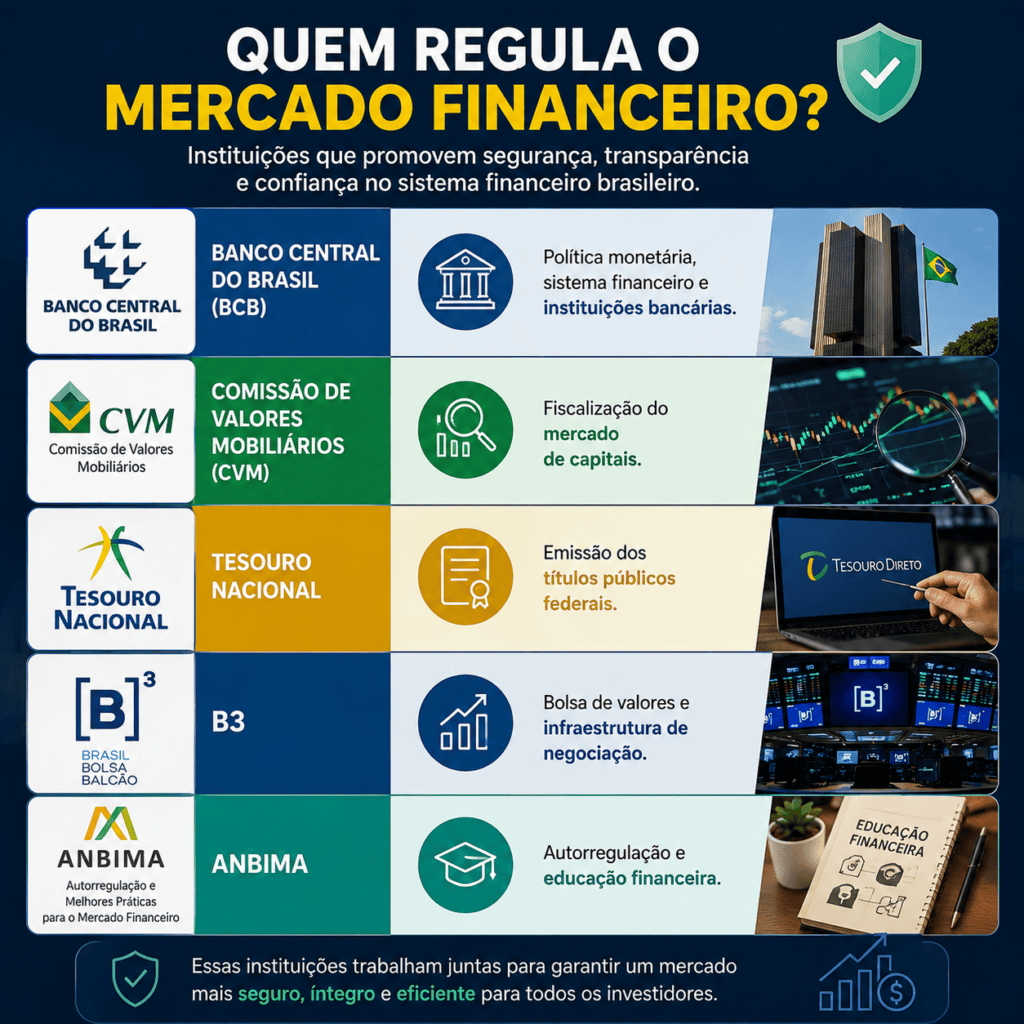
Essas instituições ajudam a promover transparência, segurança e funcionamento adequado do mercado. Para informações atualizadas sobre regras e produtos, consulte sempre seus canais oficiais.
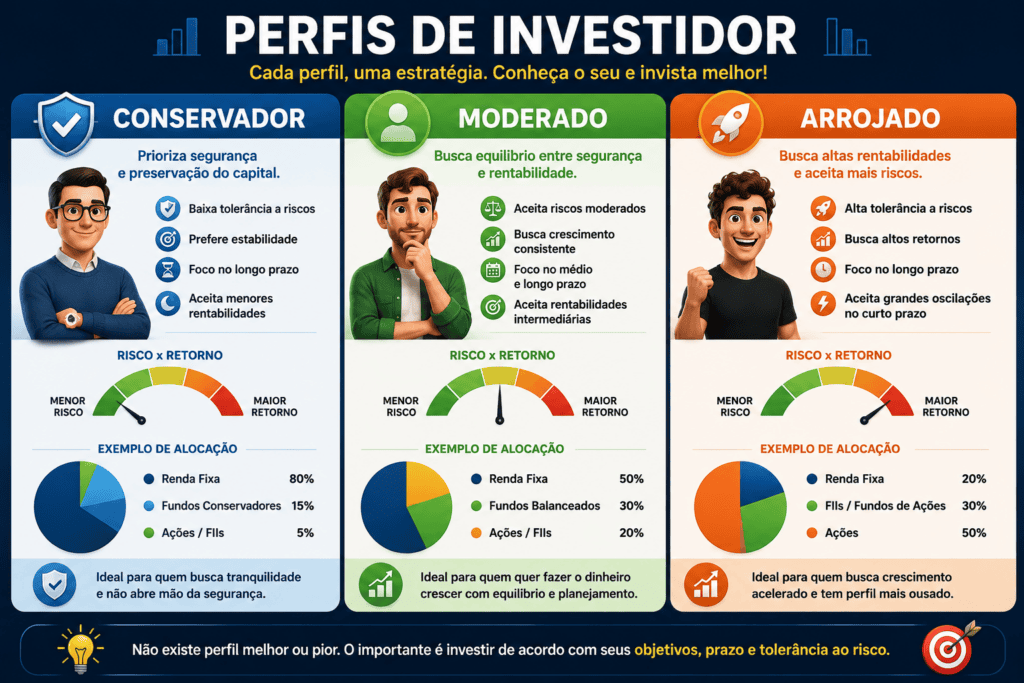
Conheça seu perfil de investidor
Um dos primeiros passos ao abrir conta em uma corretora é responder ao questionário de suitability.
Ele serve para identificar qual perfil de investidor é mais compatível com seus objetivos, experiência e tolerância ao risco.
É importante responder com sinceridade. Escolher investimentos incompatíveis com seu perfil pode levar a decisões precipitadas, especialmente em momentos de volatilidade.
Perfil conservador
O investidor conservador prioriza a preservação do patrimônio e aceita retornos potencialmente menores em troca de maior previsibilidade.
Características
- baixa tolerância ao risco;
- preferência por estabilidade;
- foco em segurança;
- horizonte de curto ou médio prazo.
Investimentos frequentemente associados
- Tesouro Selic;
- CDBs com liquidez diária;
- LCI e LCA;
- Fundos DI (observando custos e características).
Perfil moderado
Busca equilíbrio entre segurança e potencial de rentabilidade.
Aceita pequenas oscilações em parte da carteira para buscar resultados melhores no longo prazo.
Pode combinar
- renda fixa;
- fundos multimercado;
- ETFs;
- fundos imobiliários;
- pequena parcela em ações.
Perfil arrojado
Tem maior tolerância às oscilações do mercado e costuma investir com horizonte de longo prazo.
Busca potencial de crescimento patrimonial sabendo que os preços podem variar significativamente.
Pode incluir
- ações;
- ETFs de renda variável;
- fundos imobiliários;
- investimentos internacionais;
- criptomoedas (em proporções compatíveis com seu perfil e objetivos).
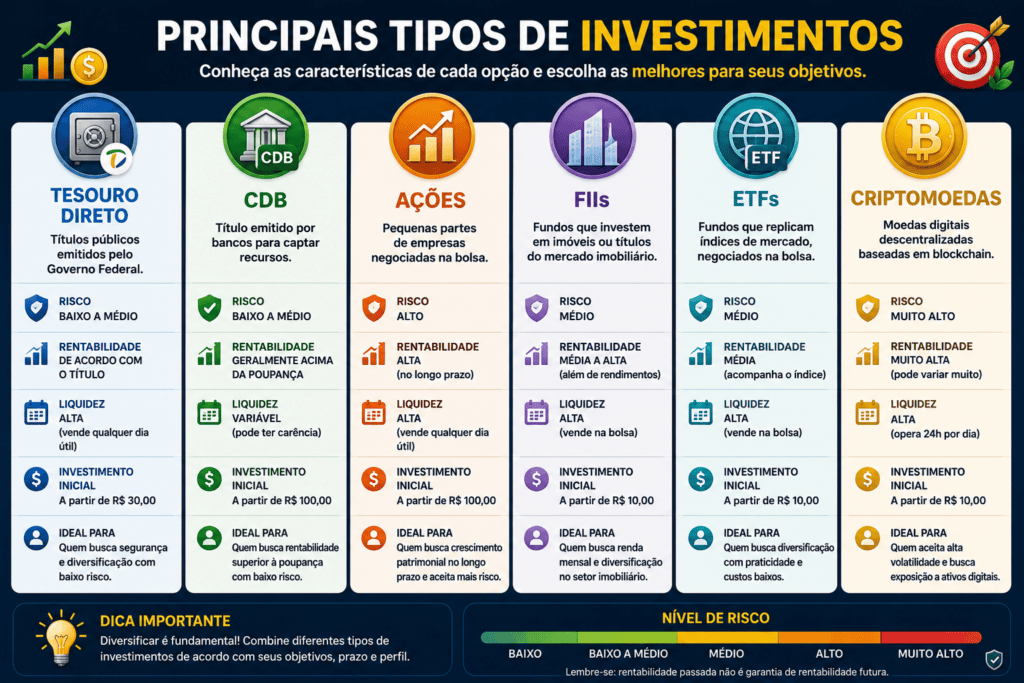
Principais tipos de investimentos
Uma das dúvidas mais comuns de quem pesquisa como começar a investir do zero é entender as diferenças entre as modalidades disponíveis.
Vamos conhecer as principais.
Renda fixa
Na renda fixa, as regras de remuneração são conhecidas previamente ou seguem indicadores definidos no momento da aplicação.
Isso não significa ausência de risco, mas costuma proporcionar maior previsibilidade em comparação com muitos investimentos de renda variável.
Tesouro Direto
O Tesouro Direto é um programa que permite investir em títulos públicos federais.
Existem diferentes tipos de títulos, cada um adequado a objetivos específicos.
Principais categorias
- Tesouro Selic;
- Tesouro Prefixado;
- Tesouro IPCA+.
Cada um possui características próprias relacionadas à remuneração, prazo e sensibilidade às oscilações das taxas de juros.
Para quem costuma ser indicado?
O Tesouro Selic costuma ser considerado por muitos investidores para objetivos como reserva de emergência devido à sua liquidez e características. No entanto, a escolha depende da estratégia e da situação individual.
CDB (Certificado de Depósito Bancário)
O CDB é emitido por bancos para captar recursos.
Em troca, o investidor recebe uma remuneração previamente estabelecida ou vinculada a um índice.
Pode haver CDBs:
- pós-fixados;
- prefixados;
- atrelados à inflação.
Garantia
Muitos CDBs podem contar com cobertura do Fundo Garantidor de Créditos (FGC), respeitando limites, regras e condições vigentes. Antes de investir, é importante verificar se o produto possui essa cobertura e consultar as informações atualizadas.
LCI e LCA
As Letras de Crédito Imobiliário (LCI) e do Agronegócio (LCA) são títulos emitidos por instituições financeiras.
Entre suas características está a possibilidade de tratamento tributário diferenciado para pessoas físicas, conforme a legislação vigente. Como as regras podem mudar, consulte sempre a regulamentação atual.
Debêntures
São títulos emitidos por empresas para captar recursos.
Podem oferecer remunerações atrativas, porém normalmente apresentam riscos diferentes daqueles associados aos títulos públicos e produtos bancários.
Renda variável
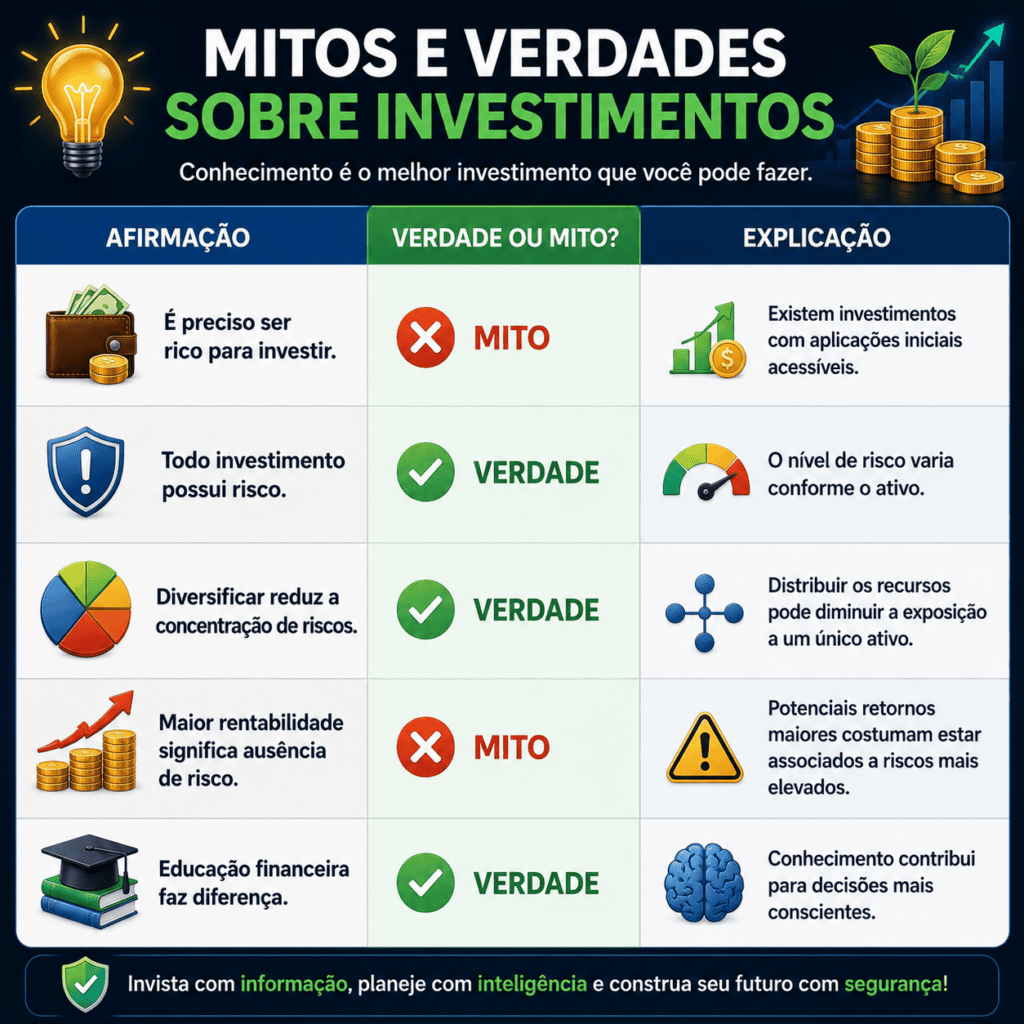
Na renda variável, não existe garantia de retorno.
Os preços variam de acordo com fatores econômicos, resultados das empresas, oferta e demanda, cenário internacional, política monetária e expectativas dos investidores.
Ações
Ao comprar ações, o investidor passa a ser sócio de uma empresa de capital aberto.
O retorno pode ocorrer por diferentes formas:
- valorização das ações;
- distribuição de dividendos (quando houver);
- juros sobre capital próprio, conforme política da empresa e legislação aplicável.
Exemplo prático
Imagine uma empresa que cresce de forma consistente ao longo dos anos.
Caso o mercado passe a atribuir maior valor a essa companhia, suas ações podem se valorizar. Entretanto, esse movimento não é garantido e pode ocorrer o contrário, dependendo das condições econômicas e dos resultados da empresa.
Fundos Imobiliários (FIIs)
Os FIIs permitem investir indiretamente no mercado imobiliário por meio da aquisição de cotas negociadas em bolsa.
Dependendo do fundo, o patrimônio pode incluir:
- edifícios corporativos;
- galpões logísticos;
- shopping centers;
- hospitais;
- recebíveis imobiliários;
- entre outros ativos.
Muitos fundos distribuem rendimentos periodicamente aos cotistas, observadas as regras do fundo e da legislação.
ETFs
Os ETFs (Exchange Traded Funds) são fundos negociados em bolsa que buscam acompanhar um índice de referência.
Exemplos incluem índices de ações brasileiras, internacionais ou setores específicos.
Uma das vantagens é permitir diversificação por meio de um único investimento.
Criptomoedas
Os ativos digitais ganharam espaço nos últimos anos, mas apresentam elevada volatilidade.
Antes de investir, é importante compreender aspectos como:
- tecnologia utilizada;
- riscos de mercado;
- segurança da custódia;
- regulamentação aplicável;
- perfil de risco.
Para investidores iniciantes, muitos especialistas recomendam cautela e estudo antes de destinar parte do patrimônio a esse tipo de ativo.
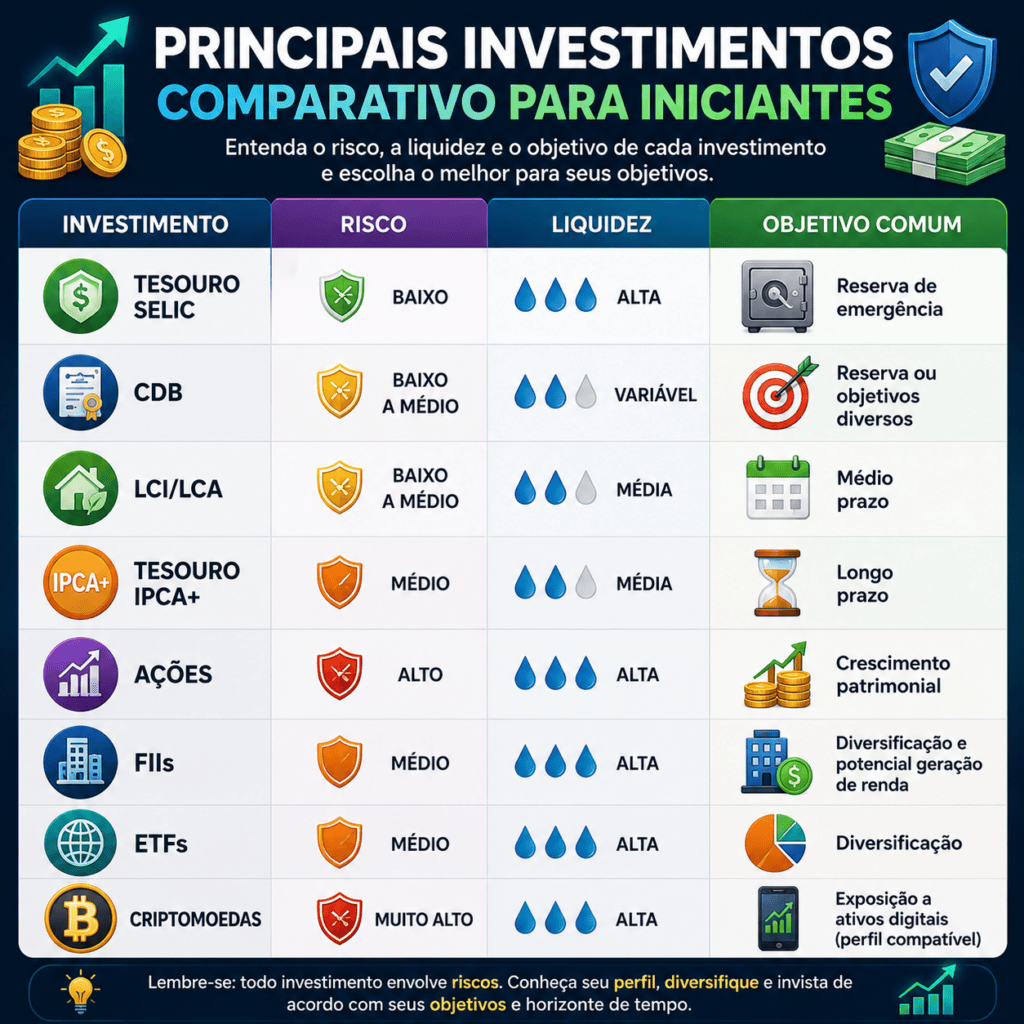
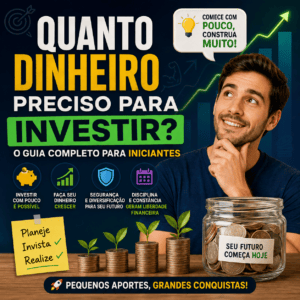
Quanto dinheiro é necessário para começar?
Uma dúvida bastante comum é acreditar que investir exige milhares de reais.
Na prática, existem produtos financeiros que permitem aplicações iniciais relativamente baixas, variando conforme a instituição e o investimento escolhido.
O mais importante não é começar com grandes valores, mas desenvolver consistência e disciplina.
Investir regularmente costuma ter impacto mais relevante na formação de patrimônio do que tentar encontrar o “investimento perfeito”.
Exemplo de evolução dos aportes
Imagine uma pessoa que consegue investir todos os meses.
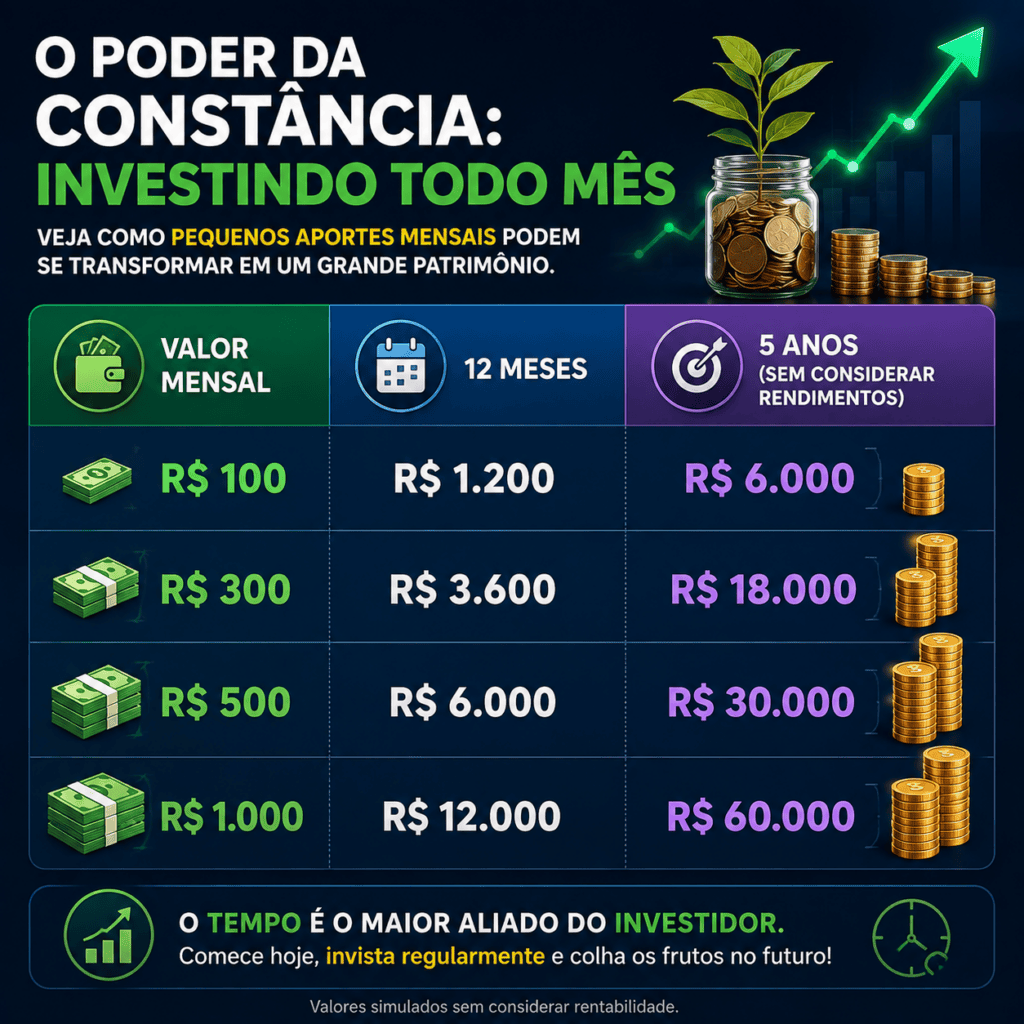
Na prática, os resultados podem ser maiores ou menores dependendo dos rendimentos obtidos, dos custos, da tributação e do desempenho dos investimentos escolhidos.
O mais importante para quem está começando
✔ Organizar as finanças antes de investir.
✔ Conhecer seu perfil de investidor.
✔ Construir uma reserva de emergência.
✔ Diversificar os investimentos de forma compatível com seus objetivos.
✔ Investir regularmente.
✔ Estudar continuamente antes de tomar decisões.
Como abrir sua primeira conta de investimentos
Depois de entender os principais tipos de investimentos, o próximo passo é abrir uma conta em uma instituição autorizada a intermediar aplicações financeiras.
Hoje, esse processo costuma ser realizado totalmente pela internet e, em muitas corretoras e bancos de investimento, pode ser concluído em poucos minutos.
Antes de escolher uma instituição, verifique fatores como:
- autorização para funcionamento pelos órgãos competentes;
- variedade de produtos disponíveis;
- custos envolvidos;
- qualidade da plataforma;
- atendimento ao cliente;
- materiais de educação financeira;
- ferramentas para acompanhamento da carteira.
Dica: Prefira instituições transparentes quanto às tarifas, funcionalidades e riscos dos produtos oferecidos.
Passo a passo para começar a investir do zero
Se você ainda não sabe por onde começar, siga este roteiro.
1. Organize seu orçamento
Antes de investir:
- conheça sua renda;
- controle seus gastos;
- elimine desperdícios;
- identifique quanto poderá investir mensalmente.
O investimento deve fazer parte do planejamento financeiro, e não comprometer despesas essenciais.
2. Quite dívidas caras
Caso existam dívidas com juros elevados, como cartão de crédito ou cheque especial, geralmente é mais vantajoso priorizar sua quitação antes de iniciar novos investimentos.
3. Monte sua reserva de emergência
A reserva financeira é importante para enfrentar imprevistos sem precisar vender investimentos de longo prazo em momentos desfavoráveis.
4. Defina seus objetivos
Pergunte-se:
- Quero comprar um imóvel?
- Pretendo viajar?
- Desejo complementar minha aposentadoria?
- Quero construir patrimônio?
- Estou investindo para os estudos dos filhos?
Cada objetivo pode exigir estratégias diferentes.
5. Descubra seu perfil
O perfil de investidor ajuda a escolher produtos compatíveis com sua tolerância ao risco.
Não existe perfil melhor ou pior.
Existe apenas o perfil mais adequado para cada pessoa.
6. Abra sua conta
Normalmente será necessário informar:
- CPF;
- documento oficial;
- comprovante de residência;
- dados bancários;
- informações cadastrais.
7. Transfira o dinheiro
Após a aprovação da conta, basta transferir os recursos da sua conta bancária para a conta de investimentos, conforme os procedimentos da instituição.
8. Escolha seus primeiros investimentos
Evite investir apenas porque alguém recomendou.
Procure compreender:
- riscos;
- prazo;
- liquidez;
- tributação;
- custos;
- adequação aos seus objetivos.
9. Acompanhe sua carteira
Investir não significa verificar aplicações diariamente.
O acompanhamento periódico ajuda a avaliar se seus investimentos continuam alinhados aos objetivos definidos.
Custos envolvidos nos investimentos
Todo investidor deve conhecer os principais custos antes de aplicar seu dinheiro.
Entre eles podem estar:
- imposto de renda (quando aplicável);
- IOF em situações específicas;
- taxa de administração (alguns fundos);
- taxa de performance (determinados fundos);
- custos operacionais em algumas modalidades.
As regras variam conforme o investimento e podem sofrer alterações ao longo do tempo. Consulte sempre as informações oficiais antes de investir.
Tributação dos investimentos
A tributação depende do tipo de investimento.
Alguns produtos possuem incidência de Imposto de Renda, enquanto outros podem contar com tratamento tributário diferenciado para pessoas físicas, conforme a legislação vigente.
Antes de investir, verifique:
- forma de tributação;
- incidência de IOF, quando houver;
- prazo de aplicação;
- regras atualizadas da Receita Federal.
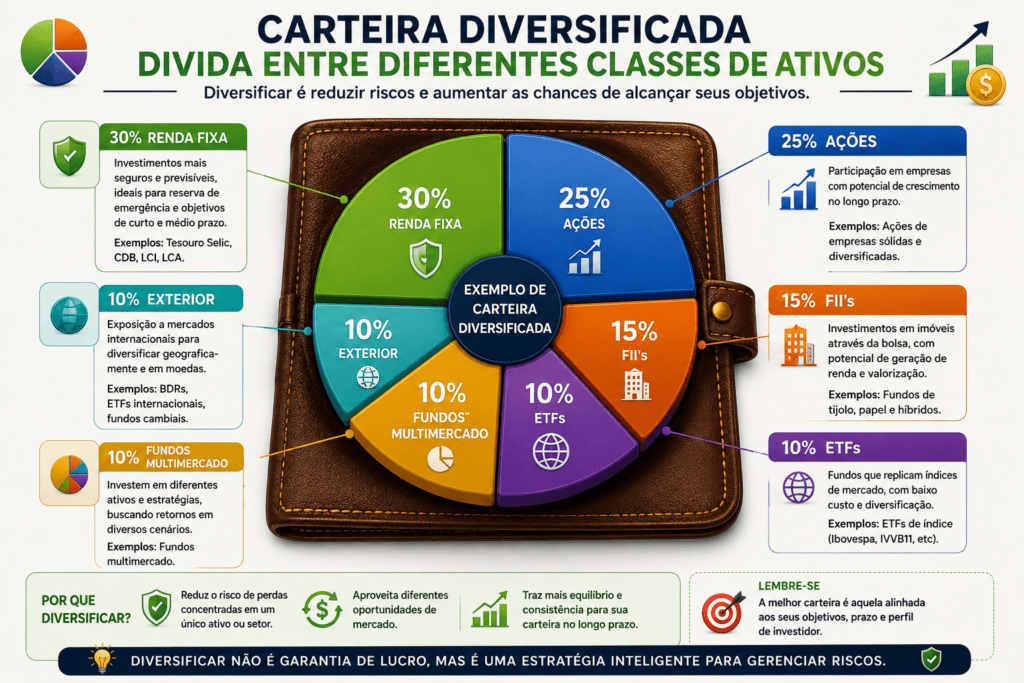
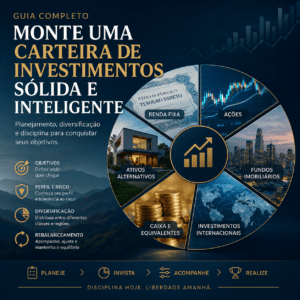
Diversificação: por que não colocar todo o dinheiro em um único investimento?
Uma das estratégias mais conhecidas no mercado financeiro é a diversificação.
Ela consiste em distribuir o patrimônio entre diferentes tipos de ativos.
Isso não elimina riscos, mas pode reduzir a exposição a um único investimento.
Exemplo de diversificação
Um investidor pode combinar:
- parte em Tesouro Direto;
- parte em CDB;
- parte em Fundos Imobiliários;
- parte em ETFs;
- pequena parcela em ações.
A composição ideal depende dos objetivos, horizonte de investimento e perfil de risco.
Os 15 erros mais comuns de quem começa a investir
1. Investir sem estudar
Conhecimento continua sendo um dos principais aliados do investidor.
2. Seguir dicas de redes sociais sem verificar a fonte
Nem toda recomendação é adequada para todos os perfis.
3. Buscar lucro rápido
Promessas de ganhos fáceis costumam representar um sinal de alerta.
4. Não ter reserva de emergência
Imprevistos podem obrigar o investidor a resgatar aplicações em momentos desfavoráveis.
5. Colocar todo o patrimônio em um único investimento
Diversificação continua sendo um princípio importante da gestão de riscos.
6. Ignorar os custos
Pequenas taxas podem reduzir a rentabilidade ao longo do tempo.
7. Investir por impulso
Decisões emocionais podem comprometer o planejamento financeiro.
8. Acompanhar o mercado a cada minuto
Oscilações fazem parte dos investimentos.
Nem toda variação exige uma mudança na estratégia.
9. Não definir objetivos
Quem não sabe onde quer chegar dificilmente consegue escolher investimentos adequados.
10. Copiar a carteira de outra pessoa
Cada investidor possui objetivos, patrimônio e perfil diferentes.
11. Não reinvestir os rendimentos
O reinvestimento pode potencializar o efeito dos juros compostos.
12. Investir dinheiro que poderá ser necessário em breve
O prazo do investimento deve ser compatível com seu objetivo.
13. Desconsiderar a inflação
O poder de compra pode diminuir ao longo do tempo.
14. Acreditar em promessas de rentabilidade garantida
Todo investimento envolve algum nível de risco.
15. Parar de estudar
O mercado financeiro evolui continuamente.
Educação financeira é um processo permanente.
Checklist para quem vai investir pela primeira vez
✔ Organizei meu orçamento.
✔ Quitei dívidas de juros elevados.
✔ Montei minha reserva de emergência.
✔ Defini meus objetivos.
✔ Conheço meu perfil.
✔ Escolhi uma instituição confiável.
✔ Entendi os riscos dos investimentos.
✔ Sei como funciona a tributação.
✔ Estou investindo regularmente.
✔ Continuo aprendendo sobre finanças.
Conclusão
Aprender como começar a investir do zero é uma das decisões mais importantes para quem deseja construir um futuro financeiro mais sólido. O investimento não deve ser encarado como uma forma de enriquecimento rápido, mas como um processo contínuo baseado em planejamento, disciplina e aprendizado.
Antes de escolher qualquer aplicação, organize seu orçamento, elimine dívidas de alto custo, forme uma reserva de emergência e defina objetivos claros. Em seguida, conheça seu perfil de investidor e selecione produtos compatíveis com sua realidade.
Lembre-se de que o mercado financeiro oferece diversas oportunidades, mas também envolve riscos. A diversificação, o estudo constante e a tomada de decisões fundamentadas são elementos essenciais para investir de maneira responsável.
Mais importante do que encontrar o investimento “perfeito” é desenvolver o hábito de investir regularmente, revisar sua estratégia periodicamente e manter o foco nos objetivos de longo prazo.
Perguntas Frequentes (FAQ)
1. Quanto dinheiro preciso para começar a investir?
Depende do investimento escolhido. Atualmente existem produtos financeiros que permitem aplicações iniciais com valores relativamente baixos. Consulte as condições da instituição financeira.
2. É melhor investir pelo banco ou por uma corretora?
A escolha depende das necessidades do investidor. Bancos e corretoras podem oferecer produtos e serviços diferentes. Compare custos, plataformas, atendimento e variedade de investimentos antes de decidir.
3. Qual é o investimento mais seguro para iniciantes?
Não existe um investimento ideal para todas as pessoas. Produtos de renda fixa costumam ser considerados por muitos investidores iniciantes devido às suas características de previsibilidade, mas a escolha deve considerar objetivos e perfil de risco.
4. Posso perder dinheiro investindo?
Sim. Dependendo do investimento e das condições de mercado, pode haver perdas. Por isso é importante compreender os riscos antes de investir.
5. Preciso acompanhar meus investimentos todos os dias?
Na maioria dos casos, não. O acompanhamento periódico costuma ser suficiente para verificar se a carteira continua alinhada aos seus objetivos.
6. Vale a pena estudar antes de investir?
Sim. A educação financeira ajuda a compreender riscos, oportunidades e estratégias, contribuindo para decisões mais conscientes.
⚠️ Importante
Este conteúdo possui finalidade exclusivamente informativa e educacional. Não constitui recomendação personalizada de investimento, consultoria ou assessoria financeira.
Investimentos envolvem riscos, incluindo a possibilidade de perda parcial ou total do capital investido. Rentabilidade passada não garante resultados futuros.
Antes de tomar qualquer decisão financeira, consulte informações oficiais e atuais e considere sua própria situação financeira, seus objetivos, seu prazo e sua tolerância ao risco.
📋 Informações editoriais
🔎 Revisão editorial: Bruno Rocateli
📅 Publicado em: 06/08/2026
🔄 Atualizado em: 25/08/2026
✍️ Responsável pelo conteúdo: Bruno Rocateli
📚 Fontes e referências: [Ver fontes e referências]
📊 Metodologia editorial: [Ver nossa metodologia]
🔍 Verificação de informações: Dados, conceitos e informações revisados com base em fontes confiáveis e referências oficiais quando aplicável
📈 Tipo de conteúdo: Guia educativo e informativo
🎯 Objetivo: Apresentar informações de forma clara, contextualizada e responsável para auxiliar o leitor na compreensão do tema
⚠️ Risco: Investimentos envolvem riscos e podem resultar em perdas, inclusive do capital investido
💰 Recomendação: Este conteúdo não constitui recomendação personalizada de investimento, consultoria ou assessoria financeira
📌 Aviso: Rentabilidade passada não garante resultados futuros
Sobre o autor: Bruno Rocateli é criador e responsável editorial do InvestStart, onde atua na pesquisa, produção, revisão e atualização de conteúdos sobre investimentos, educação financeira, mercado financeiro e economia. Seu trabalho tem como foco apresentar informações claras, verificáveis e responsáveis, sempre considerando os riscos envolvidos.


Adicionar comentário