
Investimentos para iniciantes: guia completo para começar a investir
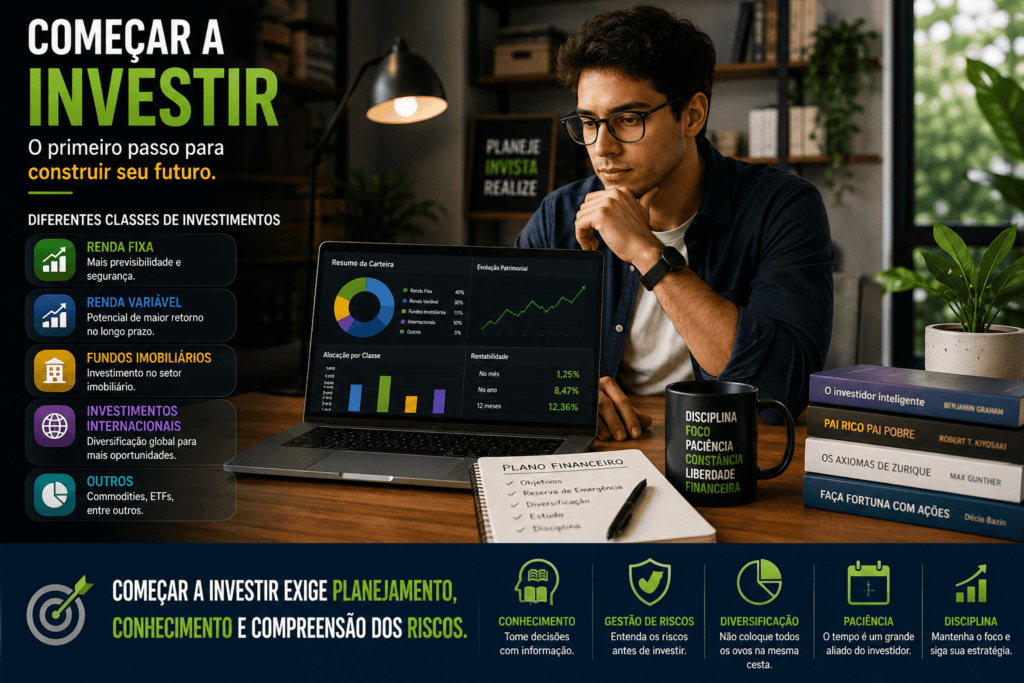
Investir não começa pela escolha de uma ação, de um fundo ou de uma plataforma. Começa pela organização financeira, pela definição de objetivos e pela compreensão dos riscos envolvidos. Para quem está dando os primeiros passos, entender conceitos como renda fixa, renda variável, liquidez, rentabilidade, risco, inflação, diversificação e perfil de investidor é mais importante do que procurar o investimento que aparentemente oferece o maior retorno.
Este guia mostra, de maneira prática e progressiva, como funciona o universo dos investimentos, quais são as principais alternativas disponíveis no Brasil e quais cuidados devem ser tomados antes de aplicar dinheiro. A proposta é ajudar o leitor a construir conhecimento suficiente para tomar decisões financeiras mais conscientes, sem promessas de ganhos fáceis ou recomendações individualizadas.
A própria Comissão de Valores Mobiliários (CVM) destaca a importância da educação financeira para formar investidores capazes de tomar decisões conscientes e bem-informadas.
Introdução
Investimentos para iniciantes podem parecer complicados quando o primeiro contato acontece diante de dezenas de produtos financeiros, gráficos, siglas e promessas de rentabilidade. Tesouro Direto, CDB, LCI, LCA, ações, fundos imobiliários, ETFs, previdência e outros investimentos possuem características diferentes, e entender essas diferenças é fundamental antes de colocar dinheiro em qualquer aplicação.
O maior erro de quem está começando, entretanto, nem sempre é escolher um produto inadequado. Muitas vezes, o problema está em começar pelo produto em vez de começar pelo objetivo.
Investir para formar uma reserva de emergência é diferente de investir para comprar um imóvel daqui a dez anos. Da mesma forma, construir patrimônio para a aposentadoria exige uma estratégia diferente daquela utilizada para guardar dinheiro que será necessário nos próximos meses.
Também é importante compreender que rentabilidade e risco caminham juntos. Não existe investimento financeiro universalmente melhor para todas as pessoas, e uma alternativa que faz sentido para determinado objetivo pode ser inadequada para outro.
Neste guia, você vai entender desde os fundamentos até os critérios utilizados para analisar investimentos. Ao longo das próximas partes, serão abordados renda fixa, renda variável, diversificação, custos, tributação, liquidez, inflação, perfil de investidor, erros comuns e um passo a passo para começar.
A intenção não é transformar o leitor em um especialista de um dia para o outro. É fornecer uma base sólida para que ele consiga fazer perguntas melhores, comparar alternativas e evitar decisões tomadas apenas por influência de publicidade, redes sociais ou promessas de retorno.
O que são investimentos?
Investimento é a aplicação de recursos com a expectativa de obter algum benefício financeiro ao longo do tempo. Esse benefício pode ocorrer por meio de juros, valorização de ativos, distribuição de rendimentos ou outras formas de remuneração, dependendo do produto escolhido.
Em termos simples, quando uma pessoa investe, ela deixa de manter determinado recurso parado e passa a destiná-lo a uma aplicação que possui regras específicas de remuneração, prazo, risco e liquidez.
É importante diferenciar investir de simplesmente guardar dinheiro.
Guardar dinheiro pode significar acumular recursos para utilização futura. Investir acrescenta uma estratégia para tentar preservar ou aumentar o poder de compra desse patrimônio ao longo do tempo.
Um exemplo simples
Imagine uma pessoa que consiga separar R$ 500 por mês.
Ela poderia:
- deixar o dinheiro sem qualquer planejamento;
- mantê-lo em uma conta para utilização futura;
- formar primeiro uma reserva financeira;
- depois distribuir parte dos recursos entre investimentos adequados aos seus objetivos.
O quarto cenário exige mais conhecimento, mas também permite que o dinheiro passe a fazer parte de um planejamento financeiro estruturado.
Isso não significa que todo dinheiro deva ser colocado em investimentos de maior risco. Pelo contrário: dinheiro destinado a necessidades imediatas geralmente precisa de características diferentes daquele destinado a objetivos de longo prazo.
Por que começar a investir?
O principal motivo para investir não deveria ser simplesmente “ganhar dinheiro”.
Um planejamento de investimentos pode ter diversos objetivos:
- construir uma reserva de emergência;
- proteger o patrimônio contra a inflação;
- financiar um projeto futuro;
- comprar um imóvel;
- planejar a aposentadoria;
- complementar a renda;
- acumular patrimônio;
- financiar estudos;
- preparar recursos para a família;
- alcançar maior independência financeira.
Uma pesquisa da CVM publicada em 2025 mostrou que a formação de reservas para a aposentadoria estava entre os principais objetivos declarados pelos investidores brasileiros pesquisados. O estudo ouviu mais de 1.300 investidores e também identificou interesse relevante em diversificação, rentabilidade e educação financeira.
Esse ponto ajuda a entender uma questão essencial: investir é uma ferramenta de planejamento, não uma competição para descobrir quem consegue a maior rentabilidade em determinado período.
Investir é diferente de poupar?
Sim.
Poupar significa separar uma parcela da renda em vez de consumir todo o dinheiro disponível.
Investir significa direcionar recursos para determinados ativos ou produtos financeiros com características específicas de risco, retorno, prazo e liquidez.
As duas práticas são complementares.
Uma pessoa pode começar poupando dinheiro mensalmente e, depois de estruturar sua vida financeira, escolher onde investir esses recursos.
Uma sequência mais saudável
Em vez de pensar:
“Qual investimento vai render mais?”
O iniciante deveria começar perguntando:
“Quanto consigo guardar todos os meses, para qual objetivo, por quanto tempo e quanto risco consigo suportar?”
A partir dessas respostas, a escolha dos investimentos se torna muito mais racional.
Os quatro conceitos que todo iniciante precisa dominar
Antes de conhecer os produtos financeiros, é fundamental entender quatro palavras que aparecem praticamente em qualquer análise de investimento:
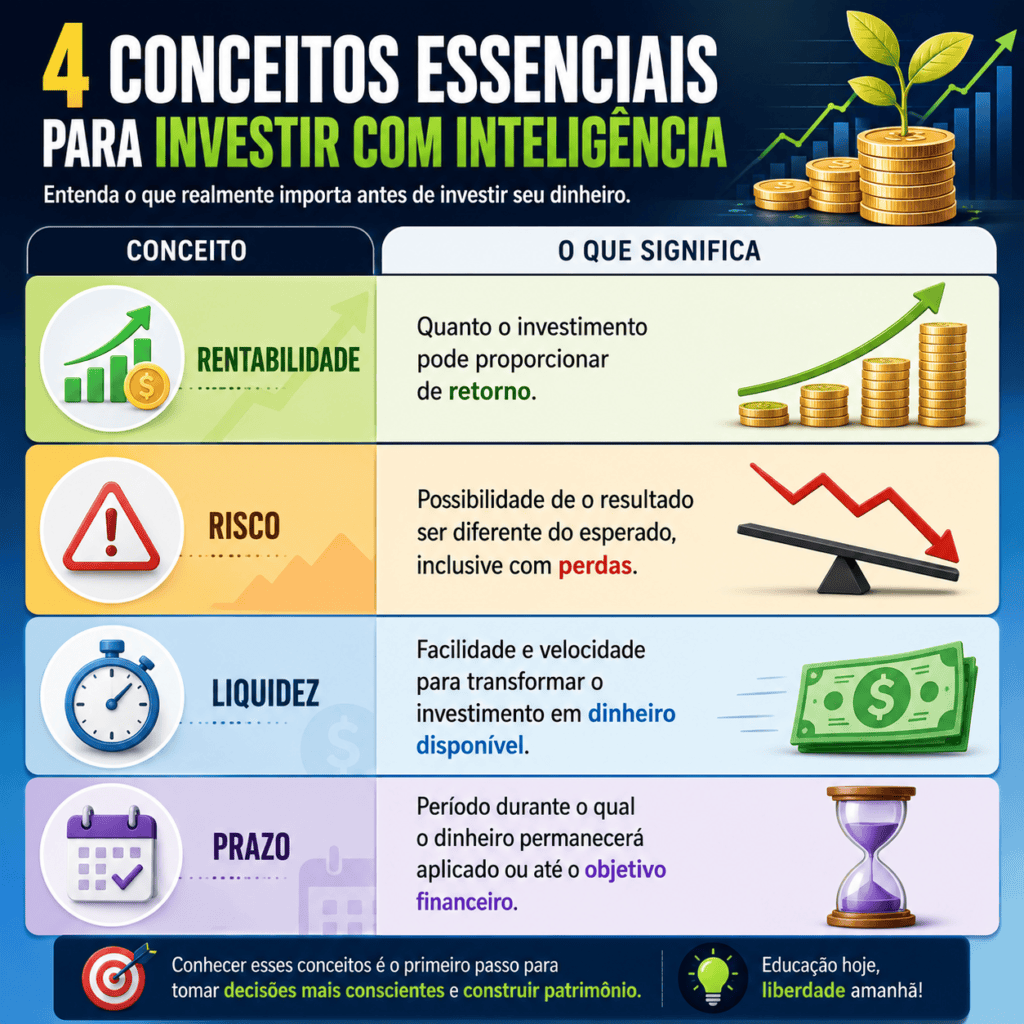
Esses conceitos estão diretamente relacionados.
Um investimento pode apresentar uma determinada perspectiva de retorno, mas exigir que o dinheiro permaneça aplicado por vários anos. Outro pode permitir acesso mais rápido aos recursos, mas possuir características diferentes de rentabilidade.
Por isso, comparar investimentos somente pela taxa anunciada pode levar a conclusões equivocadas.
Risco, retorno e liquidez
O que é risco?
Risco é a possibilidade de o resultado de uma decisão financeira ser diferente daquele inicialmente esperado.
Esse risco pode assumir diferentes formas.
Um investimento pode estar sujeito, por exemplo, a:
- oscilação de preços;
- risco de crédito;
- risco de mercado;
- risco de liquidez;
- risco de inflação;
- risco cambial;
- riscos relacionados ao próprio emissor ou ativo.
Não existe uma única categoria de risco que sirva para todos os investimentos.
E o que é retorno?
Retorno é o resultado financeiro obtido ou esperado a partir de determinado investimento.
É importante distinguir rentabilidade nominal de rentabilidade real.
Se um investimento apresenta determinada remuneração, mas os preços da economia também aumentam durante o período, o crescimento nominal do dinheiro não representa necessariamente aumento equivalente do poder de compra.
Por que a liquidez importa?
Imagine que uma pessoa mantenha todo o seu patrimônio em um investimento que somente possa ser resgatado em determinada data.
Se surgir uma emergência antes desse momento, ela poderá enfrentar dificuldades para acessar o próprio dinheiro ou precisar vender o investimento em condições desfavoráveis.
Por isso, a liquidez precisa ser analisada juntamente com o objetivo.
Box importante: um investimento não deve ser avaliado apenas pela rentabilidade. Prazo, risco, liquidez, custos, tributação e finalidade também fazem parte da análise.
Como a inflação afeta os investimentos?
A inflação representa uma redução do poder de compra do dinheiro ao longo do tempo quando os preços de bens e serviços aumentam.
Para o investidor, isso significa que simplesmente observar o saldo da conta não é suficiente.
Exemplo hipotético
Imagine que uma pessoa tenha R$ 10.000 hoje.
Se, depois de determinado período, esse valor continuar sendo nominalmente R$ 10.000, mas os preços tiverem aumentado, a capacidade de compra desses R$ 10.000 será menor.
Por isso, no planejamento de longo prazo, uma das perguntas importantes é:
O patrimônio está crescendo acima da inflação?
Essa análise ajuda a diferenciar crescimento nominal de preservação do poder de compra.
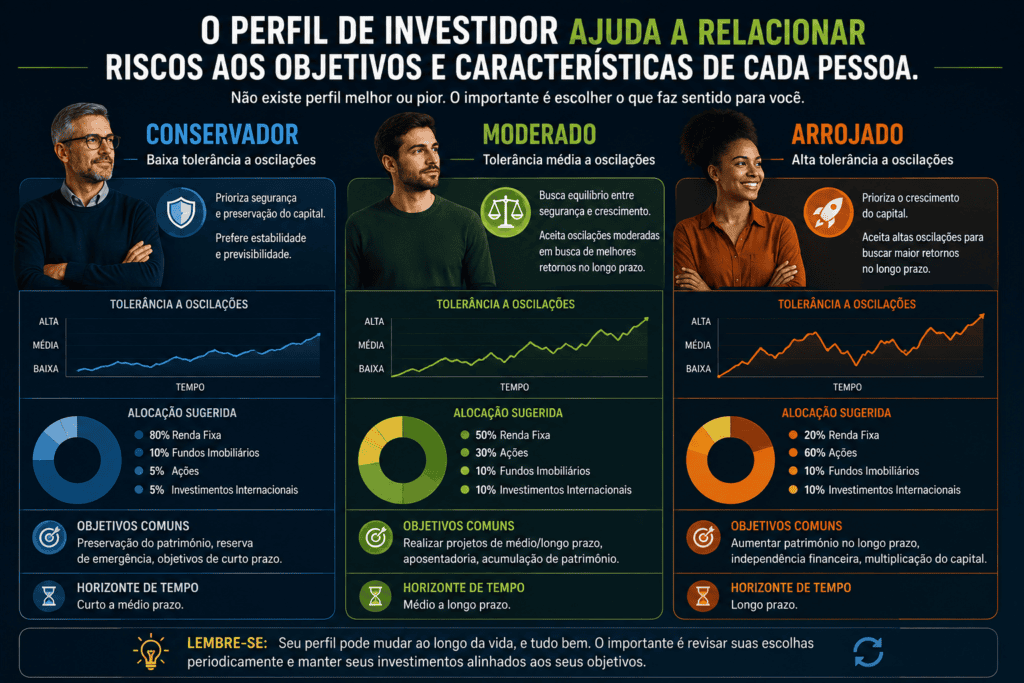
Perfil de investidor: por que isso importa?
Antes de escolher produtos financeiros, o investidor precisa entender sua própria tolerância a riscos, seus objetivos, sua situação financeira e seu horizonte de investimento.
Esse processo é frequentemente associado ao conceito de suitability, utilizado para verificar a adequação de produtos, serviços e operações às características do investidor. A CVM explica que a análise de perfil busca evitar que sejam assumidos riscos desnecessários ou incompatíveis com as características do investidor.
De maneira didática, é comum encontrar três grandes classificações:
Perfil conservador
Geralmente apresenta menor tolerância a oscilações e prioriza maior previsibilidade e preservação do patrimônio.
Isso não significa necessariamente que só possa utilizar um único tipo de investimento.
Perfil moderado
Costuma aceitar determinado nível de oscilação em busca de maior potencial de retorno, mantendo preocupação relevante com controle de risco.
Perfil arrojado
Aceita oscilações maiores e possibilidade de perdas mais significativas em determinados investimentos em troca de maior potencial de retorno no longo prazo.
Importante: essas classificações são simplificações educacionais. O perfil real de um investidor deve considerar objetivos, conhecimento, situação financeira, horizonte temporal e capacidade de suportar perdas, entre outros fatores.
O que organizar antes de investir?
Para quem está começando, a preparação financeira pode ser tão importante quanto a escolha do primeiro investimento.
1. Conheça sua renda
Tenha clareza sobre quanto entra todos os meses.
2. Conheça suas despesas
Separe gastos essenciais, variáveis e despesas que podem ser reduzidas.
3. Identifique dívidas caras
Antes de buscar investimentos, é importante avaliar se existem dívidas com custos elevados que comprometem significativamente o orçamento.
4. Defina seus objetivos
Um objetivo financeiro precisa, sempre que possível, ter:
- valor aproximado;
- prazo;
- finalidade;
- prioridade.
5. Construa uma reserva para imprevistos
A reserva financeira possui uma função diferente dos investimentos destinados a objetivos de longo prazo.
Ela deve priorizar disponibilidade e segurança compatíveis com sua finalidade, em vez de buscar a maior rentabilidade possível.
6. Só depois pense na carteira
Quando a base financeira estiver mais organizada, fica mais fácil definir quanto pode ser destinado a diferentes classes de ativos.
Um princípio fundamental para quem está começando
Não existe “o melhor investimento” de forma absoluta.
Existe o investimento mais adequado a determinado objetivo, prazo, perfil e contexto financeiro.
Essa diferença parece pequena, mas muda completamente a maneira de analisar o mercado.
Um título público, por exemplo, pode cumprir determinada função em uma carteira, enquanto uma ação pode cumprir outra. Um fundo imobiliário pode ter características diferentes de um ETF, assim como um produto de renda fixa bancária possui riscos e condições próprias.
O próprio Tesouro Direto apresenta diferentes títulos públicos destinados a objetivos e características distintas, incluindo opções pós-fixadas, prefixadas e indexadas à inflação.
O próximo passo, portanto, não é procurar uma promessa de rentabilidade.
É entender quais são as principais classes de investimentos e como elas funcionam.
Na Parte 2, vamos entrar nessa comparação: renda fixa, renda variável, Tesouro Direto, CDBs, LCI, LCA, ações, fundos imobiliários, ETFs, criptomoedas e outros investimentos — incluindo riscos, liquidez e para que finalidade cada categoria pode fazer sentido.
Observação: dados, regras, taxas, tributação e condições de produtos financeiros podem mudar. Antes de tomar qualquer decisão, consulte as fontes oficiais e os documentos atualizados da instituição responsável pelo investimento.
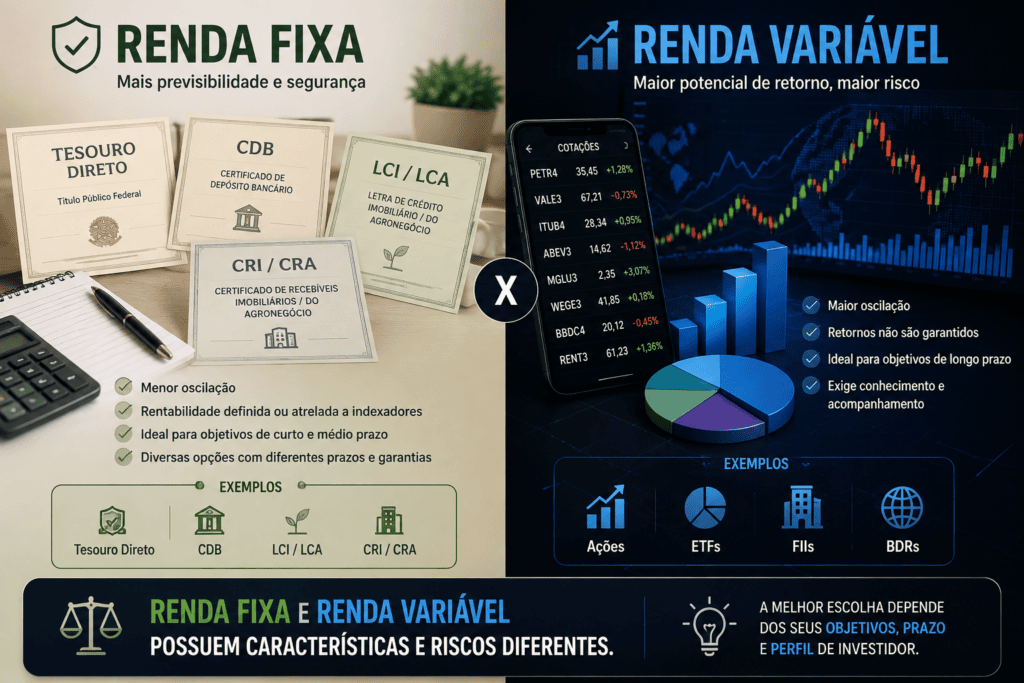
Renda fixa e renda variável: entendendo a diferença
Depois de organizar a vida financeira e compreender conceitos como risco, retorno, liquidez e prazo, o próximo passo é conhecer as principais classes de investimentos.
De forma ampla, o mercado costuma ser dividido entre renda fixa e renda variável. Essa divisão é útil para quem está começando, mas precisa ser interpretada corretamente.
O nome “renda fixa” não significa necessariamente que o investidor nunca poderá perder dinheiro. Da mesma forma, “renda variável” não significa que todo investimento dessa categoria seja obrigatoriamente inadequado para iniciantes.
A principal diferença está na maneira como a remuneração e os riscos são estruturados.
O que é renda fixa?
Na renda fixa, o investidor aplica recursos em uma operação na qual existem regras previamente estabelecidas para determinar a remuneração.
Dependendo do produto, a rentabilidade pode ser:
- prefixada, quando existe uma taxa definida previamente;
- pós-fixada, quando acompanha um indicador ou taxa de referência;
- híbrida, quando combina uma taxa definida com a variação de um indicador, como a inflação.
Isso não significa que o resultado final seja sempre conhecido no momento da aplicação.
Um título prefixado, por exemplo, pode ter uma taxa definida na contratação, mas seu preço pode oscilar caso o investidor queira vender antes do vencimento.
O Tesouro Direto classifica seus títulos justamente de acordo com diferentes indexadores e formas de remuneração, incluindo títulos prefixados, vinculados à Selic e vinculados ao IPCA.
Exemplos de investimentos de renda fixa
Entre os instrumentos mais conhecidos estão:
- Tesouro Direto;
- CDB;
- LCI;
- LCA;
- debêntures;
- títulos emitidos por instituições financeiras;
- alguns fundos de renda fixa.
Cada um possui regras próprias, portanto não é correto tratá-los como se fossem equivalentes.
Renda fixa não significa ausência de risco
Essa é uma das primeiras lições que o investidor iniciante precisa aprender.
Um investimento pode ter regras claras de remuneração e ainda apresentar riscos.
Entre eles estão:
Risco de crédito
É o risco relacionado à capacidade de o emissor cumprir suas obrigações.
Risco de mercado
Está associado às oscilações nos preços dos ativos.
Risco de liquidez
Surge quando existe dificuldade ou custo para transformar determinado investimento em dinheiro.
Risco de inflação
Pode ocorrer quando a rentabilidade do investimento não acompanha adequadamente a perda do poder de compra.
Por isso, a pergunta correta não é:
“Renda fixa tem risco?”
A resposta é sim.
A pergunta mais importante é:
“Qual risco existe neste investimento e ele é compatível com o objetivo para o qual estou investindo?”
Tesouro Direto
O Tesouro Direto é uma das alternativas mais conhecidas por investidores brasileiros.
Por meio dele, pessoas físicas podem investir em títulos públicos federais disponibilizados pelo programa.
Entre os títulos oferecidos estão:
- Tesouro Selic;
- Tesouro Prefixado;
- Tesouro IPCA+;
- Tesouro Educa+;
- Tesouro RendA+.
As características, prazos e títulos disponíveis podem mudar ao longo do tempo, por isso a consulta à plataforma oficial é essencial antes de qualquer decisão.
Tesouro Selic
O Tesouro Selic possui remuneração vinculada à taxa Selic.
Por suas características, é frequentemente utilizado como referência para objetivos que exigem menor exposição à volatilidade de mercado e maior liquidez, embora o investidor ainda deva conhecer as condições de resgate e os custos envolvidos.
O próprio Tesouro Direto apresenta o Tesouro Selic como uma opção voltada a quem está começando e como instrumento associado à reserva de emergência.
Exemplo prático
Imagine uma pessoa que esteja começando a formar sua reserva financeira.
Em vez de escolher um investimento simplesmente porque apresenta uma taxa aparentemente elevada, ela pode priorizar:
- segurança;
- disponibilidade dos recursos;
- previsibilidade;
- custos;
- tributação;
- compatibilidade com a finalidade da reserva.
A rentabilidade passa a ser apenas uma parte da decisão.
Tesouro Prefixado
No Tesouro Prefixado, a taxa de rentabilidade é definida no momento da compra, considerando as condições disponíveis naquele momento.
Isso pode facilitar o planejamento de objetivos com prazo definido.
Porém, existe uma questão fundamental: o preço do título pode oscilar antes do vencimento.
Se o investidor precisar vender antecipadamente, o valor recebido poderá ser diferente daquele que imaginava ao simplesmente olhar a taxa contratada.
O Tesouro Direto explica que o Tesouro Prefixado possui rentabilidade definida no momento da compra e que a venda antecipada envolve o efeito da chamada marcação a mercado.
O que é marcação a mercado?
É a atualização do preço de determinados investimentos conforme as condições atuais de mercado.
Imagine, de maneira simplificada, que uma pessoa compre um título prefixado quando as taxas de mercado estejam em determinado nível.
Depois, as taxas de mercado podem subir.
Um novo investidor passa a encontrar títulos semelhantes oferecendo remuneração maior. Como consequência, o preço do título antigo pode se ajustar.
O movimento contrário também pode acontecer.
Por isso, uma pessoa que pretende carregar determinado título até o vencimento precisa compreender a diferença entre:
rentabilidade contratada no vencimento
e
preço de mercado durante o caminho.
Tesouro IPCA+
O Tesouro IPCA+ combina uma taxa prefixada com a variação do IPCA.
Essa característica torna o título especialmente relevante para quem pensa em objetivos de longo prazo e deseja relacionar a remuneração à inflação.
O Tesouro Direto apresenta o Tesouro IPCA+ como um título voltado à proteção do poder de compra acima da inflação, considerando a taxa real contratada.
Entretanto, novamente existe uma diferença entre manter o investimento até o vencimento e vendê-lo antecipadamente.
Para objetivos longos, essa distinção é extremamente importante.
Tesouro Educa+
O Tesouro Educa+ foi desenvolvido para planejamento relacionado à educação.
Sua estrutura procura facilitar a formação de recursos para períodos futuros relacionados aos estudos.
Esse tipo de produto mostra uma ideia importante:
investimentos podem ser escolhidos de acordo com objetivos específicos.
Não é necessário pensar apenas em “quanto vai render”.
Também é possível perguntar:
- Para que estou investindo?
- Quando precisarei do dinheiro?
- Quero receber tudo de uma vez?
- Quero receber pagamentos ao longo de determinado período?
- Preciso proteger o patrimônio contra a inflação?
Tesouro RendA+
O Tesouro RendA+ está associado ao planejamento de aposentadoria.
Sua estrutura foi desenvolvida para proporcionar renda durante determinado período futuro, conforme as regras do título.
Para quem pensa em aposentadoria, isso ajuda a visualizar uma mudança importante de mentalidade:
acumular patrimônio é apenas uma etapa; transformar patrimônio em renda também precisa fazer parte do planejamento.
CDB: Certificado de Depósito Bancário
O CDB é um título emitido por instituições financeiras.
Na prática, o investidor fornece recursos à instituição emissora e recebe remuneração de acordo com as condições estabelecidas.
É comum encontrar CDBs com rentabilidade:
- prefixada;
- pós-fixada;
- vinculada ao CDI;
- com diferentes prazos de vencimento;
- com ou sem possibilidade de resgate antecipado.
CDB com liquidez diária
Alguns CDBs permitem resgate em dias úteis antes do vencimento.
Isso pode torná-los interessantes para determinados objetivos de curto prazo, mas é fundamental verificar as condições específicas do produto.
Dois CDBs não são necessariamente equivalentes apenas porque ambos oferecem “liquidez diária”.
O investidor precisa verificar:
- emissor;
- taxa;
- prazo;
- liquidez;
- tributação;
- cobertura aplicável;
- condições de resgate.
LCI e LCA
LCI significa Letra de Crédito Imobiliário.
LCA significa Letra de Crédito do Agronegócio.
São títulos emitidos por instituições financeiras e possuem características próprias de prazo, remuneração e liquidez.
Para o investidor pessoa física, esses produtos tradicionalmente chamam atenção também pela forma de tributação aplicável aos rendimentos, mas regras tributárias podem mudar.
Por isso, qualquer comparação de rentabilidade líquida deve utilizar a legislação vigente na data da análise.
Um erro comum
Comparar:
“CDB paga 110% do CDI e LCI paga 90% do CDI.”
Essa comparação, isoladamente, não é suficiente.
É necessário considerar:
- imposto;
- prazo;
- liquidez;
- risco;
- condições de resgate;
- eventuais custos;
- cobertura aplicável.
O que interessa ao investidor é o resultado líquido e adequado ao objetivo, e não apenas a taxa anunciada.
O que é renda variável?
Renda variável é uma classe de investimentos em que os resultados podem variar de maneira significativa ao longo do tempo.
Entre os exemplos estão:
- ações;
- fundos imobiliários;
- ETFs;
- determinados fundos de investimento;
- BDRs;
- outros ativos negociados no mercado.
A principal característica é que o preço pode oscilar conforme as expectativas dos participantes do mercado e as condições econômicas e empresariais.
Isso significa que o investidor pode observar valorização ou desvalorização do patrimônio.
Ações
Uma ação representa uma participação no capital de uma empresa.
Quando uma pessoa compra uma ação, passa a possuir uma pequena parcela daquela companhia.
O retorno pode ocorrer, entre outras formas, por meio de:
- valorização das ações;
- dividendos;
- juros sobre capital próprio, quando aplicável;
- outros eventos relacionados ao investimento.
Mas não existe garantia de valorização.
O preço de uma ação pode cair por razões relacionadas à própria empresa, ao setor, à economia, aos juros, ao cenário internacional ou a mudanças nas expectativas dos investidores.
O que analisar antes de comprar uma ação?
Um iniciante não deveria escolher uma empresa apenas porque:
- a ação caiu muito;
- alguém famoso recomendou;
- apareceu nas redes sociais;
- está “barata” olhando somente o preço por ação;
- pagou dividendos recentemente.
Uma análise mais consistente pode considerar:
Empresa
- modelo de negócio;
- setor de atuação;
- capacidade de geração de caixa;
- endividamento;
- histórico operacional;
- vantagens competitivas.
Valuation
O preço do ativo precisa ser analisado em relação aos fundamentos da empresa.
Governança
Questões relacionadas à administração, transparência e tratamento dos acionistas também importam.
Cenário
Juros, inflação, câmbio, atividade econômica e condições internacionais podem afetar diferentes setores de maneiras distintas.
Fundos imobiliários
Os Fundos de Investimento Imobiliário (FIIs) reúnem recursos de investidores para aplicação em diferentes ativos e estratégias relacionadas ao mercado imobiliário, conforme as regras de cada fundo.
Dependendo da estrutura, podem existir fundos com exposição a:
- imóveis físicos;
- recebíveis imobiliários;
- títulos relacionados ao setor;
- outros ativos permitidos pela regulamentação.
As cotas são negociadas em mercado e seus preços podem oscilar.
Portanto, FII não deve ser tratado simplesmente como “um imóvel que paga aluguel”.
O investidor compra cotas de um fundo que possui determinada estratégia e está sujeito aos riscos correspondentes.
De onde vêm os rendimentos de um FII?
Dependendo do fundo, a geração de receitas pode estar relacionada a:
- aluguel de imóveis;
- juros de operações imobiliárias;
- venda de ativos;
- outras receitas previstas na estratégia do fundo.
É fundamental analisar os documentos do próprio fundo.
Entre os aspectos que podem ser observados estão:
- qualidade dos imóveis;
- localização;
- ocupação;
- concentração de inquilinos;
- qualidade dos contratos;
- endividamento;
- gestão;
- liquidez das cotas;
- composição da carteira.
ETFs
ETF é a sigla para Exchange Traded Fund.
Em termos simplificados, trata-se de um fundo negociado em bolsa que busca acompanhar determinado índice ou estratégia, conforme sua política de investimento.
Uma das características mais interessantes para quem está aprendendo sobre diversificação é que um único ETF pode proporcionar exposição a diversos ativos.
Porém, isso não significa que todo ETF seja automaticamente diversificado ou adequado para qualquer investidor.
É necessário observar:
- qual índice acompanha;
- quais ativos compõem o índice;
- concentração;
- custos;
- liquidez;
- metodologia;
- exposição cambial, quando existente;
- riscos.
Criptomoedas
Criptoativos também fazem parte do universo de investimentos estudado por muitos investidores.
Bitcoin, Ether e outros ativos digitais possuem características próprias e podem apresentar elevada volatilidade.
A Receita Federal inclui criptoativos entre as categorias de bens financeiros consideradas no contexto da declaração de imposto de renda.
Isso reforça uma questão importante: criptoativos não devem ser tratados como dinheiro sem regras ou como uma aposta sem consequências tributárias e patrimoniais.
Antes de investir, é necessário compreender:
- tecnologia;
- custódia;
- volatilidade;
- riscos de plataformas;
- segurança das chaves;
- tributação;
- regulamentação aplicável;
- possibilidade de perda significativa.
Para iniciantes, a complexidade desse mercado é mais uma razão para estudar antes de colocar dinheiro.
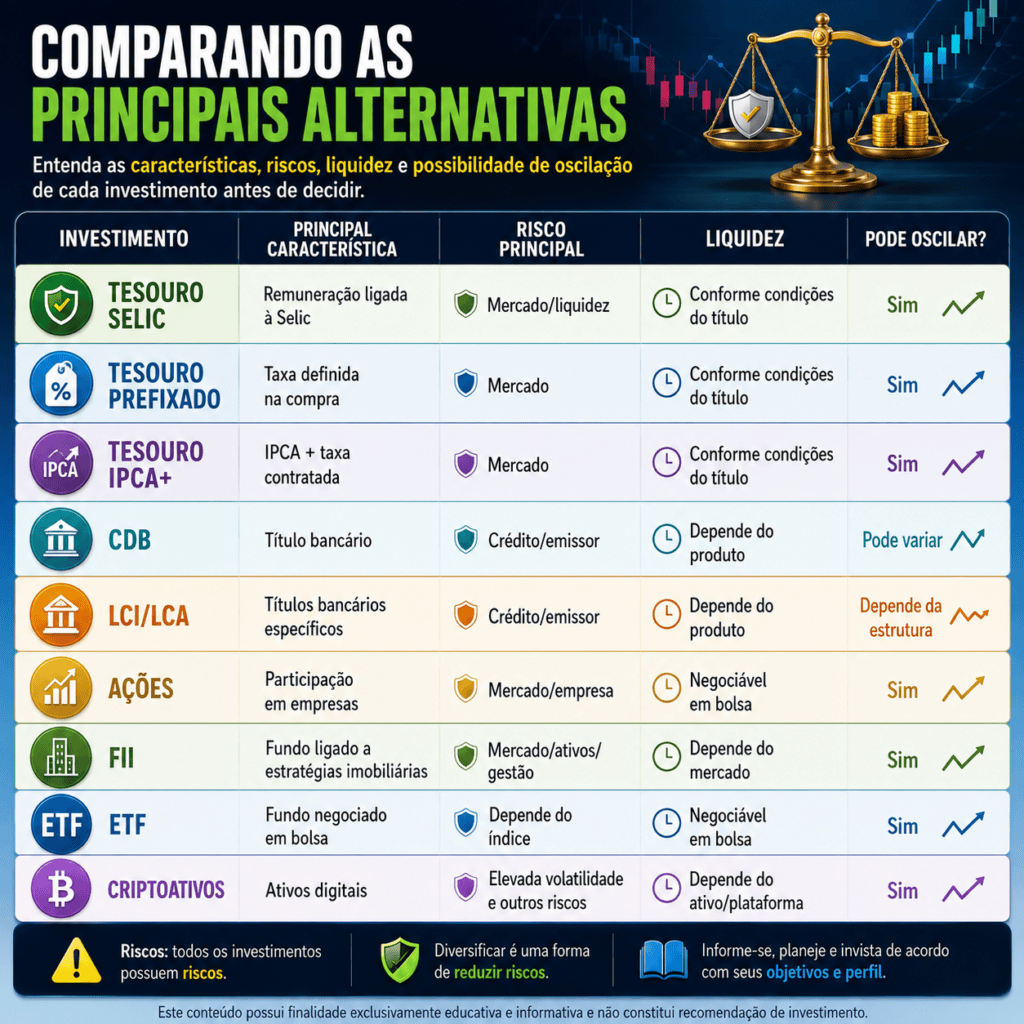
Atenção: a tabela é educacional e simplifica estruturas que podem ser bastante diferentes dentro de cada categoria.
Como escolher entre renda fixa e renda variável?
A pergunta não deveria ser:
“Qual rende mais?”
Uma abordagem mais adequada é:
Para dinheiro que pode ser necessário em breve
A prioridade tende a ser:
- liquidez;
- preservação do capital;
- previsibilidade;
- baixo risco compatível com o objetivo.
Para objetivos intermediários
Pode haver espaço para combinação de diferentes classes, dependendo do perfil e da finalidade.
Para objetivos de longo prazo
O investidor pode considerar maior diversificação e exposição a ativos com potencial de valorização, desde que compreenda os riscos e suporte as oscilações.
Guia passo a passo para começar a investir
Passo 1 — Organize sua vida financeira
Conheça renda, despesas e dívidas.
Passo 2 — Defina objetivos
Determine para que o dinheiro será utilizado.
Passo 3 — Estabeleça prazos
Um objetivo sem prazo é difícil de transformar em estratégia.
Passo 4 — Conheça seu perfil
Avalie sua tolerância e capacidade de assumir riscos.
Passo 5 — Forme uma reserva financeira
Priorize a função de proteção antes de buscar retornos maiores.
Passo 6 — Escolha uma instituição autorizada
Verifique a instituição, os produtos disponíveis e as condições apresentadas.
Passo 7 — Leia as informações do investimento
Nunca invista apenas com base no nome do produto ou na publicidade.
Passo 8 — Compare o retorno líquido
Considere impostos e custos.
Passo 9 — Diversifique de maneira coerente
Diversificação deve reduzir concentração de riscos, não simplesmente aumentar a quantidade de investimentos.
Passo 10 — Acompanhe sem agir por impulso
Investir não significa comprar e vender constantemente.
Um exemplo prático de construção de carteira
Considere um personagem fictício:
Carlos, 30 anos, possui renda estável, não tem dívidas caras, está formando sua reserva financeira e pretende investir para objetivos de longo prazo.
Em vez de procurar uma ação “que vai subir”, ele poderia estruturar seu processo assim:
Primeiro: organizar a reserva.
Segundo: definir quanto consegue investir mensalmente.
Terceiro: estabelecer objetivos de curto, médio e longo prazo.
Quarto: estudar renda fixa.
Quinto: aprender sobre renda variável antes de comprar qualquer ativo.
Sexto: diversificar progressivamente.
O ponto mais importante é perceber que a estratégia começa antes da compra do primeiro ativo.
Custos e tributação
Todo investidor precisa entender que o retorno bruto não é necessariamente o dinheiro que ficará disponível no bolso.
Podem existir:
- imposto de renda;
- taxas de administração;
- taxas de custódia;
- emolumentos;
- corretagem, dependendo da instituição;
- spreads;
- outros custos específicos.
A tributação varia conforme o investimento e a operação.
A Receita Federal mantém tabelas e orientações oficiais atualizadas. Para 2026, por exemplo, a Receita apresenta alíquotas específicas para diferentes tipos de rendimentos de capital e aplicações.
Por isso, não é recomendável utilizar tabelas antigas encontradas em blogs ou redes sociais como se fossem regras atuais.
A legislação tributária pode ser alterada.
Um cuidado importante com comparações de rentabilidade
Imagine duas aplicações hipotéticas:
Investimento A: retorno bruto de 12%.
Investimento B: retorno bruto de 10%.
À primeira vista, A parece melhor.
Mas suponha que A tenha maior tributação, menor liquidez e maior risco para aquele objetivo, enquanto B tenha tributação menor e características mais adequadas.
A simples comparação entre 12% e 10% não resolve a questão.
O investidor precisa olhar para:
retorno líquido + risco + liquidez + prazo + objetivo.
Esse é um dos conceitos mais importantes de todo o guia.
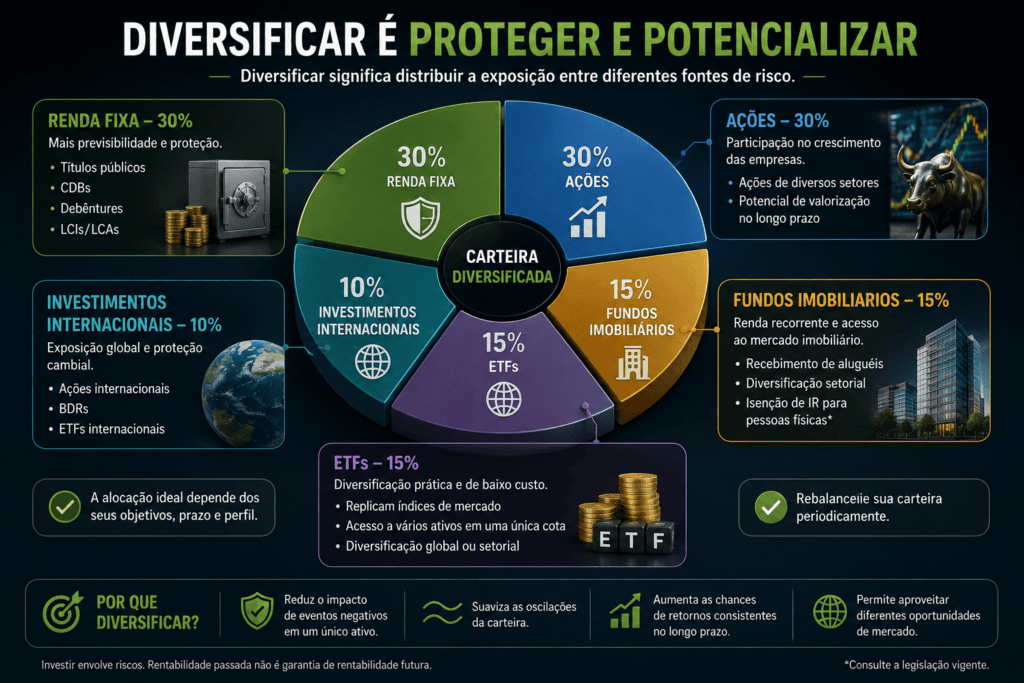
Diversificação: por que não colocar tudo em um único investimento?
Diversificação significa distribuir recursos entre diferentes investimentos ou fontes de risco.
A lógica é relativamente simples:
Se todo o patrimônio depende de uma única fonte de retorno, um problema nessa fonte pode afetar uma parcela muito grande da carteira.
Imagine uma pessoa que coloque todo o patrimônio em ações de uma única empresa.
Se a companhia enfrentar dificuldades graves, a carteira inteira estará exposta ao problema.
Agora imagine outra pessoa que distribua seus recursos entre diferentes classes, setores e emissores, conforme sua estratégia.
Os riscos não desaparecem.
Mas a concentração pode ser reduzida.
Diversificação não é simplesmente ter muitos ativos
Uma carteira com 30 investimentos pode continuar concentrada se todos estiverem expostos aos mesmos fatores.
Por isso, a pergunta mais importante é:
“Quais riscos diferentes existem dentro da minha carteira?”
e não apenas:
“Quantos investimentos eu tenho?”
Erros comuns de quem está começando
1. Procurar rentabilidade antes de entender o objetivo
Esse é provavelmente um dos erros mais frequentes.
2. Investir dinheiro da emergência em ativos voláteis
Dinheiro que pode ser necessário rapidamente não deveria depender de uma valorização futura.
3. Comprar porque alguém recomendou
A recomendação pode não considerar sua realidade financeira.
4. Confundir preço baixo com investimento barato
Uma ação que caiu 50% não necessariamente está barata.
5. Ignorar tributação
Rentabilidade bruta não representa necessariamente o resultado líquido.
6. Não observar liquidez
Um investimento pode ser excelente para determinado objetivo e inadequado para outro simplesmente por causa do prazo de resgate.
7. Comprar produtos que não entende
Se você não consegue explicar em poucas frases como o investimento funciona, provavelmente precisa estudar mais antes de investir.
8. Trocar de estratégia a cada notícia
Mercados financeiros são influenciados por expectativas.
Tomar decisões impulsivas diante de cada notícia pode aumentar erros.
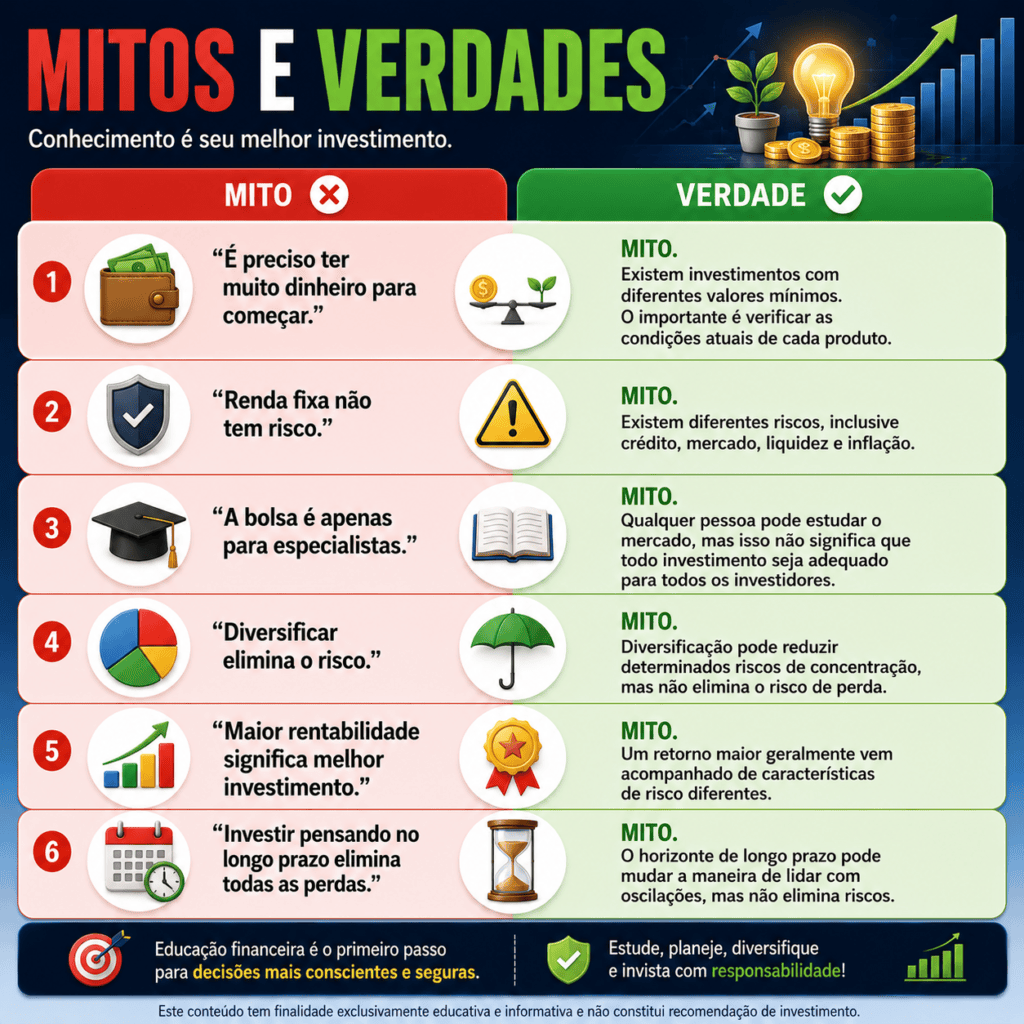
Dicas práticas para o iniciante
Antes de realizar qualquer investimento, faça estas perguntas:
- Qual é o objetivo?
- Qual é o prazo?
- Preciso de liquidez?
- Quanto posso perder sem comprometer meu planejamento?
- Entendo como o investimento funciona?
- Qual é o risco de crédito?
- Existe volatilidade?
- Quais são os custos?
- Como funciona a tributação?
- Existe proteção ou garantia específica?
- Quem é o emissor?
- Onde posso consultar as informações oficiais?
Se essas perguntas ainda não tiverem respostas claras, provavelmente o próximo passo deveria ser estudar, e não investir imediatamente.
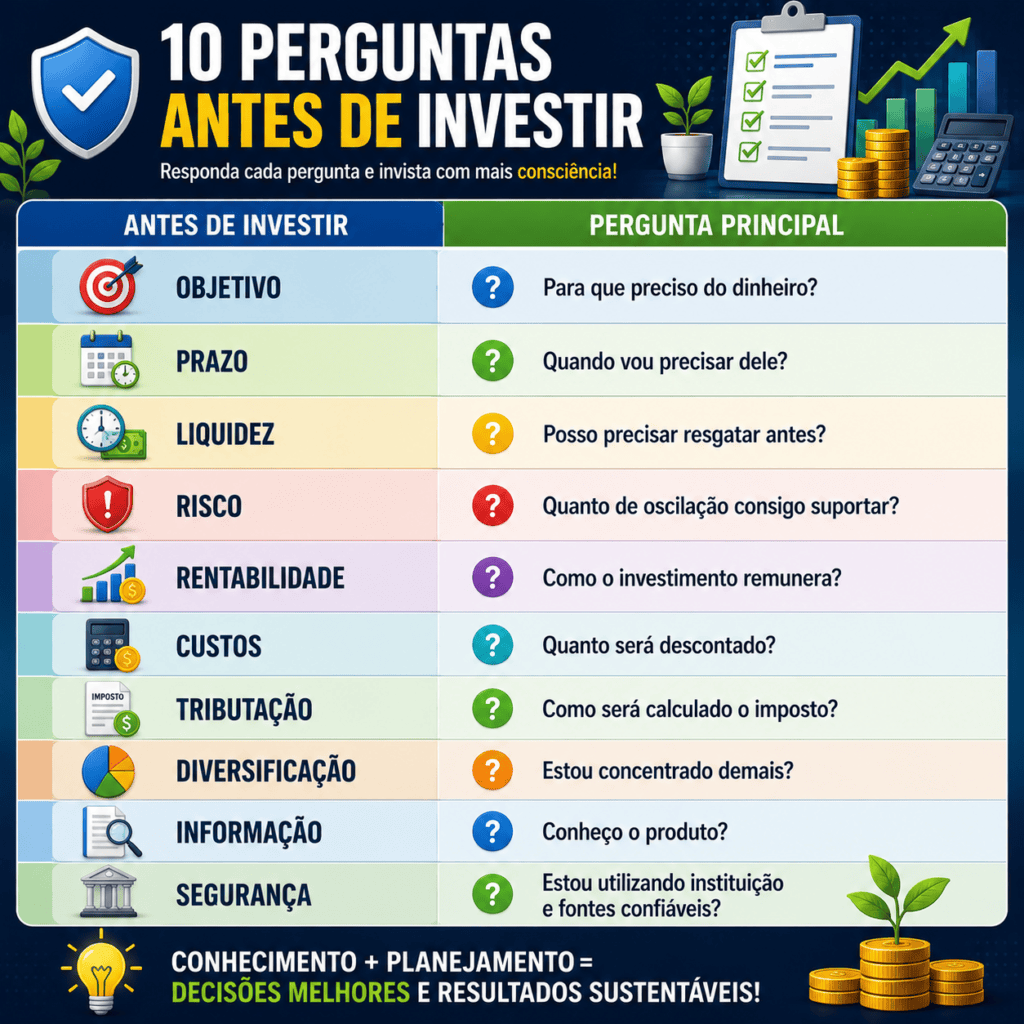
O que você já aprendeu
Até aqui, já é possível estabelecer uma base sólida:
- investimento deve estar ligado a um objetivo;
- renda fixa também possui riscos;
- renda variável apresenta oscilações;
- liquidez é tão importante quanto rentabilidade;
- inflação afeta o poder de compra;
- tributação modifica o retorno líquido;
- diversificação reduz concentração, mas não elimina riscos;
- nenhum investimento é universalmente melhor;
- produtos diferentes devem ser comparados considerando suas características;
- conhecimento deve vir antes da tomada de decisão.
Vamos aprofundar a parte mais prática do processo: como escolher investimentos, como montar uma carteira para diferentes objetivos, como comparar produtos, como analisar rentabilidade líquida, como entender custos e tributação e como evitar armadilhas comuns de plataformas, influencers e promessas de ganhos rápidos.
Observação: taxas, regras tributárias, produtos disponíveis, condições de negociação e regulamentações podem mudar. As informações devem ser conferidas nas fontes oficiais antes de qualquer decisão financeira.
Como escolher um investimento?
Depois de conhecer as principais classes de ativos, surge uma das perguntas mais importantes para quem está começando:
Como saber qual investimento escolher?
A resposta exige mais do que comparar taxas.
Uma escolha financeira consistente precisa considerar o conjunto formado por objetivo, prazo, liquidez, risco, rentabilidade, custos, tributação e perfil do investidor.
A CVM destaca que o mesmo produto não necessariamente é adequado para todos os investidores. O processo conhecido como suitability procura justamente relacionar produtos e serviços às características, objetivos e perfil de risco de cada pessoa.
Isso significa que uma carteira adequada para uma pessoa pode ser completamente diferente daquela de outra pessoa, mesmo que ambas tenham a mesma idade ou recebam uma renda semelhante.
A regra dos cinco filtros
Antes de aplicar dinheiro, utilize cinco filtros básicos.
1. Para que serve esse dinheiro?
Defina a finalidade.
Pode ser:
- reserva de emergência;
- viagem;
- compra de imóvel;
- aposentadoria;
- educação;
- independência financeira;
- construção de patrimônio;
- geração futura de renda.
2. Quando o dinheiro será necessário?
O prazo muda completamente a análise.
Um dinheiro que poderá ser utilizado daqui a três meses possui necessidades diferentes daquele que será investido por 15 ou 20 anos.
3. Quanto risco é aceitável?
Não basta saber quanto risco você gostaria de assumir.
É necessário avaliar também quanto risco você consegue suportar financeiramente.
Essa distinção é importante.
Uma pessoa pode afirmar que aceita perder 20% de um investimento, mas, quando a perda acontece, descobrir que aquele dinheiro era necessário para pagar uma despesa importante.
A CVM diferencia justamente a capacidade objetiva de assumir riscos da disposição subjetiva para assumi-los.
4. Preciso de liquidez?
Pergunte:
“Se eu precisar desse dinheiro amanhã, conseguirei acessá-lo?”
Nem sempre.
Alguns investimentos possuem liquidez diária. Outros possuem prazo de vencimento determinado. Alguns podem ser vendidos no mercado, mas o preço de venda pode variar.
5. Qual será o retorno líquido?
A taxa anunciada não é necessariamente o retorno final.
É preciso considerar:
- impostos;
- taxas;
- custos operacionais;
- inflação;
- eventuais perdas;
- condições de resgate.
Como montar uma carteira de investimentos?
Uma carteira é o conjunto de investimentos que uma pessoa possui.
Ela pode conter apenas um produto ou vários investimentos de diferentes classes.
Mas uma carteira bem construída não é simplesmente uma coleção de ativos.
Ela precisa ter uma lógica.
Imagine, por exemplo, uma pessoa que possui:
- dinheiro para emergências;
- recursos para comprar um imóvel em quatro anos;
- dinheiro destinado à aposentadoria;
- recursos que não pretende utilizar por décadas.
Seria razoável imaginar que todo esse dinheiro precisasse estar no mesmo tipo de investimento?
Não.
Cada objetivo possui uma necessidade diferente.
A carteira deve começar pelos objetivos
Uma maneira prática de organizar investimentos é criar “caixas” mentais.
Caixa 1 — Segurança
Recursos para imprevistos e necessidades de curto prazo.
Caixa 2 — Objetivos de médio prazo
Dinheiro destinado a projetos que possuem data aproximada.
Caixa 3 — Construção de patrimônio
Recursos destinados ao longo prazo.
Caixa 4 — Aposentadoria
Patrimônio que poderá permanecer investido durante muitos anos.
Essa divisão não significa necessariamente que cada caixa deva conter apenas um produto.
Ela serve para impedir que o investidor misture dinheiro de emergência com recursos destinados a objetivos muito longos.
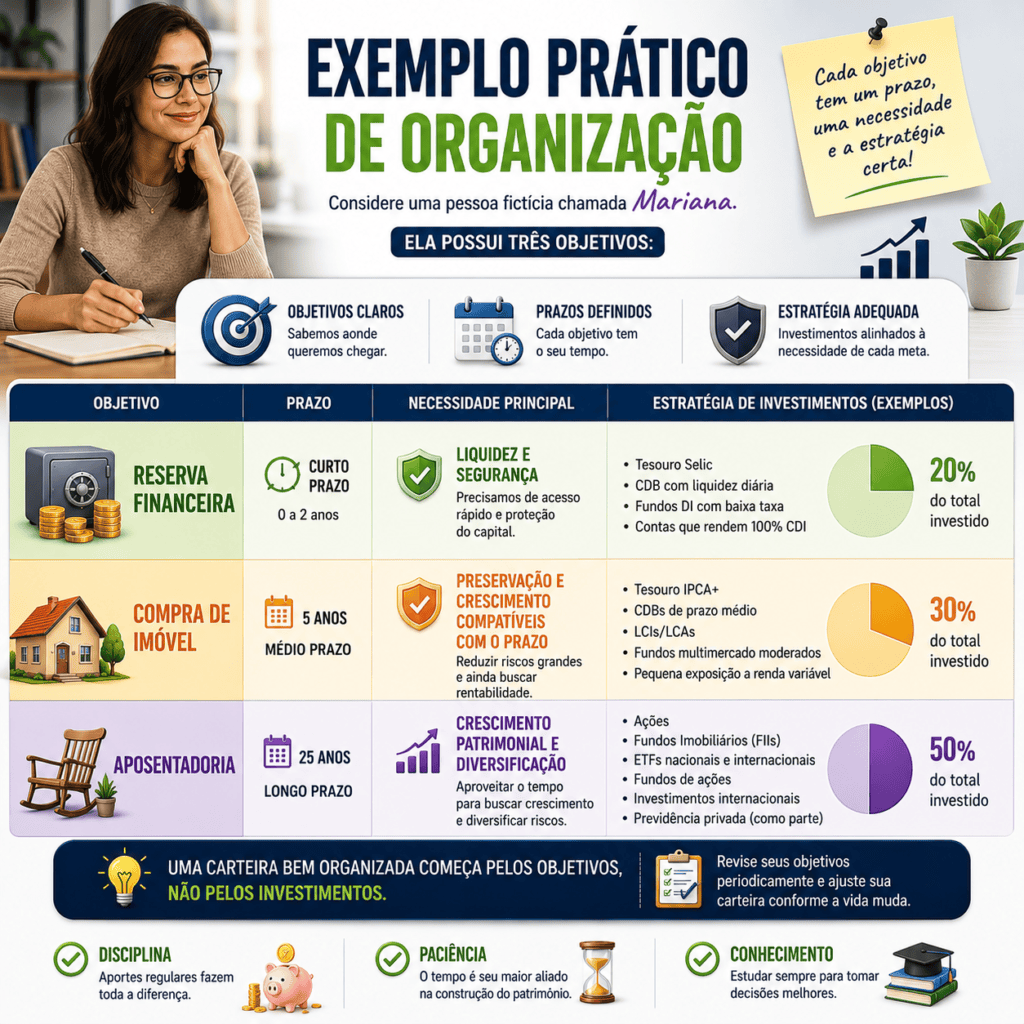
Perceba que não existe uma única resposta para os três objetivos.
Para a reserva, a capacidade de acesso aos recursos é essencial.
Para o imóvel, uma grande oscilação próxima à data da compra pode ser problemática.
Para a aposentadoria, existe mais tempo para atravessar diferentes ciclos econômicos e de mercado.
Esse exemplo demonstra por que prazo é um dos principais elementos de uma estratégia de investimentos.
Como definir uma estratégia de investimentos?
Uma estratégia não precisa ser complicada.
Ela pode seguir uma sequência lógica.
Etapa 1 — Defina o patrimônio inicial
Descubra quanto dinheiro já está disponível para investir.
Etapa 2 — Defina os aportes mensais
Determine quanto poderá ser investido regularmente.
Etapa 3 — Separe por objetivos
Não trate todo o patrimônio como se tivesse a mesma finalidade.
Etapa 4 — Escolha a classe de ativos
Depois de entender o objetivo, avalie renda fixa, renda variável ou uma combinação das duas.
Etapa 5 — Defina limites
Estabeleça previamente quanto de determinado risco está disposto a assumir.
Etapa 6 — Faça aportes regulares
A regularidade pode ser mais importante para a construção patrimonial do que tentar descobrir o melhor momento de entrada.
Etapa 7 — Reavalie periodicamente
A carteira precisa acompanhar mudanças importantes na vida financeira.
A importância dos aportes
Um dos conceitos mais importantes para quem começa a investir é entender que patrimônio é construído pela combinação entre capital inicial, aportes, tempo e rentabilidade.
Imagine três investidores hipotéticos.
Investidor A
Começa com R$ 10.000 e não faz novos aportes.
Investidor B
Começa com R$ 1.000 e investe R$ 500 todos os meses.
Investidor C
Começa com R$ 5.000 e investe R$ 1.000 todos os meses.
Mesmo sem considerar qualquer rentabilidade, os resultados acumulados serão completamente diferentes.
Isso mostra por que perseguir apenas investimentos com “alta rentabilidade” pode desviar a atenção de uma variável extremamente importante:
a capacidade de investir regularmente.
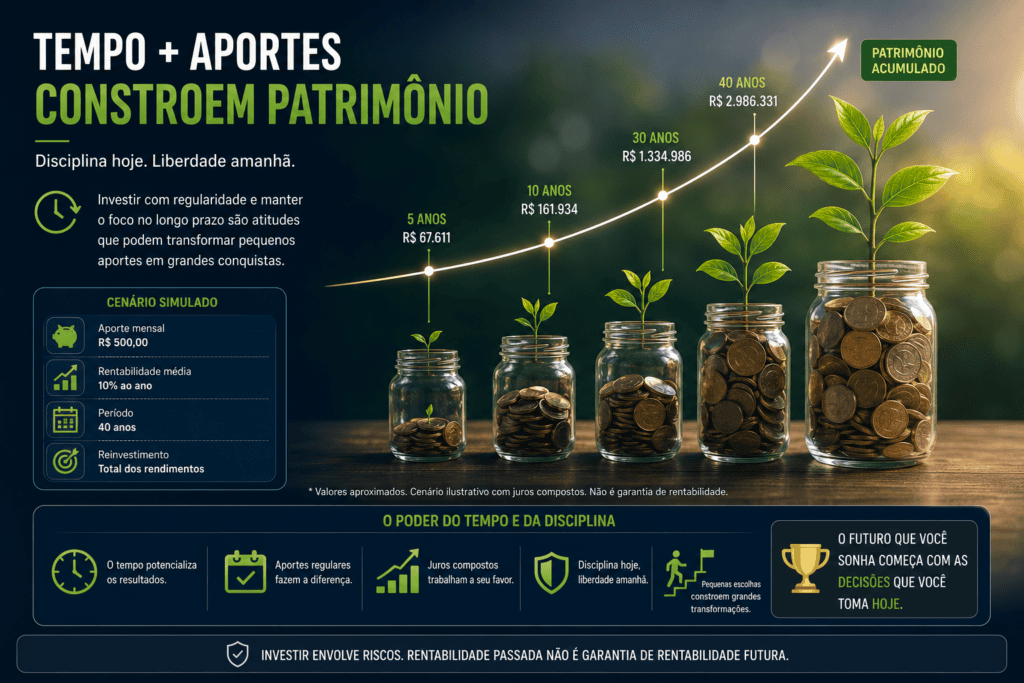
O poder do tempo e dos juros compostos
Os juros compostos ocorrem quando os rendimentos acumulados passam a participar da própria base que poderá gerar novos rendimentos.
De maneira simplificada:
dinheiro investido → rendimento → novo saldo → novo rendimento sobre uma base maior.
Esse efeito pode se tornar relevante ao longo de períodos extensos.
Exemplo hipotético
Imagine uma pessoa que invista R$ 500 por mês durante muitos anos.
No começo, a maior parte do patrimônio será formada pelos próprios aportes.
Com o passar do tempo, caso exista rentabilidade positiva, os rendimentos acumulados podem representar parcela cada vez mais relevante do patrimônio.
Porém, existe um cuidado fundamental:
juros compostos não significam lucro garantido.
Em investimentos sujeitos à volatilidade, também é possível ocorrer uma sequência de resultados negativos.
Por isso, o conceito deve ser utilizado para compreender o efeito matemático da acumulação, não como promessa de enriquecimento.
Por que começar cedo pode ser importante?
O tempo oferece uma vantagem que não pode ser recuperada depois.
Considere duas pessoas fictícias.
Pessoa A: começa aos 25 anos.
Pessoa B: começa aos 40 anos.
Mesmo que ambas façam aportes semelhantes posteriormente, a primeira terá mais tempo para acumular recursos e atravessar diferentes ciclos econômicos.
Isso não significa que quem começa tarde não possa construir patrimônio.
Significa apenas que o tempo é uma variável importante e, quando disponível, pode ser aproveitado.
Como comparar investimentos corretamente?
Uma comparação adequada precisa colocar os investimentos em condições semelhantes.
Exemplo
Suponha que você esteja comparando dois produtos de renda fixa.
O Produto A oferece uma taxa nominal maior.
O Produto B oferece uma taxa nominal menor.
Antes de concluir que A é melhor, verifique:
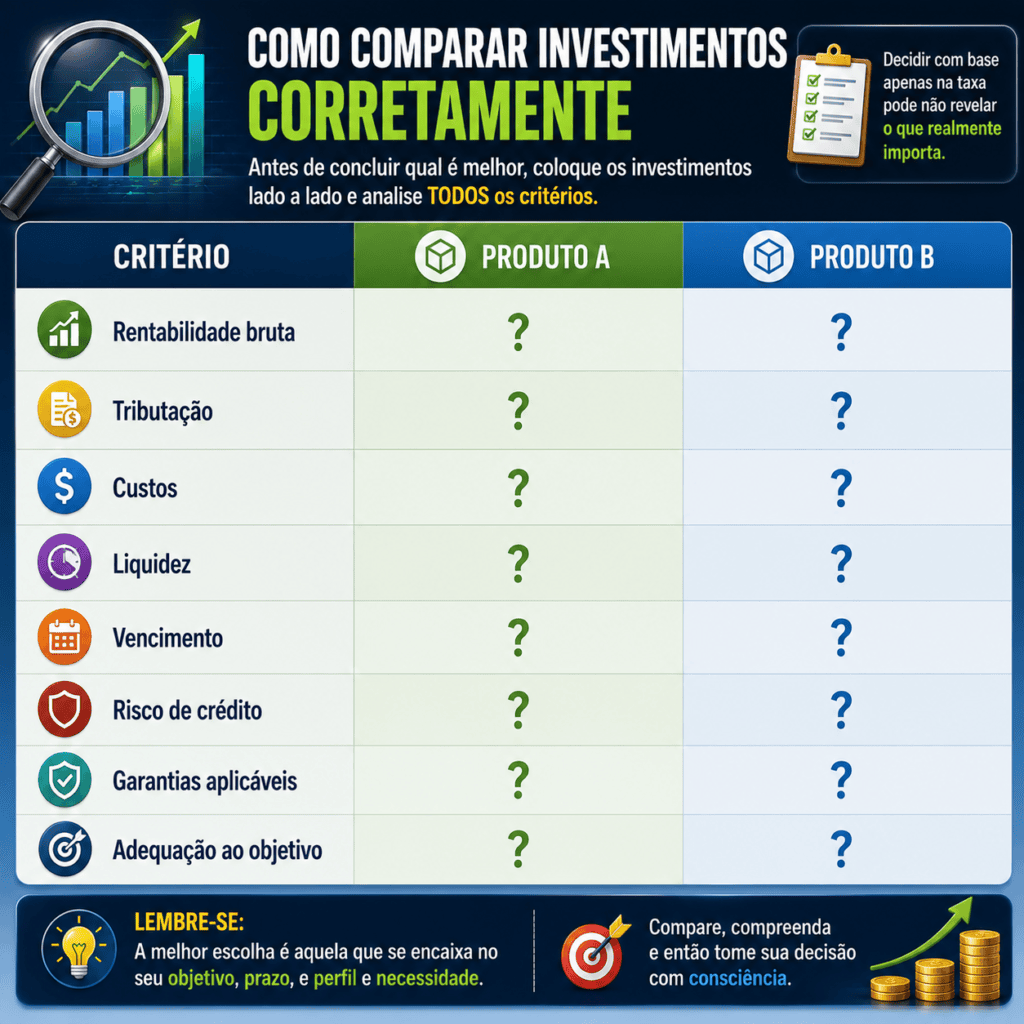
Somente depois dessa análise a comparação começa a fazer sentido.
Rentabilidade bruta x rentabilidade líquida
Esse conceito merece atenção especial.
Rentabilidade bruta
É o retorno antes dos descontos aplicáveis.
Rentabilidade líquida
É o resultado após considerar os impostos e custos pertinentes.
A diferença pode ser relevante.
A Receita Federal disponibiliza as regras tributárias vigentes e atualiza as tabelas oficiais. Em 2026, por exemplo, sua página de tributação apresenta diferentes alíquotas para fundos de longo prazo e aplicações de renda fixa em geral conforme o prazo da aplicação.
Isso significa que conteúdos financeiros antigos precisam ser analisados com cautela.
Uma tabela publicada há alguns anos pode não representar a legislação atual.
Tributação: por que o investidor precisa acompanhar?
Impostos fazem parte da realidade de muitos investimentos.
Dependendo do produto e da operação, podem existir regras diferentes para:
- renda fixa;
- fundos;
- ações;
- ETFs;
- operações em bolsa;
- investimentos internacionais;
- criptoativos;
- previdência privada.
Além da tributação sobre os rendimentos, podem existir obrigações relacionadas à declaração de patrimônio e operações.
A própria Receita Federal organiza os bens financeiros declarados em categorias que incluem aplicações e investimentos, criptoativos, fundos e participações societárias, entre outras.
Por isso, o investidor precisa separar duas perguntas:
“Quanto esse investimento rendeu?”
e
“Como esse resultado será tratado fiscalmente?”
São questões diferentes.
Custos: o pequeno percentual que pode fazer diferença
Custos parecem pouco importantes quando analisados isoladamente.
Mas podem ganhar relevância quando acumulados durante muitos anos.
Entre os possíveis custos estão:
- taxa de administração;
- taxa de custódia;
- corretagem;
- emolumentos;
- spreads;
- taxas de performance, em determinados fundos;
- custos de câmbio;
- tarifas específicas.
Nem todos os investimentos possuem todos esses custos.
Por isso, o investidor deve analisar a estrutura específica do produto.
Exemplo hipotético de custo
Imagine dois investimentos com características semelhantes.
O primeiro possui custo anual de 0,2%.
O segundo possui custo anual de 1,5%.
A diferença parece pequena em um único ano.
Porém, quando aplicada sobre um patrimônio crescente e durante muitos anos, a diferença acumulada pode se tornar significativa.
Isso não significa que um investimento com taxa maior seja necessariamente ruim.
Um custo maior pode estar associado a um serviço, estratégia ou estrutura diferente.
A pergunta correta é:
O que estou recebendo em troca desse custo?
Como avaliar uma corretora ou instituição financeira?
O investidor iniciante também precisa prestar atenção à instituição por meio da qual realizará suas operações.
Antes de abrir uma conta ou transferir dinheiro, verifique:
- nome oficial da instituição;
- autorização e registro quando aplicáveis;
- canais oficiais;
- políticas de segurança;
- custos;
- produtos oferecidos;
- atendimento;
- informações sobre custódia;
- regras para movimentação e resgate.
Não confunda a plataforma utilizada para acessar o investimento com o emissor do investimento.
Esse é um erro bastante comum.
Exemplo
Você pode comprar determinado título por meio de uma plataforma.
Isso não significa necessariamente que a plataforma seja o emissor daquele título.
É fundamental identificar quem está assumindo a obrigação financeira.
O que é o FGC?
O Fundo Garantidor de Créditos (FGC) é uma entidade privada sem fins lucrativos que administra mecanismos de proteção a determinados créditos contra instituições financeiras associadas, dentro das regras estabelecidas.
A cobertura não se aplica indistintamente a todos os investimentos.
Esse ponto é fundamental.
O investidor não deve interpretar a existência do FGC como uma garantia universal contra perdas.
Antes de considerar uma aplicação protegida, é necessário verificar:
- se o produto é elegível;
- se a instituição participa do mecanismo;
- quais limites são aplicáveis;
- quais condições existem para a garantia.
Atenção: limites, produtos elegíveis e regras devem ser consultados diretamente no FGC e na regulamentação vigente antes da decisão.
Reserva de emergência: o primeiro grande objetivo
Para muitos iniciantes, a reserva de emergência deveria ser tratada separadamente da carteira destinada à construção de patrimônio.
Sua função é lidar com situações como:
- perda temporária de renda;
- despesas médicas inesperadas;
- manutenção urgente;
- problemas familiares;
- despesas emergenciais;
- imprevistos profissionais.
O objetivo não é maximizar o retorno.
É fornecer uma camada financeira de proteção.
Quanto deve ter uma reserva de emergência?
Não existe um número universal adequado para todas as pessoas.
A necessidade pode variar de acordo com:
- estabilidade da renda;
- número de dependentes;
- despesas mensais;
- estabilidade profissional;
- existência de outras fontes de renda;
- seguros;
- patrimônio;
- previsibilidade das despesas.
Uma pessoa com renda altamente estável pode ter necessidades diferentes de um profissional autônomo com renda irregular.
Por isso, simplesmente repetir “seis meses para todo mundo” é uma simplificação.
O importante é construir uma reserva compatível com a realidade financeira.
Onde não colocar a reserva de emergência?
Evite pensar apenas em rentabilidade.
Para uma reserva, investimentos com:
- alta volatilidade;
- baixa liquidez;
- vencimento muito distante;
- risco elevado de mercado;
- estrutura difícil de compreender
podem não cumprir adequadamente a função de emergência.
Imagine precisar do dinheiro justamente em um momento em que o investimento esteja desvalorizado.
O problema não seria apenas a queda temporária.
O problema seria ser obrigado a vender naquele momento.
Como investir para objetivos de curto prazo?
Quanto mais próximo estiver o objetivo, menor tende a ser a margem para suportar grandes oscilações.
Exemplo
Imagine que você precise de R$ 50.000 daqui a oito meses para uma obrigação já planejada.
Se esse dinheiro estiver em um investimento sujeito a forte oscilação, uma queda próxima à data de utilização poderá comprometer o objetivo.
Agora imagine que o mesmo dinheiro só será utilizado daqui a 20 anos.
O investidor possui muito mais tempo para atravessar diferentes condições de mercado.
Esse é o motivo pelo qual horizonte de investimento é tão importante.
Como investir para objetivos de longo prazo?
Objetivos longos permitem uma análise diferente.
Podem fazer sentido, dependendo do perfil e do objetivo:
- títulos de longo prazo;
- renda fixa indexada à inflação;
- ações;
- ETFs;
- fundos imobiliários;
- investimentos internacionais;
- previdência;
- combinações de diferentes classes.
Não existe uma composição universal.
O que muda é o equilíbrio entre:
crescimento patrimonial + proteção + diversificação + liquidez + risco.
Investimento internacional: quando considerar?
Com o amadurecimento do mercado financeiro, investidores brasileiros passaram a ter maior interesse por exposição internacional.
A ideia pode estar relacionada à:
- diversificação geográfica;
- acesso a empresas estrangeiras;
- exposição a outras moedas;
- participação em mercados diferentes;
- redução da concentração exclusivamente no Brasil.
Mas investir no exterior também acrescenta complexidades:
- risco cambial;
- tributação;
- custos de conversão;
- legislação;
- regras de declaração;
- riscos específicos do mercado estrangeiro.
Portanto, diversificação internacional não deve ser confundida com “investir fora é sempre melhor”.
Como evitar a concentração excessiva?
Uma carteira pode estar concentrada de várias formas.
Concentração em uma empresa
Todo o patrimônio depende de uma companhia.
Concentração em um setor
Grande parte da carteira depende do desempenho de determinado segmento econômico.
Concentração em um emissor
Vários investimentos podem parecer diferentes, mas ter o mesmo emissor.
Concentração geográfica
Todo o patrimônio depende de um único país.
Concentração cambial
Todo o patrimônio está exposto à mesma moeda.
A diversificação procura distribuir essas fontes de risco de maneira coerente.
A própria CVM orienta que a diversificação pode ser utilizada para reduzir riscos associados à concentração.
O que é rebalanceamento?
Imagine uma carteira inicialmente dividida entre diferentes classes de ativos.
Com o passar do tempo, algumas classes podem subir mais do que outras.
A composição original muda.
O rebalanceamento consiste em avaliar a carteira e, quando fizer sentido dentro da estratégia estabelecida, ajustar novamente as proporções desejadas.
Exemplo hipotético
Uma carteira começa com:
- 60% em uma classe;
- 40% em outra.
Depois de determinado período, devido às oscilações do mercado, passa a apresentar:
- 75%;
- 25%.
O investidor pode avaliar se deseja voltar à estrutura planejada.
O objetivo não é prever o mercado.
É manter a carteira alinhada à estratégia.
A importância de ter uma política pessoal de investimentos
Mesmo uma pessoa física pode criar regras simples para sua própria carteira.
Um documento de uma página pode responder:
Objetivos
- O que quero alcançar?
- Quanto preciso?
- Em quanto tempo?
Aportes
- Quanto consigo investir por mês?
- Como aumentarei os aportes quando minha renda crescer?
Risco
- Qual perda temporária consigo suportar?
- Qual perda comprometeria meus objetivos?
Diversificação
- Quanto posso concentrar em um único ativo?
- Quanto quero manter em renda fixa?
- Quero exposição internacional?
Revisão
- Quando vou revisar a carteira?
- Quais eventos justificam uma mudança?
Essa abordagem ajuda a reduzir decisões emocionais.
Como lidar com quedas do mercado?
Esse é um dos momentos em que o planejamento realmente é testado.
Quando um ativo cai, surgem duas emoções comuns:
medo
e
urgência.
O investidor pode pensar:
“Preciso vender antes que caia mais.”
Em outros momentos, pode ocorrer o oposto:
“Caiu muito. Vou colocar todo meu dinheiro agora.”
Ambas as decisões podem ser impulsivas.
Uma estratégia previamente definida ajuda a responder perguntas como:
- A tese do investimento mudou?
- O objetivo continua o mesmo?
- O risco ainda é compatível?
- O ativo continua adequado à carteira?
- A queda decorreu de uma mudança estrutural ou de uma oscilação de mercado?
O perigo de seguir influencers financeiros
A internet democratizou o acesso à informação financeira.
Isso é positivo.
Mas também criou um problema:
informação não é a mesma coisa que orientação adequada.
Um influenciador pode apresentar:
- uma carteira pessoal;
- um ativo favorito;
- uma estratégia;
- uma operação;
- um resultado passado.
Mas a situação financeira dele pode ser completamente diferente da sua.
Além disso, resultados apresentados nas redes sociais podem não mostrar:
- perdas;
- custos;
- impostos;
- patrimônio total;
- risco assumido;
- período analisado.
Regra prática
Use conteúdo de internet para aprender conceitos.
Não transforme automaticamente a carteira de outra pessoa na sua própria carteira.
Como identificar promessas financeiras suspeitas?
Tenha cuidado com frases como:
- “lucro garantido”;
- “rentabilidade sem risco”;
- “ganho certo”;
- “fique rico rapidamente”;
- “estratégia secreta”;
- “oportunidade que os bancos não querem que você conheça”;
- “100% de acerto”;
- “não existe possibilidade de perda”.
No mercado financeiro, risco e retorno precisam ser analisados em conjunto.
Promessas absolutas merecem atenção redobrada.
Pirâmides, golpes e falsas oportunidades
Nem toda oferta que utiliza linguagem financeira é um investimento legítimo.
Existem golpes que utilizam:
- sites falsos;
- aplicativos falsos;
- perfis falsos;
- supostos especialistas;
- grupos de mensagens;
- comprovantes manipulados;
- depoimentos fabricados;
- promessas de retornos extraordinários.
Sinais de alerta
Desconfie quando houver:
- promessa de retorno garantido muito elevado;
- pressão para depositar imediatamente;
- pedido de transferência para conta de terceiro;
- ausência de documentação clara;
- dificuldade para identificar a empresa;
- informações contraditórias;
- incentivo para recrutar outras pessoas;
- ausência de canais oficiais verificáveis.
Quando existir dúvida, interrompa a operação e procure informações em fontes oficiais.
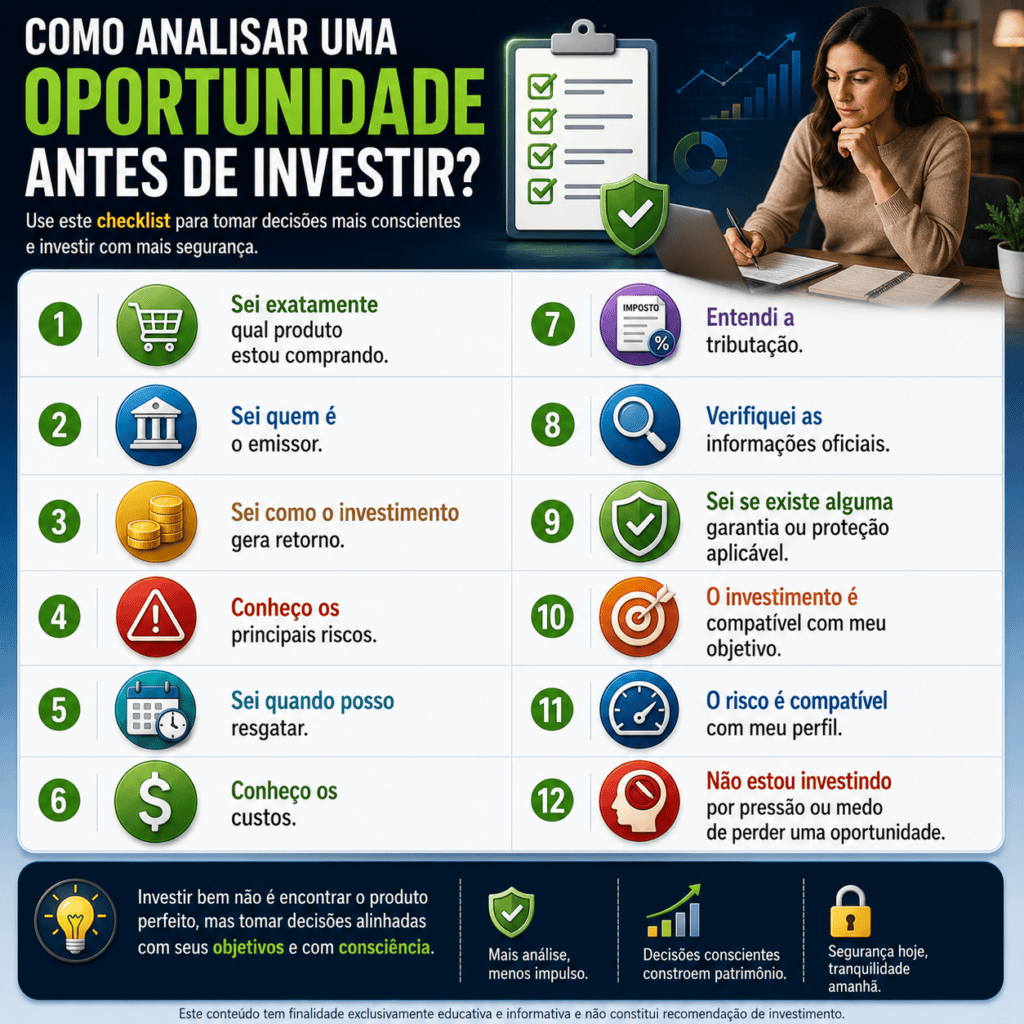
Se várias respostas forem “não”, é prudente estudar mais antes de avançar.
Tendências que estão transformando os investimentos
O mercado financeiro passa por mudanças tecnológicas e comportamentais importantes.
Entre as tendências que merecem acompanhamento estão:
Digitalização
A abertura de contas, negociação e acompanhamento de investimentos estão cada vez mais integrados a plataformas digitais.
Inteligência artificial
Ferramentas de IA podem auxiliar na organização de informações, análise de documentos, acompanhamento de indicadores e educação financeira.
Mas IA não elimina riscos nem transforma previsões em certezas.
Investimentos internacionais
O acesso a ativos e mercados estrangeiros continua sendo tema relevante para diversificação.
Educação financeira
Investidores estão buscando compreender melhor produtos, riscos, custos e tributação.
Personalização
Plataformas estão aumentando a capacidade de adaptar experiências, informações e produtos ao perfil dos usuários.
Transparência
Informações sobre remuneração, conflitos de interesse e características dos produtos estão ganhando importância na relação entre instituições e investidores.
Inteligência artificial pode escolher investimentos?
A inteligência artificial pode ser útil para:
- organizar dados;
- comparar informações;
- resumir documentos;
- explicar conceitos;
- criar planilhas;
- acompanhar indicadores;
- ajudar na educação financeira.
Mas existe uma diferença enorme entre usar IA como ferramenta de análise e entregar a decisão financeira integralmente para um algoritmo.
Uma IA pode interpretar dados incorretamente.
Também pode utilizar informações desatualizadas, ignorar detalhes relevantes ou apresentar uma conclusão excessivamente confiante.
Portanto:
Use inteligência artificial para ampliar sua capacidade de análise, não para substituir sua responsabilidade sobre as decisões financeiras.
O investidor precisa acompanhar o mercado todos os dias?
Não necessariamente.
Para uma estratégia de longo prazo, acompanhar cotações diariamente pode gerar mais ansiedade do que benefícios.
Imagine alguém que esteja investindo para a aposentadoria daqui a 25 anos.
Uma queda de mercado em determinada terça-feira não necessariamente muda o objetivo.
O mais importante é verificar periodicamente:
- se os objetivos continuam válidos;
- se os aportes estão acontecendo;
- se a carteira permanece adequada;
- se o perfil mudou;
- se a situação financeira mudou;
- se os investimentos continuam coerentes com a estratégia.
Investir não precisa significar viver olhando para o gráfico.
Um roteiro simples para revisar sua carteira
Uma revisão pode seguir cinco perguntas:
1. Minha vida financeira mudou?
Casamento, filhos, mudança profissional, compra de imóvel ou alteração significativa de renda podem mudar os objetivos.
2. Meus objetivos mudaram?
Um objetivo pode deixar de existir ou ganhar prioridade.
3. Meu prazo mudou?
Quanto mais próximo estiver o objetivo, mais importante pode se tornar a preservação do capital.
4. Minha tolerância ao risco mudou?
O perfil do investidor não deve ser tratado como uma característica completamente imutável.
5. Minha carteira ainda está coerente?
Se a resposta for não, pode ser necessário estudar ajustes.
Um erro ainda maior: tentar prever o futuro
Nenhum investidor consegue saber com certeza:
- qual ação será a próxima a disparar;
- quando a bolsa atingirá o fundo;
- quando determinado ativo chegará ao topo;
- qual será exatamente a próxima taxa de juros;
- qual será o preço futuro de uma criptomoeda;
- qual será o próximo grande evento econômico.
Analistas podem construir cenários.
Economistas podem formular projeções.
Investidores podem estimar probabilidades.
Mas cenário não é certeza.
Uma estratégia robusta precisa funcionar mesmo quando o futuro não acontece exatamente como esperado.
Como pensar em cenários
Uma maneira mais madura de analisar investimentos é imaginar três situações:
Cenário positivo
O resultado é melhor que o esperado.
Cenário-base
O resultado ocorre aproximadamente conforme as premissas utilizadas.
Cenário negativo
O resultado é pior que o esperado.
Depois, faça a pergunta mais importante:
“Se o cenário negativo acontecer, meu planejamento financeiro continuará de pé?”
Essa pergunta é mais útil do que tentar prever exatamente o que o mercado fará.
O papel da disciplina
Investir não exige acertar todas as decisões.
Exige construir um processo que reduza erros graves.
Disciplina significa:
- manter aportes quando possível;
- evitar decisões impulsivas;
- respeitar o perfil de risco;
- diversificar;
- acompanhar custos;
- revisar objetivos;
- estudar continuamente;
- manter uma reserva;
- não investir dinheiro necessário para despesas essenciais.
Uma estratégia simples e consistente pode ser mais sustentável do que uma estratégia sofisticada que o investidor não consegue seguir.
O que fazer quando a renda aumenta?
Uma das oportunidades mais importantes para quem deseja construir patrimônio ocorre quando a renda cresce.
Imagine uma pessoa que recebe um aumento salarial.
Ela pode aumentar imediatamente seu padrão de consumo.
Outra possibilidade é destinar parte do aumento para investimentos.
Não é necessário abrir mão de toda melhoria de qualidade de vida.
Uma alternativa é criar uma regra pessoal, por exemplo:
“Sempre que minha renda aumentar, uma parte do aumento será direcionada para meus objetivos financeiros.”
Isso transforma crescimento de renda em crescimento patrimonial.
E quando a renda diminui?
O planejamento também precisa funcionar em períodos difíceis.
Se a renda cair, prioridades podem mudar.
Uma pessoa pode precisar:
- preservar a reserva;
- reduzir despesas;
- interromper temporariamente alguns aportes;
- evitar assumir novas dívidas;
- preservar recursos destinados às necessidades essenciais.
Investir não deve ser tratado como obrigação que vem antes das necessidades básicas.
A saúde financeira começa com equilíbrio entre renda, despesas, proteção e patrimônio.
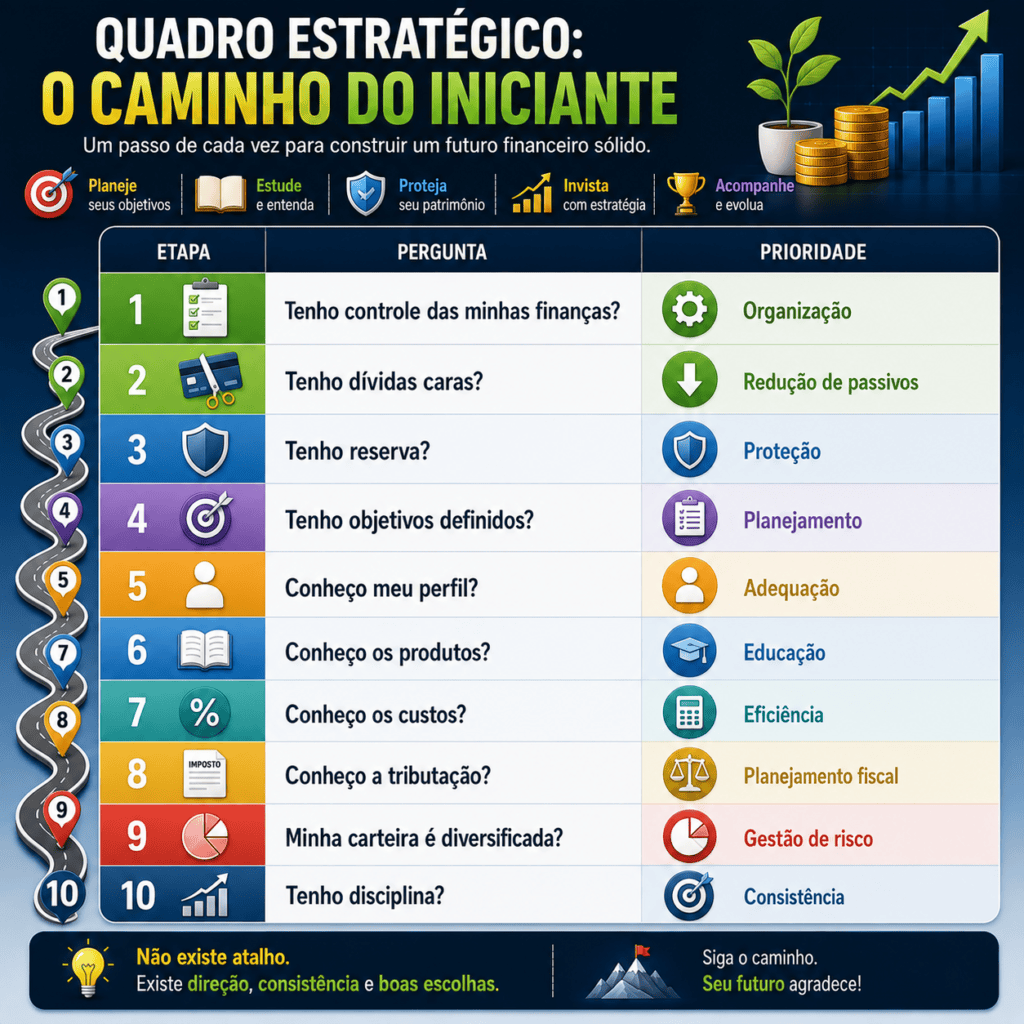
Cinco perguntas que você deve fazer antes de qualquer investimento
Se fosse necessário resumir toda esta parte em cinco perguntas, seriam estas:
1. Qual é o meu objetivo?
Sem objetivo, não existe critério claro para escolher.
2. Qual é o meu prazo?
O tempo determina quanto espaço existe para lidar com oscilações.
3. Quanto risco consigo suportar?
Não apenas emocionalmente, mas financeiramente.
4. Quanto realmente vou receber depois de custos e impostos?
A taxa anunciada não conta toda a história.
5. O que pode dar errado?
Essa talvez seja a pergunta mais importante.
Um investidor maduro não analisa somente o potencial de ganho.
Ele também procura entender como pode perder dinheiro e quais consequências essa perda teria para seu planejamento.
O grande princípio desta parte
Investir não é escolher o ativo mais famoso.
Também não é procurar a maior rentabilidade.
Não é tentar adivinhar a próxima alta da bolsa.
Não é copiar a carteira de outra pessoa.
E não é acompanhar uma cotação o dia inteiro.
Investir é transformar dinheiro em uma estratégia alinhada a objetivos, prazo, risco, liquidez, custos, tributação e diversificação.
Quando esse processo está bem estruturado, a escolha dos produtos passa a ser consequência do planejamento — e não o contrário.
Vamos avançar para uma abordagem ainda mais prática: estratégias para diferentes perfis e objetivos, como construir uma carteira do zero, como escolher investimentos para curto, médio e longo prazo, como avaliar ações, FIIs, ETFs e renda fixa, como acompanhar a carteira e quais erros comportamentais mais prejudicam o investidor ao longo dos anos.
Observação: regras tributárias, custos, produtos, regulamentações e condições de mercado podem mudar. Consulte sempre as fontes oficiais e os documentos atualizados antes de tomar decisões financeiras.
Como construir uma carteira de investimentos do zero?
Depois de compreender os principais investimentos e os critérios utilizados para compará-los, chega o momento de transformar conhecimento em uma estrutura prática.
Para quem está começando, uma carteira não precisa ser sofisticada.
Na verdade, adicionar muitos produtos sem entender suas funções pode tornar o acompanhamento mais difícil e aumentar a sensação de complexidade.
Uma carteira bem estruturada deve responder a uma pergunta simples:
Qual é a função de cada investimento dentro do meu planejamento?
A Comissão de Valores Mobiliários reforça que educação financeira e conhecimento sobre os riscos dos produtos são fundamentais para decisões conscientes e bem-informadas.
Uma carteira começa antes do primeiro investimento
Antes de escolher qualquer ativo, organize a seguinte sequência:
- situação financeira;
- reserva de emergência;
- objetivos;
- prazos;
- perfil de risco;
- capacidade de aporte;
- classes de ativos;
- produtos específicos;
- acompanhamento;
- revisão periódica.
Essa ordem evita um erro bastante comum: abrir uma conta em uma corretora, observar dezenas de investimentos disponíveis e escolher simplesmente aquele que parece mais rentável.
O produto deveria ser a consequência do planejamento.
Não o ponto de partida.
Carteira para diferentes objetivos
Uma maneira didática de pensar em uma carteira é separá-la por finalidade.
Curto prazo
Pode envolver dinheiro que será utilizado em:
- alguns meses;
- até aproximadamente dois anos;
- despesas previstas;
- compras planejadas;
- viagens;
- cursos;
- obrigações financeiras.
Nesse caso, a prioridade tende a ser liquidez e preservação do capital, e não maximização do retorno.
Quanto menor a distância até o objetivo, menor tende a ser a tolerância para grandes oscilações.
Médio prazo
Pode envolver objetivos como:
- entrada de um imóvel;
- troca de veículo;
- abertura de negócio;
- formação de patrimônio para um projeto;
- realização de uma grande compra.
Aqui, o investidor precisa equilibrar:
segurança + prazo + rentabilidade + liquidez.
A composição dependerá do perfil e da natureza do objetivo.
Longo prazo
Pode incluir:
- aposentadoria;
- independência financeira;
- construção patrimonial;
- sucessão;
- projetos para os filhos;
- objetivos com horizonte superior a dez anos.
O longo prazo permite considerar uma gama maior de estratégias, inclusive ativos com maior volatilidade.
Mas prazo longo não significa que qualquer risco seja aceitável.
O investimento ainda precisa ser compreendido e compatível com a capacidade de suportar perdas.
Como começar com pouco dinheiro?
Uma das ideias que mais afastam iniciantes do mercado financeiro é a percepção de que investir exige grandes quantias.
Isso não corresponde à realidade de todos os produtos.
Existem alternativas que permitem começar com valores relativamente baixos.
O Tesouro Direto, por exemplo, informa atualmente que é possível investir com valores reduzidos e oferece diferentes títulos de acordo com objetivos e características distintas.
Mas existe uma questão ainda mais importante:
começar pequeno não significa começar sem planejamento.
Uma pessoa que investe R$ 100 por mês e entende o que está fazendo pode estar construindo uma base muito mais saudável do que alguém que aplica R$ 20.000 em um produto que não compreende.
O primeiro aporte precisa ser perfeito?
Não.
Essa preocupação pode paralisar quem está começando.
O objetivo do primeiro investimento não deveria ser encontrar a aplicação que produzirá o maior retorno possível.
O objetivo deveria ser iniciar um processo de aprendizagem responsável.
O primeiro aporte pode ajudar o investidor a compreender:
- como funciona uma ordem;
- como acompanhar uma aplicação;
- onde aparecem os custos;
- como ocorre um resgate;
- como consultar documentos;
- como funciona a tributação;
- como o investimento se comporta diante das oscilações.
Aprender na prática, com valores compatíveis com sua realidade financeira, pode ser mais útil do que esperar até conhecer absolutamente tudo.
Quanto investir por mês?
Não existe um percentual universal que sirva para todas as pessoas.
A capacidade de aporte depende de:
- renda;
- despesas;
- dívidas;
- dependentes;
- estabilidade profissional;
- custo de vida;
- objetivos;
- patrimônio existente.
Uma pessoa que consegue investir R$ 200 por mês não deve interpretar isso como fracasso porque outra investe R$ 5.000.
O importante é criar uma relação sustentável entre renda, consumo e construção patrimonial.
O aumento dos aportes pode ser mais importante que perseguir a maior rentabilidade
Imagine uma pessoa que investe R$ 300 por mês.
Depois de receber uma promoção, passa a investir R$ 500.
Algum tempo depois, aumenta para R$ 700.
Esse crescimento dos aportes pode ter impacto relevante na formação do patrimônio.
Por isso, uma estratégia financeira madura procura trabalhar duas variáveis:
aumentar a capacidade de investir
e
investir de maneira eficiente.
Buscar somente investimentos com maior retorno pode ser uma estratégia incompleta.
Como criar uma carteira simples?
Uma estrutura educacional poderia ser organizada em três grandes blocos:
Bloco 1 — Liquidez
Dinheiro destinado a necessidades próximas e emergências.
Bloco 2 — Estabilidade
Investimentos destinados a objetivos com prazo definido e menor necessidade de exposição à volatilidade.
Bloco 3 — Crescimento
Recursos de longo prazo destinados à construção patrimonial e que podem aceitar maior oscilação.
A proporção entre esses blocos deve variar de acordo com cada pessoa.
Não existe uma divisão universal correta.
Exemplo de carteira didática
Considere três personagens fictícios.
Ana — perfil mais conservador
Ana valoriza previsibilidade, possui objetivos de curto e médio prazo e não se sente confortável com grandes oscilações.
Uma estratégia educacional poderia priorizar:
- reserva de emergência;
- renda fixa;
- títulos compatíveis com seus prazos;
- pequena ou nenhuma exposição a ativos de maior volatilidade, conforme seus objetivos.
Bruno — perfil moderado
Bruno possui reserva financeira, renda relativamente estável e objetivos de longo prazo.
Ele aceita alguma oscilação para buscar crescimento patrimonial.
Sua estratégia pode combinar:
- renda fixa;
- títulos indexados à inflação;
- fundos ou ETFs;
- eventualmente ações e FIIs;
- diversificação internacional, se fizer sentido para seu planejamento.
Carla — perfil mais arrojado
Carla possui horizonte longo, aceita oscilações maiores e compreende que determinados investimentos podem sofrer perdas relevantes.
Pode existir maior exposição a:
- ações;
- ETFs;
- FIIs;
- ativos internacionais;
- outras classes de maior volatilidade.
Mas mesmo uma pessoa arrojada pode precisar de reserva de emergência e recursos de menor risco.
Ser arrojado não significa colocar todo o patrimônio em ativos de alto risco.
Por que esses exemplos não são recomendações?
Porque uma carteira adequada depende de informações que não estão disponíveis nesses exemplos.
Idade, renda e perfil são apenas alguns elementos.
Também importam:
- patrimônio;
- dívidas;
- dependentes;
- objetivos;
- conhecimento;
- prazo;
- capacidade de suportar perdas;
- necessidade de liquidez.
O Banco Central também destaca que a escolha de investimentos deve considerar características pessoais e objetivos financeiros.
Portanto, exemplos servem para ensinar conceitos, não para fornecer uma carteira pronta.
Como escolher ações?
Para quem deseja estudar renda variável, ações exigem uma mudança de mentalidade.
Em vez de perguntar:
“Quanto essa ação vai subir?”
uma pergunta mais útil é:
“O que estou comprando ao adquirir participação nessa empresa?”
Primeiro: entenda o negócio
Pergunte:
- O que a empresa vende?
- Quem são seus clientes?
- Como gera receita?
- Quais são seus principais custos?
- Em que mercado atua?
- Quais são seus concorrentes?
- Quais fatores podem prejudicar seu negócio?
Se você não consegue explicar o modelo de negócio, provavelmente ainda não conhece suficientemente a empresa.
Segundo: observe os resultados
Entre os indicadores que podem ser estudados estão:
- receita;
- lucro;
- margem;
- geração de caixa;
- dívida;
- retorno sobre o patrimônio;
- crescimento;
- distribuição de proventos.
Nenhum indicador isolado é suficiente.
Um lucro crescente, por exemplo, não deve ser analisado sem considerar a qualidade da geração de caixa e o nível de endividamento.
Terceiro: considere o preço
Uma empresa excelente não significa automaticamente que sua ação esteja barata.
Existe diferença entre:
qualidade do negócio
e
preço pago por essa qualidade.
Esse é um dos fundamentos da análise de investimentos.
Indicadores fundamentalistas para iniciantes
Alguns indicadores aparecem frequentemente em análises de ações.
P/L — Preço sobre Lucro
Relaciona o preço da ação ao lucro por ação.
Pode ajudar em comparações, mas precisa ser interpretado no contexto da empresa e do setor.
P/VP — Preço sobre Valor Patrimonial
Compara o valor de mercado com o patrimônio líquido por ação.
Também possui limitações e pode ser menos representativo em determinados modelos de negócios.
Dividend Yield
Relaciona dividendos distribuídos com determinado preço da ação.
É importante lembrar que dividend yield passado não garante dividendos futuros.
ROE
O retorno sobre o patrimônio líquido pode ajudar a avaliar a eficiência na geração de resultados sobre o patrimônio dos acionistas.
Novamente, não deve ser analisado isoladamente.
O perigo de usar indicadores sem contexto
Imagine duas empresas:
Empresa A
- P/L baixo;
- dívida elevada;
- resultados em queda.
Empresa B
- P/L maior;
- dívida controlada;
- crescimento consistente.
Seria errado concluir automaticamente que A é melhor simplesmente porque possui P/L menor.
Indicadores são ferramentas.
Não são respostas prontas.
Como analisar fundos imobiliários?
Nos FIIs, o investidor precisa olhar além do rendimento mensal.
Alguns pontos importantes:
- tipo de fundo;
- qualidade dos ativos;
- localização;
- ocupação;
- concentração;
- qualidade dos contratos;
- perfil dos locatários;
- dívida;
- gestão;
- liquidez;
- histórico;
- composição da carteira;
- riscos específicos.
FII de tijolo x FII de papel
FII de tijolo
Possui exposição principalmente a imóveis físicos.
Pode envolver segmentos como:
- logística;
- escritórios;
- shopping centers;
- galpões;
- imóveis educacionais;
- hospitais;
- outros.
FII de papel
Possui maior exposição a títulos e recebíveis ligados ao mercado imobiliário.
Os riscos são diferentes.
Por isso, não faz sentido avaliar os dois tipos exatamente da mesma maneira.
Como analisar ETFs?
Antes de comprar um ETF, descubra:
- qual índice acompanha;
- quais ativos fazem parte do índice;
- qual é a metodologia;
- qual é o custo;
- qual é a liquidez;
- qual é a exposição geográfica;
- qual é a exposição cambial, quando existente;
- quais riscos existem.
Um ETF pode facilitar a diversificação, mas não elimina risco.
Se o índice cair, o ETF que o acompanha tende a refletir esse movimento, considerando a estrutura e o desempenho do fundo.
Renda fixa também pode ser diversificada
Diversificação não significa apenas misturar ações e renda fixa.
Dentro da própria renda fixa podem existir diferenças entre:
- emissores;
- prazos;
- indexadores;
- liquidez;
- níveis de risco;
- instrumentos.
Imagine alguém que coloque todo o dinheiro em títulos emitidos por uma única instituição.
Mesmo que os produtos pareçam diferentes, existe concentração no emissor.
Por isso, diversificação precisa considerar a origem do risco.
Como combinar prefixado, pós-fixado e inflação?
As três estruturas possuem funções diferentes.
Pós-fixado
Acompanha determinado indicador.
Pode ser útil para objetivos em que o investidor deseja acompanhar uma taxa de referência.
Prefixado
Define previamente uma taxa contratada, observadas as condições do título.
Pode ser interessante para objetivos com horizonte compatível e quando o investidor entende a possibilidade de oscilação antes do vencimento.
Inflação + taxa
Combina uma taxa real com um índice de inflação.
Pode ser útil para objetivos de longo prazo em que preservar o poder de compra seja importante.
O Tesouro Direto atualmente oferece essas diferentes estruturas e relaciona títulos específicos a objetivos como reserva de emergência, proteção contra inflação, educação e aposentadoria.
O que é marcação a mercado na prática?
Esse conceito é particularmente importante para quem investe em títulos negociáveis antes do vencimento.
Imagine um título comprado com determinada taxa.
Depois de algum tempo, as taxas de mercado sobem.
Os novos títulos passam a oferecer condições mais atrativas.
Consequentemente, o preço de mercado do título antigo pode cair.
Se o investidor mantiver o título até o vencimento, as regras de remuneração contratadas continuam sendo relevantes conforme as condições do próprio título.
Mas se vender antes, o resultado poderá ser diferente.
O Tesouro Direto mantém informações oficiais sobre preços, taxas e rentabilidade, inclusive dados relacionados ao resgate antecipado.
Por que títulos longos podem oscilar mais?
De maneira geral, quanto maior a sensibilidade do título às mudanças nas taxas de juros, maior pode ser a oscilação do seu preço diante de alterações nas condições de mercado.
Isso ajuda a explicar por que alguns títulos de prazo mais longo podem apresentar variações expressivas mesmo sendo classificados como renda fixa.
O investidor iniciante precisa abandonar a ideia:
“Se é renda fixa, meu saldo nunca cai.”
Essa afirmação é incorreta para investimentos cujo preço pode variar no mercado secundário.
Como acompanhar uma carteira?
Acompanhar investimentos não significa verificar cada cotação diariamente.
Uma boa rotina pode envolver:
Mensalmente
- conferir aportes;
- verificar saldo;
- registrar patrimônio;
- conferir custos;
- verificar se houve algum evento relevante.
Trimestralmente
- revisar distribuição;
- observar mudanças relevantes nos investimentos;
- verificar objetivos.
Anualmente
- revisar perfil;
- atualizar objetivos;
- analisar evolução patrimonial;
- verificar tributação e documentação;
- avaliar necessidade de rebalanceamento.
A frequência exata depende da estratégia.
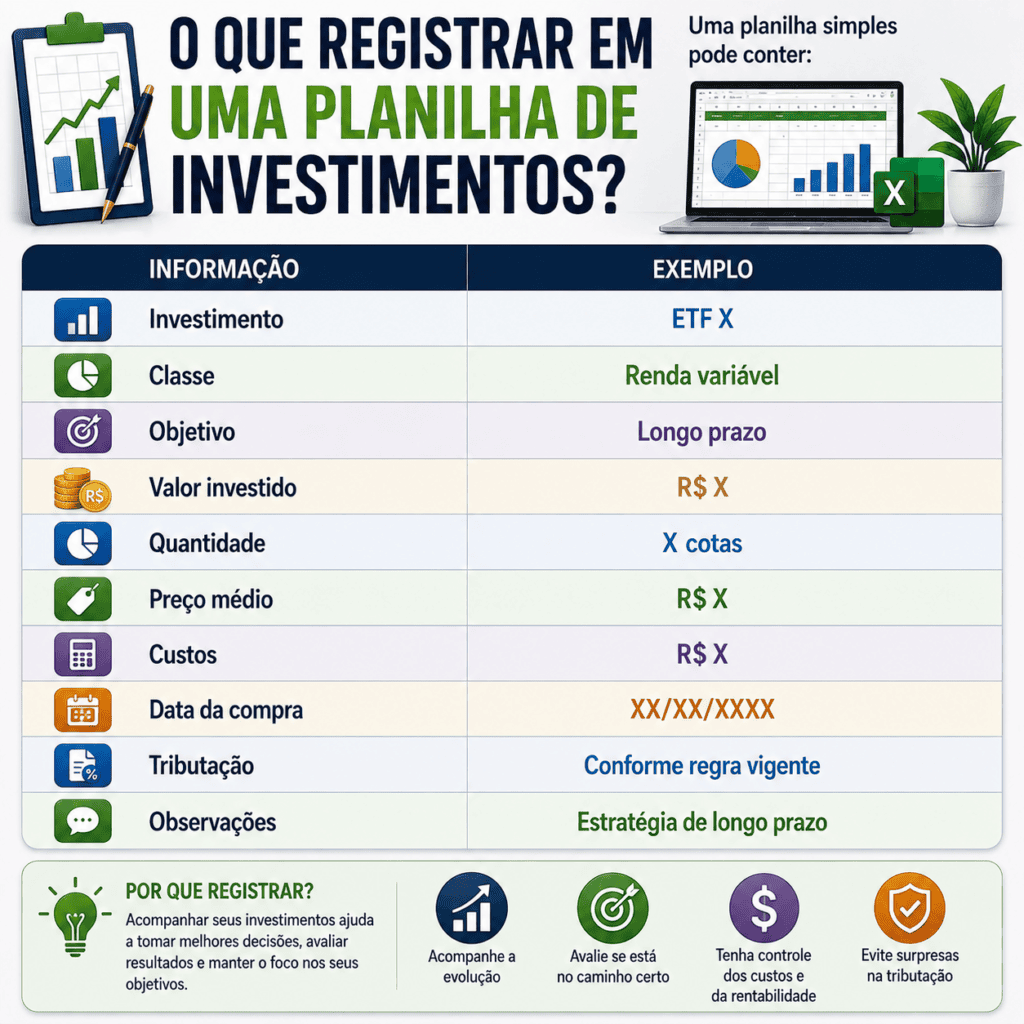
O objetivo não é criar uma contabilidade complexa.
É manter clareza sobre o patrimônio.
Patrimônio líquido: o número que realmente importa
Imagine uma pessoa com:
R$ 100 mil investidos
mas:
R$ 70 mil em dívidas.
O patrimônio líquido não é R$ 100 mil.
É a diferença entre ativos e obrigações.
Por isso, acompanhar somente o valor dos investimentos pode criar uma percepção distorcida da situação financeira.
Uma visão mais completa considera:
patrimônio bruto − dívidas = patrimônio líquido.
Como medir o progresso financeiro?
Rentabilidade não é o único indicador.
Você pode acompanhar:
- patrimônio líquido;
- valor dos aportes;
- crescimento da renda;
- percentual da renda poupado;
- tamanho da reserva;
- redução de dívidas;
- evolução dos objetivos.
Imagine um investidor cuja carteira tenha retornado 8%, mas que também aumentou significativamente seus aportes.
Seu patrimônio pode ter crescido muito mais pelos aportes do que pela rentabilidade.
Isso não diminui o resultado.
Pelo contrário: mostra a importância de controlar aquilo que está sob seu alcance.
O comportamento pesa mais do que parece
Mercados financeiros envolvem números, mas decisões são tomadas por pessoas.
Medo, euforia, ganância, ansiedade e excesso de confiança podem influenciar decisões.
Alguns comportamentos comuns incluem:
Efeito manada
Comprar porque todo mundo está comprando.
Aversão à perda
Sentir uma perda com intensidade maior do que uma alta equivalente.
Excesso de confiança
Acreditar que consegue prever movimentos do mercado melhor do que realmente consegue.
FOMO
Medo de ficar de fora de uma oportunidade.
Ancoragem
Tomar decisões com base excessiva em um preço anterior.
Reconhecer esses comportamentos pode ajudar o investidor a construir regras para não agir impulsivamente.
O problema de comprar depois de uma grande alta
Imagine que determinado ativo tenha subido muito.
As notícias começam a falar sobre ele.
Influenciadores passam a comentar.
Amigos dizem que estão ganhando dinheiro.
O investidor sente que precisa entrar imediatamente.
Esse é um ambiente clássico para decisões emocionais.
A pergunta deveria ser:
“Se eu não tivesse visto nenhuma notícia sobre esse ativo, ainda consideraria comprá-lo depois de analisar seus fundamentos e riscos?”
Se a resposta for não, talvez a decisão esteja sendo influenciada pelo comportamento coletivo.
O problema de vender durante uma queda
O movimento contrário também acontece.
Um investimento cai.
O investidor vê notícias negativas.
Começa a imaginar perdas maiores.
Vende no pior momento.
Depois, o mercado se recupera.
Isso não significa que toda queda deva ser ignorada.
Algumas quedas refletem mudanças reais nos fundamentos.
A questão é distinguir:
mudança na tese de investimento
de
oscilação temporária de mercado.
Essa análise exige conhecimento sobre o ativo.
Como criar regras contra decisões emocionais?
Algumas regras podem ajudar:
Regra 1
Não comprar um investimento que você não consegue explicar.
Regra 2
Não investir dinheiro que será necessário em curto prazo em ativos incompatíveis com esse prazo.
Regra 3
Não concentrar patrimônio excessivamente em um único ativo.
Regra 4
Não mudar toda a carteira por causa de uma notícia.
Regra 5
Não perseguir investimentos somente porque tiveram alta recente.
Regra 6
Revisar a carteira com base em objetivos, não em emoções.
O que fazer quando um investimento decepciona?
Faça uma análise estruturada.
Pergunta 1
O resultado ficou abaixo do esperado por quê?
Pergunta 2
A expectativa inicial era realista?
Pergunta 3
Os fundamentos mudaram?
Pergunta 4
O risco aumentou?
Pergunta 5
O investimento ainda possui função na carteira?
Pergunta 6
Existe alternativa melhor para o mesmo objetivo?
Essa abordagem é muito mais racional do que decidir apenas olhando o percentual de queda.
Como estudar investimentos sem se perder?
O universo financeiro é enorme.
Um iniciante não precisa estudar tudo de uma vez.
Uma sequência eficiente pode ser:
Nível 1 — Finanças pessoais
- orçamento;
- dívidas;
- reserva;
- juros;
- inflação.
Nível 2 — Renda fixa
- Tesouro;
- CDB;
- LCI;
- LCA;
- debêntures;
- riscos.
Nível 3 — Renda variável
- ações;
- FIIs;
- ETFs;
- índices.
Nível 4 — Análise
- fundamentos;
- valuation;
- indicadores;
- diversificação.
Nível 5 — Estratégias avançadas
- derivativos;
- opções;
- investimentos internacionais;
- estruturas sofisticadas;
- estratégias quantitativas.
Não há necessidade de começar pelo nível 5.
Fontes confiáveis para estudar
Uma das melhores formas de reduzir erros é consultar fontes institucionais.
A CVM mantém um portal educacional com conteúdos sobre investimentos, tipos de produtos, cuidados e ferramentas para investidores.
Também oferece cursos e materiais educacionais produzidos por profissionais com formação e experiência na área.
Para títulos públicos, o Tesouro Direto disponibiliza informações sobre produtos, preços, taxas, vencimentos e regras.
Outras fontes importantes
- Banco Central do Brasil;
- Receita Federal;
- B3;
- ANBIMA;
- Tesouro Nacional;
- Ministério da Fazenda;
- IBGE;
- CVM.
Em assuntos tributários e regulatórios, dê preferência à fonte oficial mais recente.
Cinco hábitos que podem melhorar sua vida financeira
1. Automatize o investimento
Se possível, programe o aporte próximo ao recebimento da renda.
2. Aumente o aporte quando a renda aumentar
Evite transformar todo aumento salarial em aumento de consumo.
3. Mantenha uma reserva
Emergências não avisam quando vão acontecer.
4. Estude antes de aumentar o risco
Maior potencial de retorno não deve ser confundido com maior certeza de ganho.
5. Revise os objetivos
Uma estratégia financeira precisa acompanhar a vida.
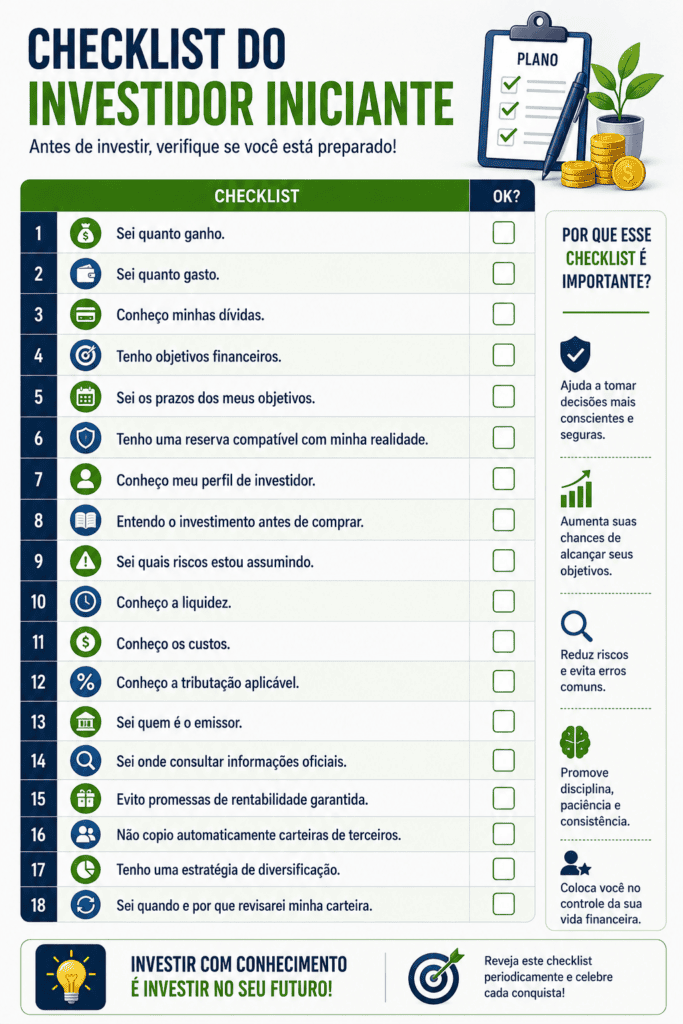
Uma visão mais madura sobre investimentos
Depois de aprender todos esses conceitos, uma mudança importante acontece.
O investidor deixa de pensar:
“Qual investimento vai me deixar rico?”
e começa a pensar:
“Como posso construir patrimônio de forma consistente, diversificada e compatível com meus objetivos?”
Essa mudança é fundamental.
O mercado financeiro oferece inúmeras possibilidades.
Mas a riqueza patrimonial normalmente não depende de encontrar um investimento mágico.
Ela depende de uma combinação de:
renda + capacidade de poupança + tempo + disciplina + estratégia + controle de riscos.
O que diferencia um investidor preparado?
Um investidor preparado não é necessariamente aquele que conhece centenas de indicadores.
É aquele que consegue responder:
- por que possui determinado investimento;
- qual é o risco;
- qual é o prazo;
- qual é a função daquele ativo;
- quanto paga de custos;
- como funciona a tributação;
- quando pretende utilizar o dinheiro;
- o que faria se o mercado caísse;
- quais informações utilizaria para rever sua decisão.
Essa capacidade de raciocínio é mais importante do que decorar siglas.
O caminho até a independência financeira
Independência financeira não acontece simplesmente quando uma pessoa compra determinado ativo.
É um processo.
Pode envolver:
1. Aumentar renda
Desenvolver carreira, negócios ou outras fontes legítimas de renda.
2. Controlar despesas
Evitar que o padrão de vida aumente sempre na mesma velocidade da renda.
3. Eliminar dívidas problemáticas
Principalmente aquelas com custos elevados.
4. Construir reserva
Criar proteção contra imprevistos.
5. Investir regularmente
Transformar parte da renda em patrimônio.
6. Diversificar
Reduzir dependência de uma única fonte de risco.
7. Reinvestir quando fizer sentido
Permitir que o patrimônio continue crescendo.
8. Planejar a utilização do patrimônio
Construir patrimônio é apenas metade da equação.
Também é necessário pensar em como ele será utilizado no futuro.
Uma conta simples para entender o processo
Imagine, novamente de maneira hipotética, uma pessoa que consiga investir R$ 1.000 por mês.
Em um ano, os aportes representam:
R$ 12.000.
Em cinco anos:
R$ 60.000.
Em dez anos:
R$ 120.000.
Isso sem considerar qualquer rendimento.
O exemplo mostra algo que frequentemente é esquecido nas discussões sobre investimentos:
a capacidade de aporte é uma variável extremamente poderosa.
A rentabilidade pode acelerar a construção patrimonial, mas não substitui completamente a capacidade de poupar.
Quando aumentar o risco pode fazer sentido?
Não existe uma regra dizendo que um investidor precisa aumentar o risco conforme seu patrimônio cresce.
A exposição a riscos deve continuar relacionada aos objetivos.
Entretanto, conforme uma pessoa constrói uma base financeira mais sólida, pode ter maior capacidade de estudar e compreender outras classes de ativos.
O processo deveria ser:
mais conhecimento → melhor compreensão do risco → decisão mais consciente.
Nunca:
quero ganhar mais → vou assumir qualquer risco.
E quando reduzir o risco?
A redução de risco pode se tornar especialmente importante quando um objetivo se aproxima.
Imagine alguém que esteja investindo para comprar um imóvel daqui a dez anos.
Durante boa parte do período, pode existir maior flexibilidade.
Mas quando faltarem poucos meses para a compra, uma queda expressiva no patrimônio poderá ser muito mais problemática.
O planejamento pode, dependendo da estratégia, considerar uma transição gradual para ativos mais compatíveis com a proximidade do objetivo.
Isso é conhecido, em determinados contextos, como gestão do risco ao longo do ciclo do objetivo.
A carteira deve acompanhar a vida
A carteira de investimentos não deveria ser uma fotografia permanente.
Ela pode mudar quando ocorrem acontecimentos importantes:
- casamento;
- nascimento de filhos;
- mudança profissional;
- aumento ou redução da renda;
- compra de imóvel;
- mudança de país;
- aproximação da aposentadoria;
- recebimento de herança;
- início de um negócio;
- alteração importante das responsabilidades financeiras.
O investimento que fazia sentido aos 25 anos pode não possuir a mesma função aos 45.
O investidor precisa mudar a carteira constantemente?
Não.
Existe uma diferença entre:
ajustar uma estratégia quando os objetivos mudam
e
mudar investimentos constantemente tentando aproveitar cada movimento do mercado.
A primeira atitude pode fazer parte de um planejamento.
A segunda pode aumentar custos, impostos e decisões emocionais.
Uma carteira de longo prazo não precisa ser reinventada toda semana.
O que realmente está sob seu controle?
O mercado não está sob seu controle.
Você não controla:
- taxa de juros futura;
- inflação futura;
- preço das ações;
- câmbio;
- decisões de empresas;
- crises econômicas;
- eventos geopolíticos.
Mas pode controlar:
- quanto poupa;
- quanto investe;
- quanto gasta;
- quanto estuda;
- quanto risco assume;
- quanto diversifica;
- quais custos aceita;
- quais produtos compra;
- quando revisa a estratégia.
Essa distinção é extremamente valiosa.
Uma estratégia simples para começar hoje
Se alguém terminasse este artigo perguntando:
“O que eu faço primeiro?”
Uma sequência educacional poderia ser:
Hoje
Organize suas receitas, despesas e dívidas.
Próxima etapa
Defina seus principais objetivos financeiros.
Depois
Determine o prazo de cada objetivo.
Em seguida
Avalie a necessidade de uma reserva de emergência.
Depois
Conheça seu perfil de investidor.
Então
Estude renda fixa.
Em seguida
Aprenda os fundamentos da renda variável.
Só depois
Escolha produtos compatíveis com seus objetivos.
Finalmente
Crie uma rotina de acompanhamento e revisão.
Esse processo pode parecer mais lento do que simplesmente escolher um investimento.
Mas justamente essa preparação reduz a chance de tomar decisões baseadas em impulso.
O grande erro que você deve evitar
Se existe uma mensagem central para quem está começando, ela pode ser resumida assim:
Não invista em algo apenas porque parece rentável. Invista somente depois de entender como funciona, quais são os riscos, quanto custa, como é tributado e qual função ele terá dentro do seu planejamento.
Essa regra simples não elimina perdas.
Nenhuma regra elimina.
Mas pode ajudar a evitar uma das causas mais comuns de problemas financeiros: assumir riscos que o investidor não compreende.
Na última parte deste guia, vamos reunir tudo em uma estrutura final e prática.
Serão abordados:
- erros mais graves de investidores iniciantes;
- mitos e verdades;
- perguntas frequentes;
- como montar um plano de investimento;
- custos e tributação em uma visão final;
- fontes oficiais;
- tendências;
- checklist definitivo;
- exemplos finais.
também fechará o artigo com uma visão prática sobre como transformar conhecimento financeiro em um processo sustentável de construção de patrimônio.
Observação: produtos financeiros, taxas, regras, tributação e regulamentações podem sofrer alterações. Consulte sempre as informações oficiais e atualizadas antes de tomar qualquer decisão financeira.
Erros mais comuns de quem começa a investir
Depois de conhecer produtos, riscos, carteira, diversificação e planejamento, vale reunir os erros que mais podem comprometer a jornada de um investidor iniciante.
1. Investir sem conhecer o próprio orçamento
Não adianta construir uma carteira sofisticada enquanto as finanças pessoais permanecem desorganizadas.
O investimento precisa nascer de um orçamento sustentável.
2. Colocar a reserva de emergência em investimentos inadequados
A reserva existe para proteger o investidor diante de imprevistos.
Buscar rentabilidade máxima pode fazer com que a função principal da reserva seja esquecida.
3. Confundir rentabilidade passada com promessa de futuro
Um investimento que teve excelente desempenho anteriormente pode apresentar resultado completamente diferente daqui para frente.
Histórico é informação.
Não é garantia.
4. Escolher exclusivamente pela taxa
Uma taxa maior não torna automaticamente um investimento melhor.
É preciso considerar risco, prazo, liquidez, tributação e custos.
5. Concentrar demais o patrimônio
Ter praticamente todo o dinheiro exposto a uma empresa, setor, emissor ou classe de ativos aumenta a dependência daquele fator.
6. Investir por influência de terceiros
Uma recomendação pode não considerar suas necessidades, objetivos ou capacidade de assumir riscos.
7. Comprar aquilo que não entende
Complexidade não é sinônimo de sofisticação.
Um produto difícil de compreender pode ser inadequado para alguém que ainda está construindo conhecimento.
8. Ignorar custos
Pequenas diferenças de custos podem se acumular ao longo do tempo.
9. Esquecer a tributação
O resultado bruto não representa necessariamente o resultado líquido.
10. Tentar prever o mercado
Nenhuma pessoa consegue antecipar com certeza todos os movimentos dos mercados financeiros.
Uma boa estratégia trabalha com cenários e riscos, não com certezas absolutas.
Mitos e verdades sobre investimentos
“Investir é a mesma coisa que apostar.”
Mito.
Investimentos possuem estruturas, ativos, contratos, riscos e mecanismos de negociação específicos. Já uma aposta depende de uma dinâmica completamente diferente.
Isso não significa que todo investimento seja seguro.
Investimentos podem apresentar perdas.
“Quanto maior o risco, maior será obrigatoriamente o retorno.”
Mito.
O maior risco pode estar associado a maior potencial de retorno, mas não existe garantia de que esse retorno ocorrerá.
Um investimento de alto risco pode gerar perdas significativas.
“Renda fixa nunca perde valor.”
Mito.
Alguns investimentos de renda fixa podem sofrer oscilações de preço antes do vencimento.
A marcação a mercado é um exemplo importante.
“Diversificação garante lucro.”
Mito.
Diversificação é uma ferramenta de gerenciamento de risco.
Ela não garante retorno positivo.
“É possível começar com pouco dinheiro.”
Verdade.
Existem produtos que permitem aplicações relativamente pequenas, dependendo das condições vigentes.
O valor inicial é menos importante do que desenvolver uma estratégia sustentável.
“Investir todos os meses pode ajudar na construção patrimonial.”
Verdade.
Aportes regulares aumentam o capital investido e, ao longo do tempo, podem contribuir significativamente para a formação do patrimônio.
“É necessário acompanhar a bolsa o dia inteiro.”
Mito.
A frequência de acompanhamento depende da estratégia.
Para objetivos de longo prazo, acompanhar cada oscilação pode ser desnecessário e até estimular decisões emocionais.
“O investimento ideal depende do objetivo.”
Verdade.
Um produto adequado para reserva de emergência pode não ser adequado para aposentadoria.
Prazo, liquidez e risco mudam conforme a finalidade.
Dicas práticas para investir melhor
Comece pelo planejamento, não pelo produto
Antes de abrir o aplicativo da corretora, escreva:
Quanto tenho?
Quanto consigo investir por mês?
Para que estou investindo?
Quando precisarei do dinheiro?
Quanto risco consigo suportar?
Essa pequena preparação pode evitar muitas decisões inadequadas.
Crie uma reserva antes de buscar maior risco
A reserva funciona como uma camada de proteção.
Sem ela, uma emergência pode obrigar o investidor a vender ativos em um momento desfavorável.
Automatize os aportes quando possível
Uma forma simples de criar disciplina é programar transferências ou investimentos recorrentes, quando a instituição oferecer essa possibilidade.
A automação reduz a dependência da força de vontade.
Aumente os aportes conforme sua renda cresce
Quando a renda aumenta, procure evitar que todo o crescimento seja absorvido pelo padrão de consumo.
Uma parte pode ser direcionada para objetivos financeiros.
Não transforme o mercado em entretenimento
Cotações subindo e descendo podem produzir sensação de urgência.
Mas investimento de longo prazo não precisa ser tratado como um jogo.
Como montar um plano de investimentos em uma página
Um plano simples pode conter:
Objetivo principal
Exemplo:
Construir patrimônio para aposentadoria.
Prazo
Exemplo:
20 anos.
Aporte mensal
Exemplo:
R$ 1.000.
Reserva
Valor definido de acordo com a realidade financeira.
Perfil
Definido por análise adequada de objetivos, conhecimento, situação financeira e tolerância/capacidade de assumir riscos.
Estratégia
Definição das classes de ativos que poderão fazer parte da carteira.
Diversificação
Definição de limites de concentração.
Revisão
Periodicidade e situações que justificam uma reavaliação.
Regra comportamental
Exemplo:
“Não vou vender um investimento apenas porque o mercado caiu. Primeiro vou verificar se os fundamentos e o objetivo mudaram.”
Esse tipo de regra pode ajudar a reduzir decisões emocionais.
Um exemplo completo de planejamento
Imagine Rafael, um personagem fictício de 35 anos.
Ele:
- possui renda mensal estável;
- não tem dívidas caras;
- possui uma reserva financeira;
- consegue investir R$ 1.000 por mês;
- deseja se aposentar no futuro;
- aceita alguma volatilidade;
- ainda está aprendendo sobre renda variável.
Em vez de começar comprando ações, Rafael poderia seguir uma sequência:
Etapa 1
Manter a reserva separada.
Etapa 2
Definir uma meta patrimonial.
Etapa 3
Estabelecer os aportes mensais.
Etapa 4
Estudar renda fixa e renda variável.
Etapa 5
Começar com produtos que compreende.
Etapa 6
Adicionar novas classes progressivamente.
Etapa 7
Diversificar.
Etapa 8
Revisar a carteira periodicamente.
Etapa 9
Aumentar os aportes quando sua renda crescer.
Etapa 10
Ajustar a estratégia conforme a aproximação da aposentadoria.
O exemplo não representa uma recomendação de carteira.
Ele demonstra apenas como transformar objetivos em um processo.
Investimentos e aposentadoria
A aposentadoria é um dos objetivos que mais evidencia a importância do tempo.
Imagine alguém que deseja construir uma fonte complementar de renda futura.
A estratégia precisa considerar:
- idade atual;
- idade pretendida para aposentadoria;
- expectativa de gastos;
- patrimônio já acumulado;
- contribuições previdenciárias;
- renda futura;
- capacidade de aporte;
- inflação;
- expectativa de longevidade;
- sucessão.
O planejamento também precisa considerar a fase posterior à acumulação.
A pergunta deixa de ser apenas:
“Quanto consigo acumular?”
e passa a incluir:
“Quanto poderei retirar sem comprometer excessivamente o patrimônio?”
Essa segunda questão é mais complexa e exige planejamento específico.
Acumulação e geração de renda são fases diferentes
Durante a fase de acumulação, o investidor está tentando aumentar seu patrimônio.
Durante a fase de utilização, passa a retirar recursos.
Uma carteira adequada para acumulação pode não ser a mesma utilizada quando a pessoa começa a depender dos investimentos para complementar sua renda.
Por isso, planejamento de aposentadoria deve ser tratado como um processo de longo prazo.
Investimentos e inflação
Para objetivos que durarão muitos anos, a inflação merece atenção especial.
Imagine uma pessoa que deseje acumular R$ 1 milhão daqui a 20 anos.
O número parece expressivo hoje.
Mas o poder de compra de R$ 1 milhão no futuro poderá ser diferente.
Por isso, objetivos de longo prazo podem ser avaliados também em termos de poder de compra, e não somente em valores nominais.
Investimentos vinculados à inflação são uma das ferramentas disponíveis no mercado para essa finalidade, mas devem ser analisados considerando prazo, risco, liquidez e demais características.
O Tesouro Direto disponibiliza, por exemplo, títulos atrelados ao IPCA para objetivos de longo prazo. (tesourodireto.com.br)
Tributação: uma visão final
A tributação de investimentos é um assunto que merece atenção especial porque as regras não são iguais para todos os produtos.
A Receita Federal mantém informações atualizadas sobre a tributação aplicável a diferentes categorias.
Em 2026, por exemplo, a tabela oficial informa alíquotas regressivas para fundos de longo prazo e aplicações de renda fixa em geral, de acordo com o prazo da aplicação.
Também existem regras específicas para renda variável, fundos, investimentos no exterior e criptoativos.
Por isso, o investidor deve evitar decorar regras sem verificar a legislação vigente.
Uma recomendação prática
Mantenha organizados:
- notas de negociação;
- informes de rendimentos;
- extratos;
- comprovantes;
- custos;
- datas de compra;
- preços de aquisição;
- documentos de corretoras;
- registros de operações.
Isso facilita a declaração e o acompanhamento patrimonial.
Criptoativos e obrigações fiscais
Criptoativos merecem atenção adicional.
A Receita Federal atualmente possui orientações específicas para declarar operações com criptoativos e mantém categorias próprias para Bitcoin, altcoins, stablecoins, NFTs e outros criptoativos.
A Receita também orienta que determinados criptoativos devem ser informados na declaração patrimonial quando atingidos os critérios estabelecidos.
Como as regras podem mudar, o investidor deve consultar diretamente a Receita Federal antes de preencher sua declaração.
Fundos imobiliários e tributação
FIIs também possuem regras tributárias específicas.
A Receita Federal informa que determinados rendimentos distribuídos por FIIs e ganhos líquidos obtidos na negociação de cotas estão sujeitos a regras próprias de tributação.
Por isso, não é adequado simplesmente afirmar que:
“FII é isento de imposto.”
Essa frase é excessivamente simplificada e pode induzir o leitor ao erro.
Tributação depende da natureza do rendimento, da operação e das condições previstas na legislação.
O que mudou na forma de pensar sobre investimentos?
O investidor moderno possui acesso a uma quantidade de informação muito maior do que no passado.
Pode acompanhar:
- mercados internacionais;
- índices em tempo real;
- resultados empresariais;
- dados econômicos;
- fundos;
- ETFs;
- ativos digitais;
- inteligência artificial;
- plataformas de análise.
Mas mais informação não significa necessariamente decisões melhores.
O verdadeiro diferencial passou a ser a capacidade de:
filtrar → comparar → verificar → interpretar → decidir.
Tendências para os próximos anos
Inteligência artificial
A IA tende a ampliar ferramentas de análise, educação e automação.
Seu uso responsável, porém, depende da qualidade dos dados e da capacidade humana de avaliar os resultados.
Democratização do investimento
Plataformas digitais continuam reduzindo barreiras de acesso a diversos produtos.
Internacionalização
O acesso a ativos estrangeiros tende a continuar sendo relevante para investidores interessados em diversificação.
Personalização
Soluções financeiras podem utilizar dados para oferecer experiências cada vez mais adaptadas ao perfil do usuário.
Educação financeira
O crescimento do número de produtos torna o conhecimento ainda mais importante.
Transparência
Investidores tendem a exigir maior clareza sobre custos, riscos, remuneração e conflitos de interesse.
O que não muda?
Apesar da evolução tecnológica, alguns princípios continuam fundamentais:
- risco existe;
- rentabilidade não é garantida;
- diversificação importa;
- custos importam;
- inflação importa;
- prazo importa;
- liquidez importa;
- comportamento importa;
- planejamento importa.
A tecnologia pode mudar a forma de investir.
Mas não elimina os princípios básicos da gestão financeira.
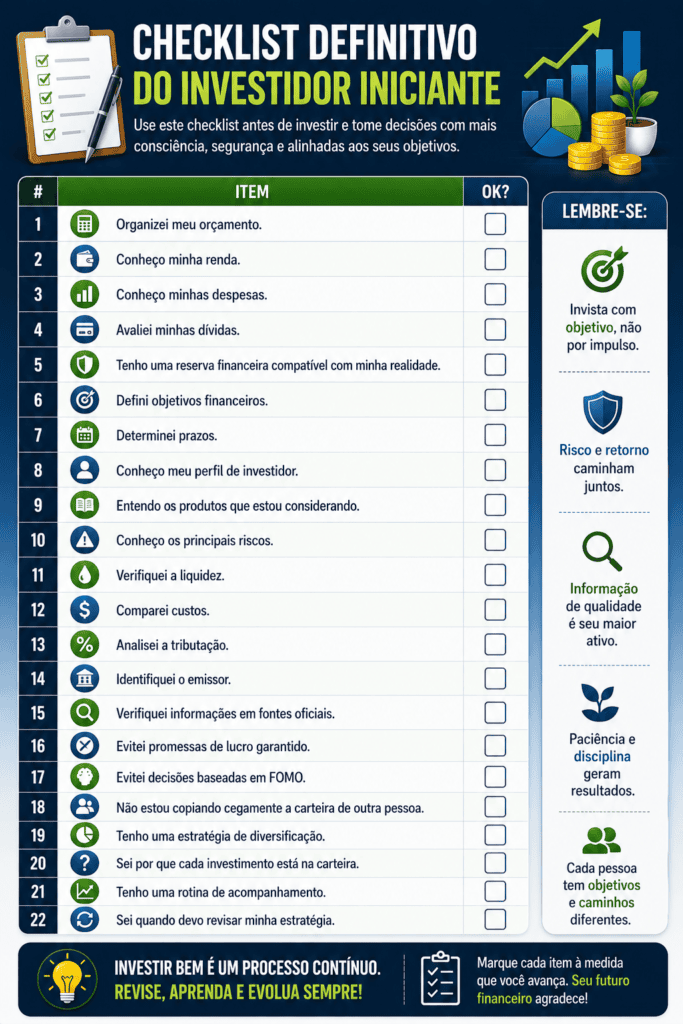
Perguntas Frequentes sobre investimentos para iniciantes
1. Quanto dinheiro é necessário para começar a investir?
Não existe um valor universal.
Existem produtos que permitem aplicações iniciais relativamente pequenas. O mais importante é que o valor investido seja compatível com o orçamento e não comprometa despesas essenciais ou a reserva financeira.
O objetivo inicial deve ser desenvolver conhecimento e disciplina, não começar com um valor elevado.
2. Qual é o melhor investimento para quem está começando?
Não existe um investimento universalmente melhor.
A escolha depende do objetivo, prazo, liquidez, risco, perfil, custos e tributação.
Para alguém formando uma reserva, as necessidades podem ser muito diferentes das de alguém investindo para aposentadoria daqui a décadas.
3. É melhor começar pela renda fixa ou pela renda variável?
Para muitos iniciantes, compreender primeiro a renda fixa pode facilitar o aprendizado sobre juros, prazos, risco, liquidez e tributação.
Mas isso não significa que todo investidor precise seguir a mesma sequência.
O importante é compreender o investimento antes de assumir seus riscos.
4. Investir em ações é perigoso?
Ações podem apresentar oscilações significativas e perdas, inclusive permanentes, dependendo do investimento realizado.
O risco não significa que ações sejam “boas” ou “ruins”.
Significa que precisam ser utilizadas dentro de uma estratégia compatível com o perfil e o horizonte do investidor.
5. É possível investir mesmo ganhando pouco?
Sim.
A construção patrimonial pode começar com pequenos aportes.
Mais importante do que o tamanho do primeiro investimento é desenvolver o hábito de poupar, aumentar gradualmente a capacidade de aporte e evitar comprometer o orçamento.
6. Preciso de um profissional para começar a investir?
Não existe uma resposta única.
É possível estudar e tomar decisões por conta própria, desde que o investidor compreenda os produtos e os riscos.
Em situações mais complexas — especialmente envolvendo patrimônio elevado, sucessão, tributação, investimentos internacionais ou planejamento de aposentadoria — pode ser apropriado buscar orientação de profissionais devidamente habilitados.
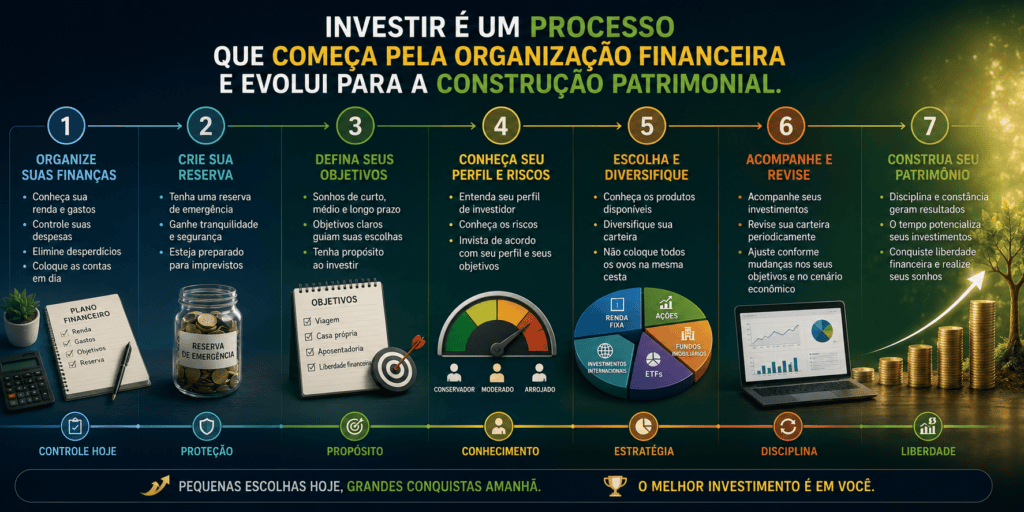
Conclusão
Começar a investir não significa descobrir rapidamente qual ativo vai proporcionar o maior retorno.
Significa aprender a transformar dinheiro em patrimônio de maneira organizada, consciente e compatível com objetivos reais.
Os primeiros passos são menos glamorosos do que acompanhar uma ação subindo ou descobrir uma nova criptomoeda, mas são muito mais importantes.
É necessário conhecer a própria vida financeira.
É necessário controlar despesas.
É necessário avaliar dívidas.
É necessário construir uma reserva.
É necessário definir objetivos.
Depois, compreender risco, rentabilidade, liquidez, prazo, custos e tributação.
Só então começa a fazer sentido escolher os investimentos.
A grande vantagem de quem está começando hoje é que conhecimento pode ser construído progressivamente.
Não é preciso dominar ações, fundos, ETFs, títulos públicos, investimentos internacionais e criptoativos ao mesmo tempo.
O caminho pode ser gradual.
Primeiro, aprenda a organizar seu dinheiro.
Depois, compreenda renda fixa.
Em seguida, conheça renda variável.
Aprenda a diversificar.
Estude tributação.
Acompanhe seu patrimônio.
E, principalmente, desenvolva uma estratégia que você consiga manter durante os anos.
O mercado financeiro continuará mudando.
Novas tecnologias aparecerão.
Novos produtos serão criados.
Taxas de juros subirão e cairão.
Empresas crescerão ou enfrentarão dificuldades.
Mercados passarão por ciclos de alta e baixa.
Nenhum desses movimentos pode ser previsto com absoluta certeza.
Por isso, uma estratégia de investimentos não deve depender de acertar o futuro.
Ela deve ser construída para lidar com diferentes possibilidades.
Esse é talvez o principal aprendizado para quem está entrando no mundo dos investimentos:
O objetivo não é eliminar o risco. É compreender o risco, administrá-lo e assumir apenas aquele que faz sentido dentro do seu planejamento.
Ao longo do tempo, a combinação entre capacidade de poupar, aportes regulares, conhecimento, diversificação, disciplina e horizonte de longo prazo pode se tornar muito mais importante do que encontrar uma “oportunidade imperdível”.
Investir é um processo.
E quanto melhor for o processo, maior tende a ser a qualidade das decisões.
Fontes externas recomendadas
Para manter este conteúdo atualizado, o leitor deve consultar principalmente fontes institucionais:
- Comissão de Valores Mobiliários (CVM) — Portal do Investidor
- Receita Federal — Imposto de Renda
- Tesouro Direto
- Banco Central do Brasil
- B3 — Brasil, Bolsa, Balcão
- ANBIMA
A CVM define sua política de educação financeira com o objetivo de formar investidores capazes de tomar decisões conscientes e bem-informadas.
⚠️ Importante
Este conteúdo possui finalidade exclusivamente informativa e educacional. Não constitui recomendação personalizada de investimento, consultoria ou assessoria financeira.
Investimentos envolvem riscos, incluindo a possibilidade de perda parcial ou total do capital investido. Rentabilidade passada não garante resultados futuros.
Antes de tomar qualquer decisão financeira, consulte informações oficiais e atuais e considere sua própria situação financeira, seus objetivos, seu prazo e sua tolerância ao risco.
📋 Informações editoriais
🔎 Revisão editorial: Bruno Rocateli
📅 Publicado em: 15/08/2026
🔄 Atualizado em: 25/08/2026
✍️ Responsável pelo conteúdo: Bruno Rocateli
📚 Fontes e referências: [Ver fontes e referências]
📊 Metodologia editorial: [Ver nossa metodologia]
🔍 Verificação de informações: Dados, conceitos e informações revisados com base em fontes confiáveis e referências oficiais quando aplicável
📈 Tipo de conteúdo: Guia educativo e informativo
🎯 Objetivo: Apresentar informações de forma clara, contextualizada e responsável para auxiliar o leitor na compreensão do tema
⚠️ Risco: Investimentos envolvem riscos e podem resultar em perdas, inclusive do capital investido
💰 Recomendação: Este conteúdo não constitui recomendação personalizada de investimento, consultoria ou assessoria financeira
📌 Aviso: Rentabilidade passada não garante resultados futuros
Sobre o autor: Bruno Rocateli é criador e responsável editorial do InvestStart, onde atua na pesquisa, produção, revisão e atualização de conteúdos sobre investimentos, educação financeira, mercado financeiro e economia. Seu trabalho tem como foco apresentar informações claras, verificáveis e responsáveis, sempre considerando os riscos envolvidos.
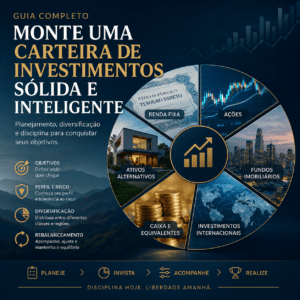

Adicionar comentário