
Quanto dinheiro preciso para investir? Guia completo para começar
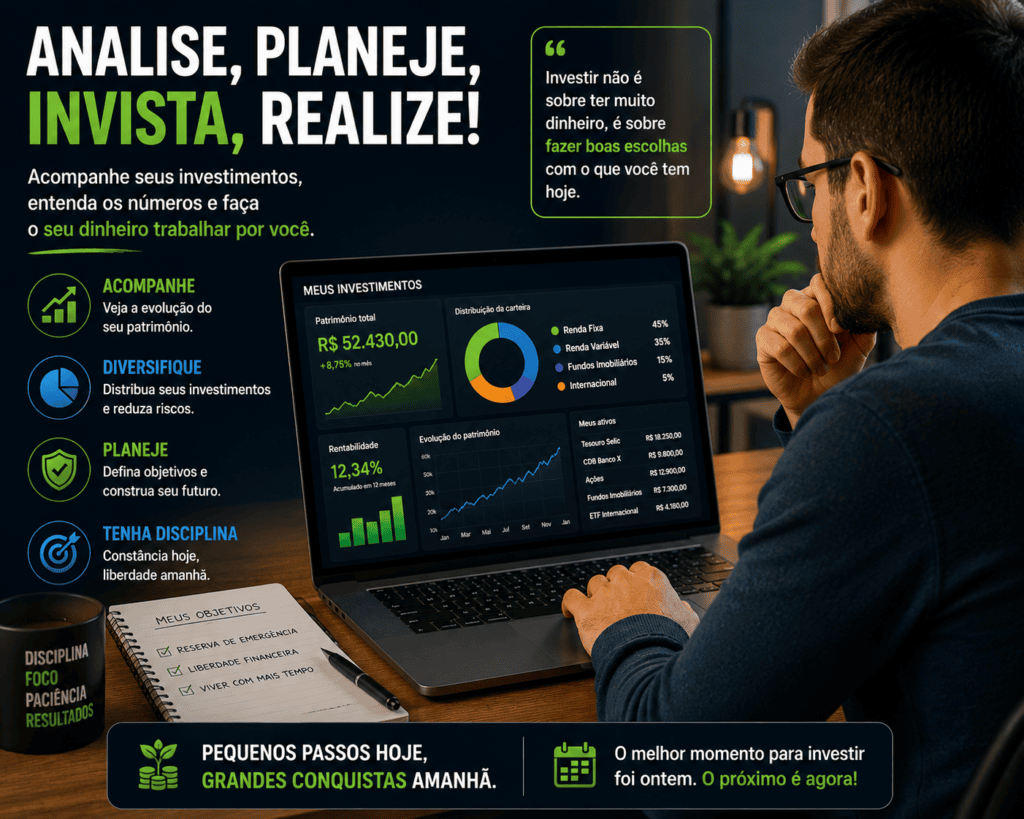
Você não precisa de muito dinheiro para começar a investir — em muitos casos, é possível iniciar com menos de R$ 100. O valor ideal depende dos seus objetivos, perfil de risco e planejamento financeiro. Neste guia completo, você vai entender quanto investir em diferentes cenários, quais são os custos envolvidos e como montar uma estratégia segura e eficiente desde o início.
Introdução
Quanto dinheiro preciso para investir? Essa é uma das perguntas mais comuns entre quem está começando no mundo das finanças — e também uma das mais importantes.
Durante muito tempo, investir foi visto como algo exclusivo para pessoas com alto patrimônio. Hoje, essa realidade mudou completamente. Com a evolução dos bancos digitais, corretoras e acesso à informação, qualquer pessoa pode começar com valores baixos e evoluir ao longo do tempo.
Mas atenção: embora seja possível investir com pouco dinheiro, isso não significa que qualquer valor, em qualquer momento, seja a melhor decisão. O ponto central não é apenas quanto dinheiro você tem, mas sim como você organiza suas finanças, define objetivos e escolhe os investimentos adequados.
Neste artigo, você vai aprender:
- Quanto dinheiro é necessário para começar a investir
- Qual o valor ideal para diferentes perfis
- Como começar mesmo com pouco dinheiro
- Os erros mais comuns de iniciantes
- Estratégias práticas para crescer seu patrimônio
O que é investir e por que começar
Investir significa aplicar seu dinheiro em ativos financeiros com o objetivo de fazê-lo crescer ao longo do tempo.
Diferente de simplesmente guardar dinheiro (como deixar parado na conta corrente), investir permite que seu capital trabalhe para você.
Como funciona na prática
Quando você investe, pode estar:
- Emprestando dinheiro (renda fixa)
- Comprando parte de empresas (ações)
- Participando de fundos (FIIs, ETFs)
- Aplicando em títulos públicos (Tesouro Direto)
Cada opção possui características diferentes de risco, retorno e liquidez.
Por que investir é essencial
Existem três razões principais:
1. Combater a inflação
O dinheiro parado perde valor ao longo do tempo.
2. Construir patrimônio
Investir permite crescimento consistente no longo prazo.
3. Alcançar objetivos financeiros
Como:
- Comprar um imóvel
- Garantir aposentadoria
- Fazer viagens
- Criar renda passiva
Quanto dinheiro preciso para investir de verdade
A resposta direta é:
👉 Você pode começar a investir com menos de R$ 50.
Mas essa resposta, isoladamente, é incompleta.
O valor necessário depende de três fatores principais:
1. Seu momento financeiro
Antes de investir, você precisa avaliar:
- Possui dívidas?
- Tem controle do seu orçamento?
- Consegue poupar mensalmente?
Se a resposta for não, o foco inicial não deve ser investir — mas sim organizar sua vida financeira.
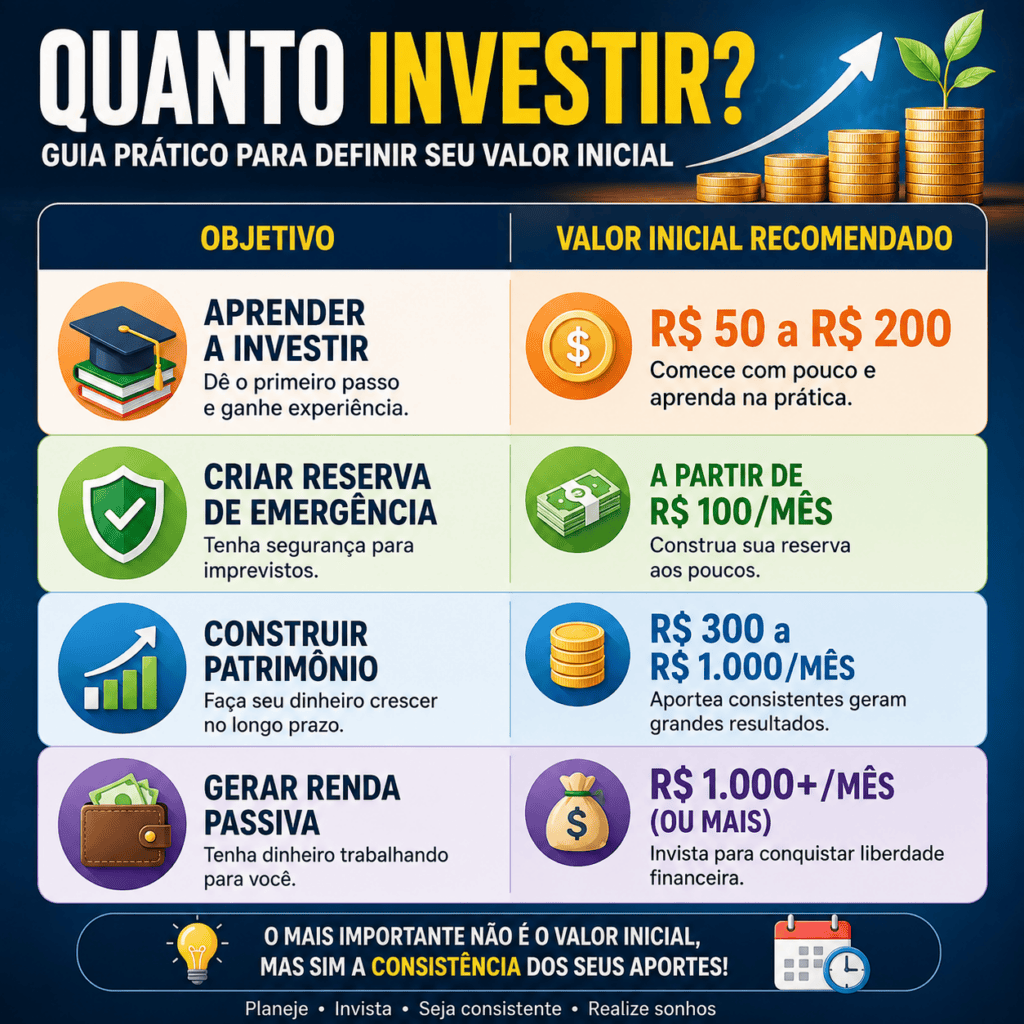
2. Seus objetivos
O valor ideal muda completamente dependendo do objetivo:
3. Frequência dos aportes
Mais importante do que o valor inicial é a consistência.
💡 Exemplo:
- Pessoa A: investe R$ 5.000 uma única vez
- Pessoa B: investe R$ 300 todo mês
No longo prazo, a Pessoa B tende a ter resultados melhores devido ao hábito e aos juros compostos.
Valor mínimo para investir no Brasil
Hoje, o mercado brasileiro é bastante acessível.
Veja alguns exemplos reais:
Renda Fixa
- Tesouro Direto: cerca de R$ 30 a R$ 50
- CDBs: a partir de R$ 100
- LCIs/LCAs: geralmente a partir de R$ 1.000
Renda Variável
- Ações: depende do preço (algumas custam menos de R$ 10)
- Fundos Imobiliários (FIIs): cerca de R$ 80 a R$ 150 por cota
- ETFs: a partir de aproximadamente R$ 100
📌 Observação: valores podem variar ao longo do tempo e devem ser consultados nas plataformas oficiais.
Preciso ter muito dinheiro para investir?
Não.
Essa é uma das maiores crenças limitantes.
Mito comum
“Só vale a pena investir quando tiver muito dinheiro.”
Realidade
- Investir pouco já cria hábito
- Permite aprendizado prático
- Reduz erros futuros
- Aproveita o tempo (fator mais importante dos juros compostos)
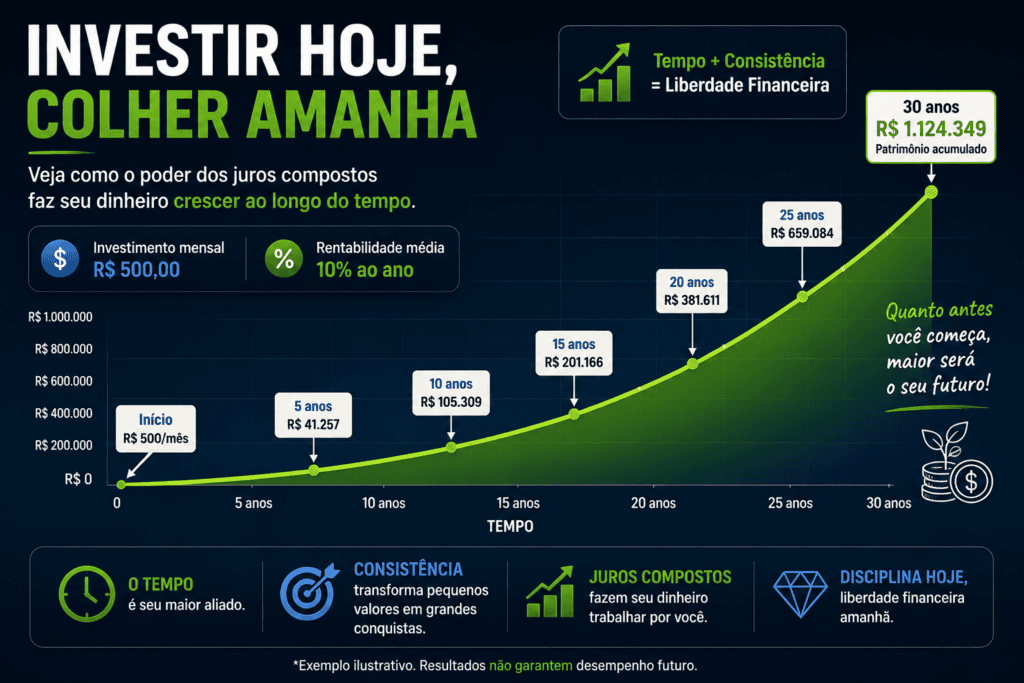
Exemplo prático
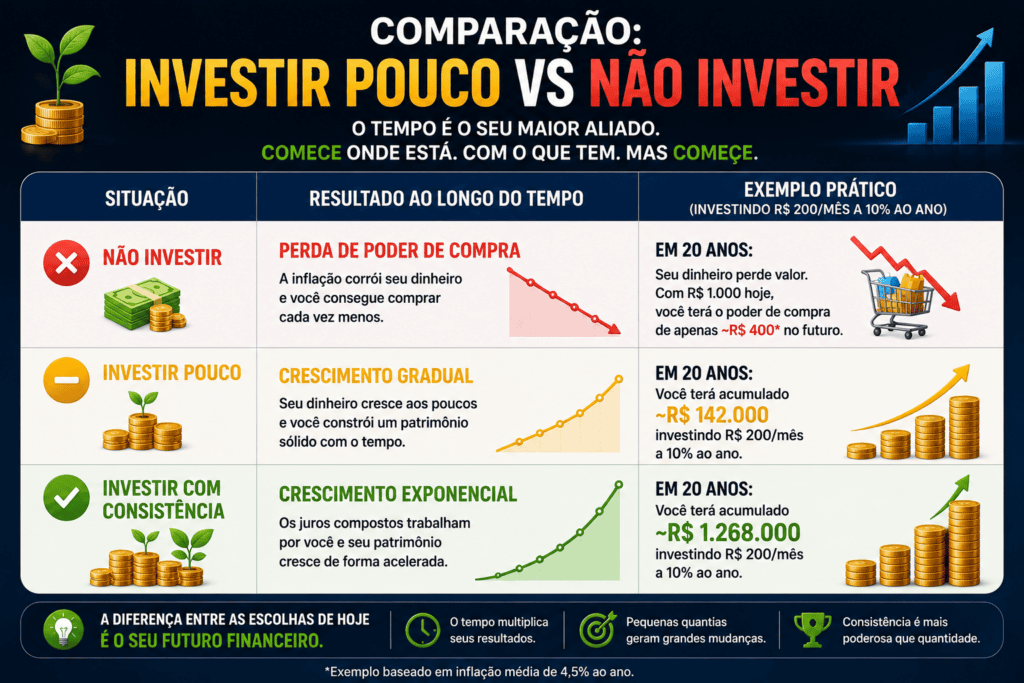
Se você investir R$ 200 por mês com rendimento médio ao longo dos anos:
- Em 10 anos: crescimento significativo
- Em 20 anos: efeito exponencial
- Em 30 anos: patrimônio relevante
(O resultado exato depende da taxa de retorno, que pode variar ao longo do tempo.)
Quanto investir de acordo com seus objetivos
Curto prazo (até 2 anos)
- Valor: qualquer quantia disponível
- Foco: segurança e liquidez
- Exemplos: Tesouro Selic, CDB liquidez diária
Médio prazo (2 a 5 anos)
- Valor: aportes consistentes
- Foco: equilíbrio entre risco e retorno
- Exemplos: renda fixa + fundos imobiliários
Longo prazo (5+ anos)
- Valor: quanto maior, melhor (com consistência)
- Foco: crescimento patrimonial
- Exemplos: ações, ETFs, carteira diversificada
Importância da reserva de emergência
Antes de investir para crescer patrimônio, você precisa ter uma base sólida.
O que é reserva de emergência
É um valor guardado para imprevistos, como:
- Perda de renda
- Problemas de saúde
- Emergências familiares
Quanto ter na reserva
Recomendação comum:
👉 De 3 a 6 meses do seu custo de vida
Onde guardar
- Tesouro Selic
- CDB com liquidez diária
- Contas remuneradas confiáveis
Por que isso é essencial
Sem reserva:
- Você pode precisar resgatar investimentos no pior momento
- Pode assumir dívidas caras
- Compromete toda sua estratégia financeira
🔎 Box importante
Antes de se perguntar “quanto dinheiro preciso para investir”, pergunte:
✔ Tenho controle financeiro?
✔ Tenho reserva de emergência?
✔ Consigo investir todo mês?
Se a resposta for sim, você já pode começar — mesmo com pouco.
Quanto investir por mês, estratégias práticas e custos
Quanto investir por mês na prática
Depois de entender que não é necessário muito dinheiro para começar, surge a dúvida mais importante:
👉 Quanto devo investir todo mês?
A resposta mais segura e amplamente utilizada em educação financeira é baseada em percentual da renda — e não em um valor fixo.
Regra básica: comece com 10% da renda
Uma recomendação comum é:
- 10% da renda líquida → mínimo para começar
- 15% a 20% → ideal para crescimento consistente
- 30% ou mais → aceleração patrimonial (quando possível)
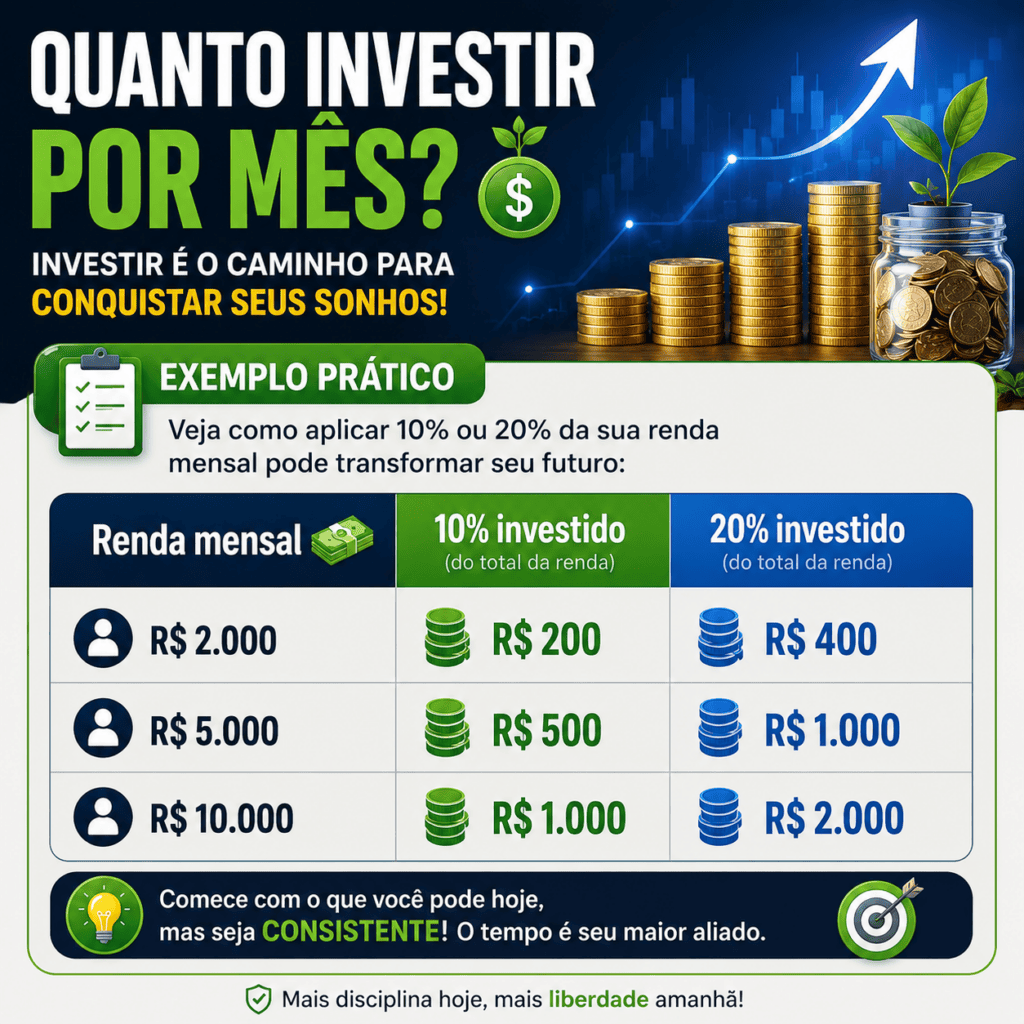
📌 O mais importante não é o valor absoluto, mas a consistência.
Se não consigo investir 10%?
Sem problema.
Comece com:
- R$ 50
- R$ 100
- R$ 200
E aumente gradualmente.
💡 Estratégia inteligente:
A cada aumento de renda, aumente também o valor investido.
Estratégias para começar com pouco dinheiro
Mesmo com pouco capital, é possível montar uma base sólida.
1. Estratégia do “começar agora”
Não espere o momento perfeito.
✔ Comece com o que tem
✔ Aprenda na prática
✔ Evolua aos poucos
2. Aportes automáticos
Automatizar investimentos ajuda a criar disciplina.
- Débito automático
- Transferência programada
- Investimento recorrente
3. Foco na renda fixa no início
Para iniciantes, a renda fixa oferece:
- Mais previsibilidade
- Menor risco
- Facilidade de entendimento
4. Diversificação progressiva
Você não precisa diversificar tudo no início.
Evolução recomendada:
- Reserva de emergência
- Renda fixa
- Fundos imobiliários
- Ações e ETFs
5. Reinvestimento dos ganhos
Todo rendimento deve ser reinvestido.
Isso potencializa os juros compostos.
Custos, taxas e como eles impactam seus investimentos
Um erro comum de iniciantes é ignorar os custos.
Principais taxas
1. Taxa de administração
- Presente em fundos
- Pode reduzir a rentabilidade
2. Taxa de corretagem
- Algumas corretoras já zeraram
- Ainda pode existir em certos casos
3. Taxa de custódia
- Hoje, geralmente isenta para pessoa física
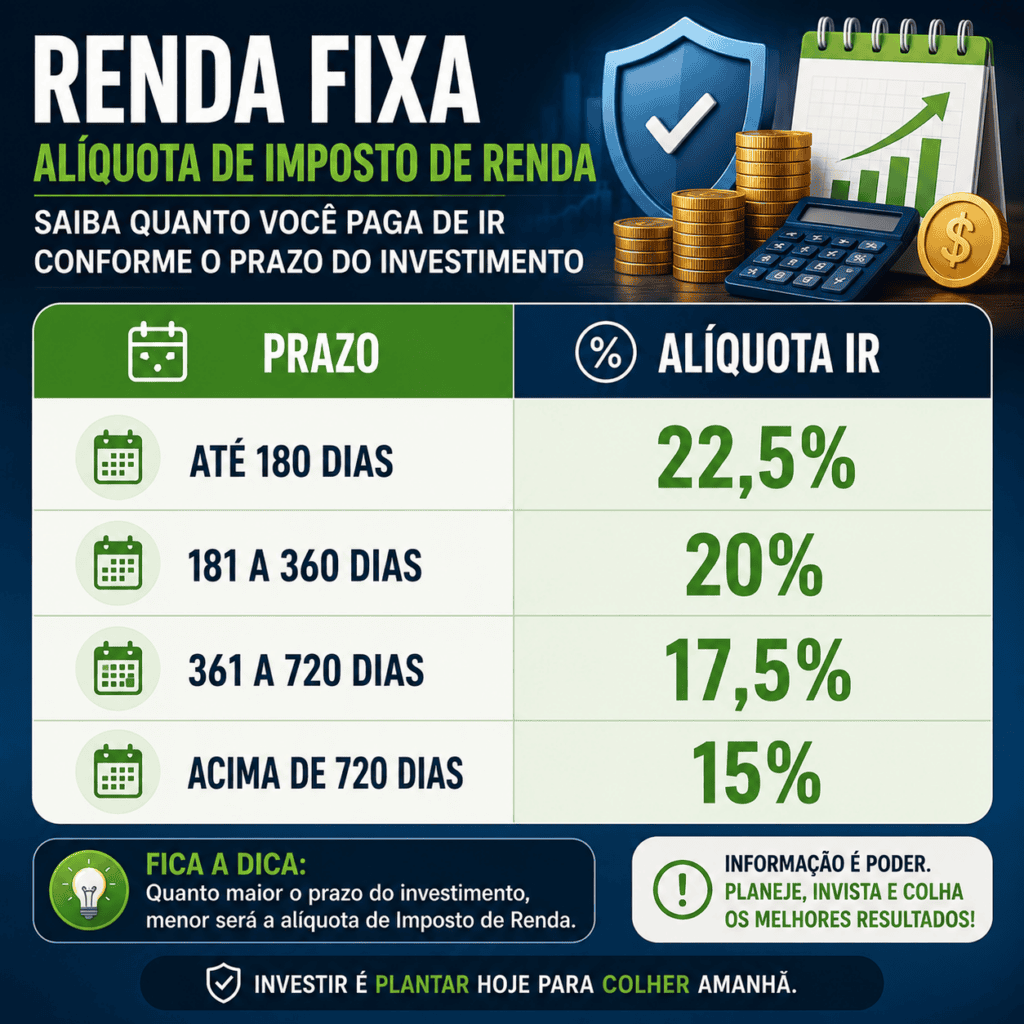
4. Imposto de Renda
Varia conforme o tipo de investimento.
Tributação dos principais investimentos
📌 Importante: regras podem mudar — consulte sempre fontes oficiais como Receita Federal e B3.
Fundos imobiliários (FIIs)
- Dividendos: geralmente isentos para pessoa física (se atender regras)
- Ganho de capital: 20%
Ações
- Isenção para vendas até R$ 20.000/mês
- Acima disso: 15% sobre lucro
ETFs
- Tributação de 15% sobre lucro
- Sem isenção mensal
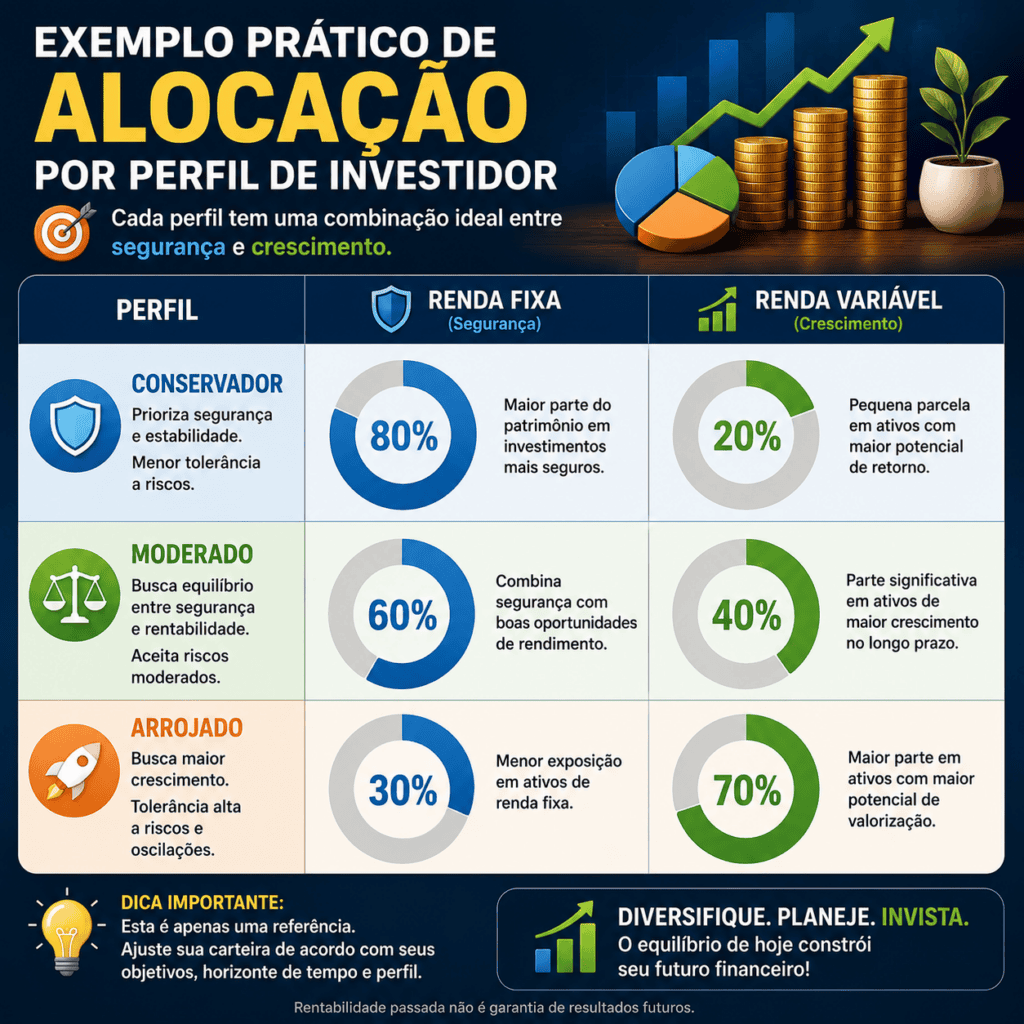
Perfis de investidor e quanto investir
Antes de definir quanto investir, é fundamental entender seu perfil.
Perfil conservador
- Prioriza segurança
- Evita volatilidade
💰 Estratégia:
- Maior parte em renda fixa
- Aportes constantes
Perfil moderado
- Aceita algum risco
- Busca equilíbrio
💰 Estratégia:
- Renda fixa + renda variável
Perfil arrojado
- Busca maior retorno
- Aceita oscilações
💰 Estratégia:
- Forte presença em ações e ETFs
Quanto investir para ter renda passiva
Muitas pessoas querem viver de renda.
Mas isso exige planejamento.
Regra simples (estimativa)
Para gerar renda mensal:
- R$ 1.000/mês → patrimônio aproximado de R$ 200.000 a R$ 300.000
- R$ 3.000/mês → R$ 600.000 a R$ 900.000
- R$ 5.000/mês → R$ 1 milhão+
📌 Valores variam conforme rentabilidade e estratégia.
Erros mais comuns de quem está começando
Evite esses erros:
❌ Esperar ter muito dinheiro
Você perde tempo — o maior ativo.
❌ Não ter reserva de emergência
Risco de prejuízo em momentos ruins.
❌ Investir sem entender
Pode levar a decisões ruins.
❌ Buscar lucro rápido
Mercado financeiro não é aposta.
❌ Ignorar taxas e impostos
Impactam diretamente os resultados.
Dicas práticas para acelerar seus investimentos
✔ Invista todo mês, sem falhar
✔ Aumente aportes com aumento de renda
✔ Evite dívidas com juros altos
✔ Estude constantemente
✔ Pense no longo prazo
Curiosidade importante
📊 O maior fator de sucesso nos investimentos não é escolher o “melhor ativo”, mas sim:
👉 Tempo + consistência + disciplina
Como montar sua carteira e começar hoje
Como montar sua primeira carteira de investimentos
Agora que você já sabe quanto dinheiro precisa para investir e quanto investir por mês, chegou o momento mais importante:
👉 Como transformar isso em uma carteira real de investimentos?
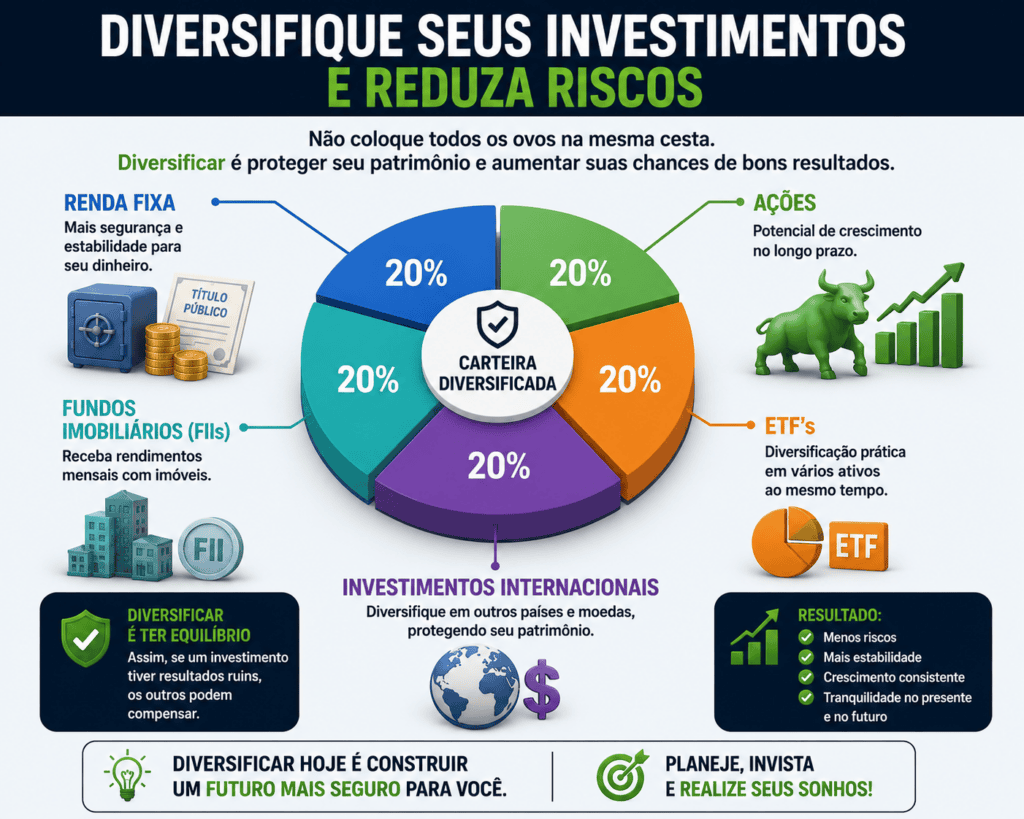
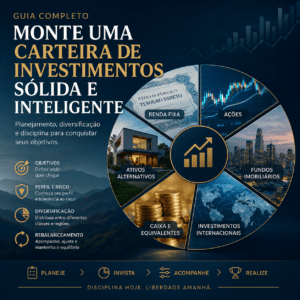
Montar uma carteira significa distribuir seu dinheiro entre diferentes tipos de investimentos, de acordo com seus objetivos e perfil.
Princípios fundamentais de uma boa carteira
Antes de escolher ativos, entenda três pilares essenciais:
1. Diversificação
Não colocar todo o dinheiro em um único investimento.
✔ Reduz riscos
✔ Equilibra oscilações
✔ Protege o patrimônio
2. Objetivo claro
Cada investimento deve ter um propósito:
- Curto prazo → liquidez
- Médio prazo → equilíbrio
- Longo prazo → crescimento
3. Consistência
Aportes regulares são mais importantes que “acertar o timing”.
Estrutura básica de carteira para iniciantes
A seguir, um modelo simples e eficiente:
Carteira conservadora
- 70% renda fixa
- 20% fundos imobiliários
- 10% ações ou ETFs
Carteira moderada
- 50% renda fixa
- 25% fundos imobiliários
- 25% ações/ETFs
Carteira arrojada
- 30% renda fixa
- 20% fundos imobiliários
- 50% ações/ETFs
📌 Esses são exemplos educativos. A alocação ideal varia conforme seu perfil e objetivos.
Tipos de investimentos para compor sua carteira
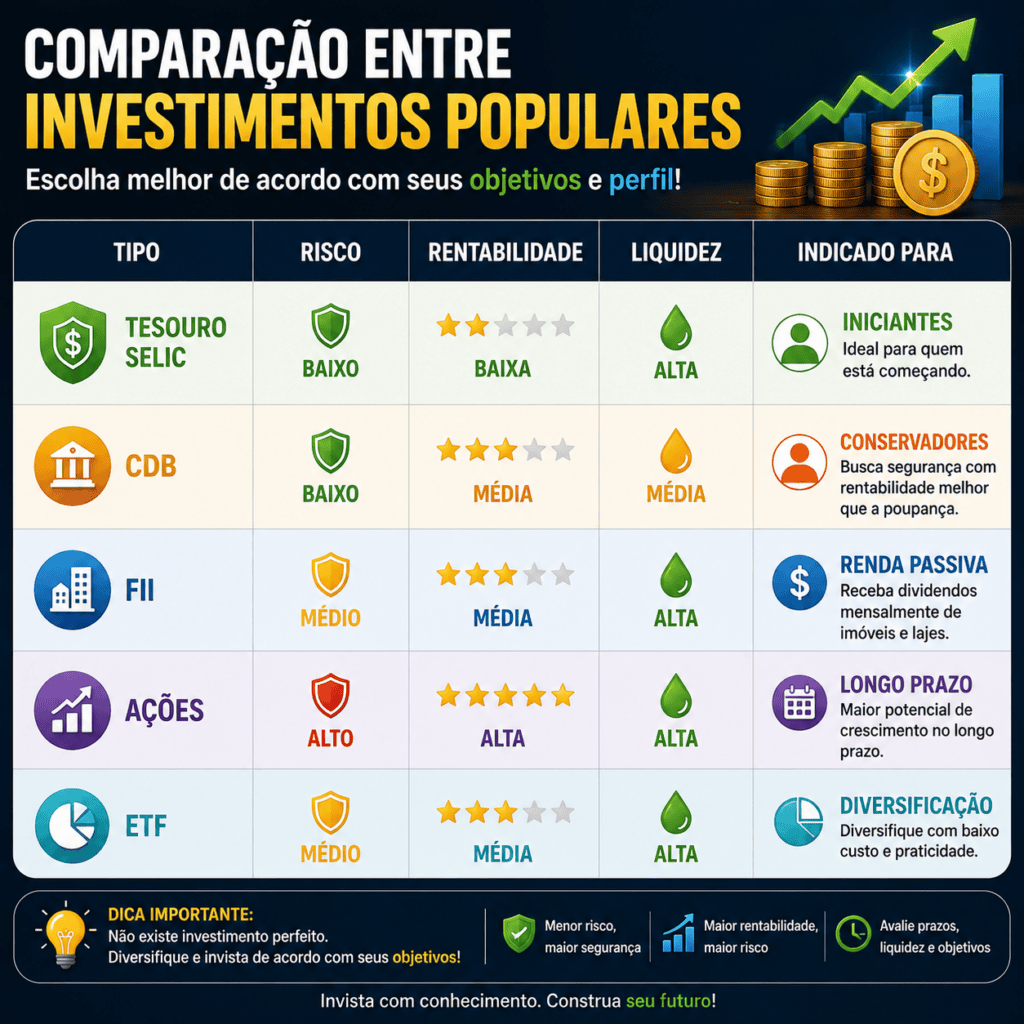
1. Renda fixa
Base da carteira.
Principais opções:
- Tesouro Direto
- CDB
- LCI/LCA
✔ Segurança
✔ Previsibilidade
✔ Liquidez (em alguns casos)
2. Fundos imobiliários (FIIs)
Investimento em imóveis via bolsa.
✔ Geração de renda mensal
✔ Diversificação
✔ Acessível
3. Ações
Participação em empresas.
✔ Potencial de crescimento
✔ Dividendos (em alguns casos)
❗ Maior volatilidade
4. ETFs
Fundos que replicam índices.
✔ Diversificação automática
✔ Baixo custo
✔ Praticidade
Passo a passo para começar a investir hoje
Se você está começando do zero, siga este roteiro:
Passo 1: Organize sua vida financeira
- Liste receitas e despesas
- Elimine dívidas caras
- Crie orçamento mensal
Passo 2: Monte sua reserva de emergência
- 3 a 6 meses de despesas
- Liquidez imediata
Passo 3: Abra conta em uma corretora
Hoje existem diversas opções confiáveis no Brasil.
Verifique:
- Taxas
- Plataforma
- Atendimento
Passo 4: Comece pela renda fixa
Primeiros investimentos ideais:
- Tesouro Selic
- CDB liquidez diária
Passo 5: Diversifique gradualmente
Depois de ganhar experiência:
- Inclua FIIs
- Depois ações/ETFs
Passo 6: Invista todos os meses
Automatize se possível.
Passo 7: Reavalie sua carteira
A cada 6 ou 12 meses:
- Ajuste alocação
- Rebalanceie
Comparação entre investimentos populares
Simulação prática: começando com pouco dinheiro
Vamos a um exemplo realista:
Cenário
- Investimento mensal: R$ 300
- Prazo: 10 anos
- Perfil: moderado
Possível estratégia
- R$ 150 → renda fixa
- R$ 75 → FIIs
- R$ 75 → ETFs
Resultado esperado (educativo)
- Crescimento gradual
- Formação de patrimônio
- Possível geração de renda no futuro
📌 Resultados variam conforme mercado e estratégia.
Como evoluir sua carteira ao longo do tempo
Fase 1 — Início
- Foco em segurança
- Aprendizado
Fase 2 — Consolidação
- Aumentar aportes
- Diversificar
Fase 3 — Crescimento
- Maior exposição à renda variável
- Foco em longo prazo
Fase 4 — Renda passiva
- Ajuste para geração de renda
- Menor risco progressivo
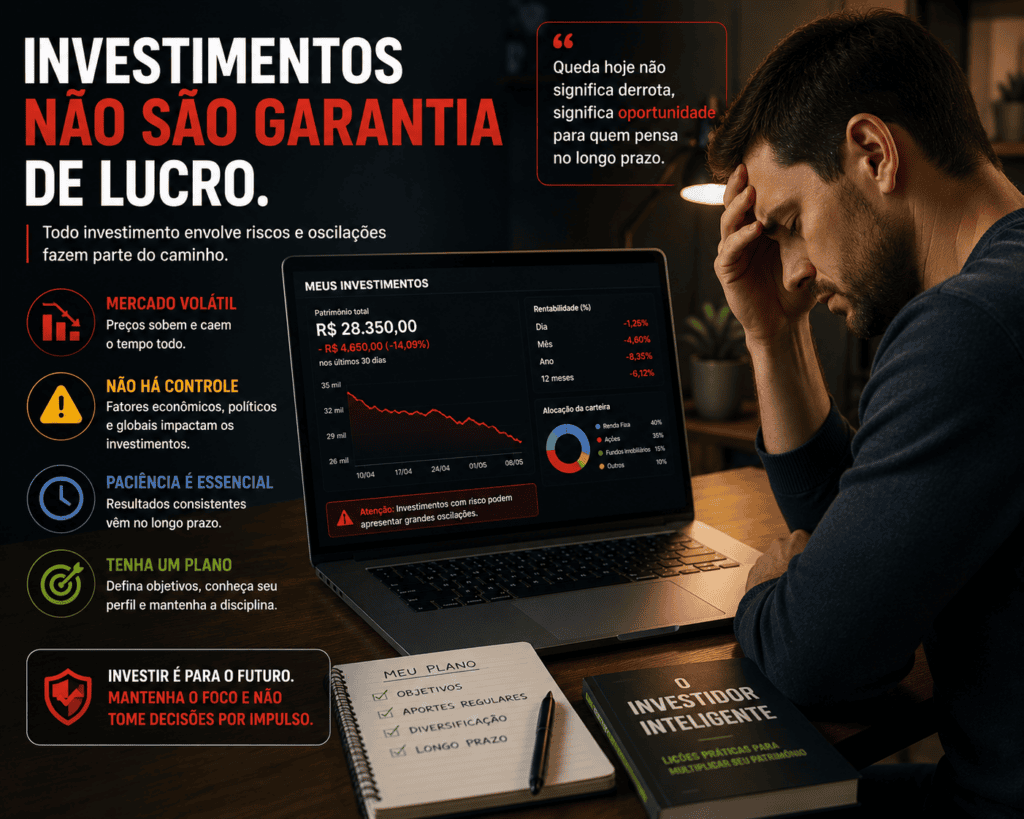
Erros ao montar a primeira carteira
❌ Concentrar tudo em um ativo
Aumenta risco desnecessário.
❌ Copiar carteira de outras pessoas
Cada realidade é diferente.
❌ Ignorar perfil de risco
Pode gerar ansiedade e decisões ruins.
❌ Trocar investimentos com frequência
Prejudica resultados no longo prazo.
❌ Investir por “moda”
Nem tudo que está em alta é adequado.
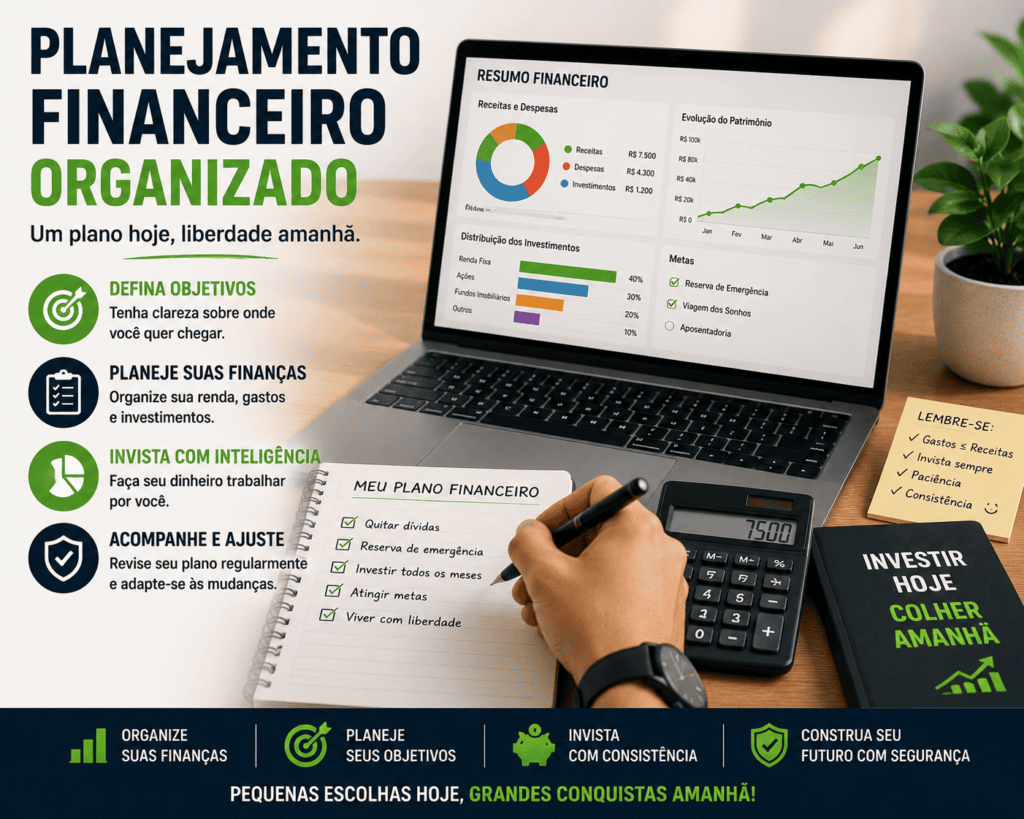
Dica estratégica avançada
💡 A melhor carteira é aquela que você consegue manter no longo prazo.
Não adianta ter a “carteira perfeita” se você não consegue lidar com as oscilações.
Tendências no mundo dos investimentos
- Crescimento dos ETFs
- Popularização dos bancos digitais
- Educação financeira acessível
- Uso de inteligência artificial no mercado financeiro
Mitos, psicologia, comparações e como evitar prejuízos
Mitos e verdades sobre investir
Quando alguém busca entender quanto dinheiro preciso para investir, inevitavelmente encontra crenças que podem atrapalhar decisões financeiras.
Vamos separar o que é mito do que é realidade.
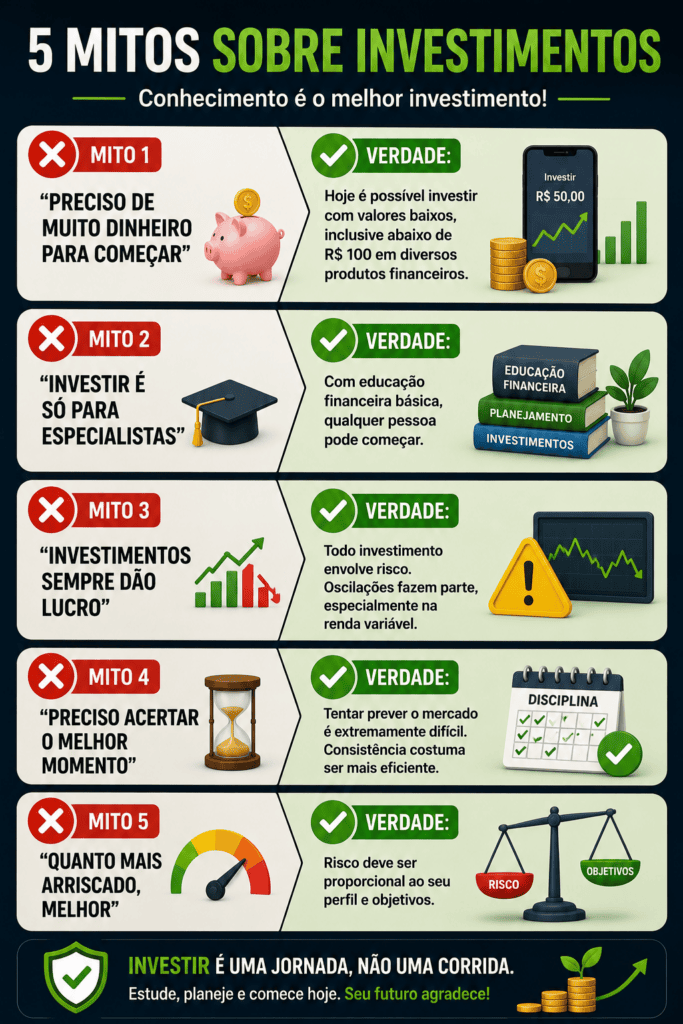
Psicologia do investidor: o fator mais ignorado
Mesmo entendendo quanto dinheiro precisa para investir, muitas pessoas falham por questões emocionais.
Principais erros comportamentais
1. Medo (fear)
- Vender na baixa
- Evitar investir
2. Ganância (greed)
- Buscar retornos irreais
- Assumir riscos excessivos
3. Efeito manada
- Comprar quando está “em alta”
- Vender quando está “em queda”
4. Ansiedade
- Checar investimentos diariamente
- Tomar decisões impulsivas
Como controlar o emocional ao investir
✔ Tenha um plano claro
✔ Defina objetivos
✔ Invista com visão de longo prazo
✔ Evite acompanhar o mercado o tempo todo
✔ Rebalanceie com disciplina
Comparação entre estratégias de investimento
Agora que você já sabe quanto dinheiro precisa para investir, é importante entender diferentes estratégias.
1. Investir tudo de uma vez vs investir aos poucos
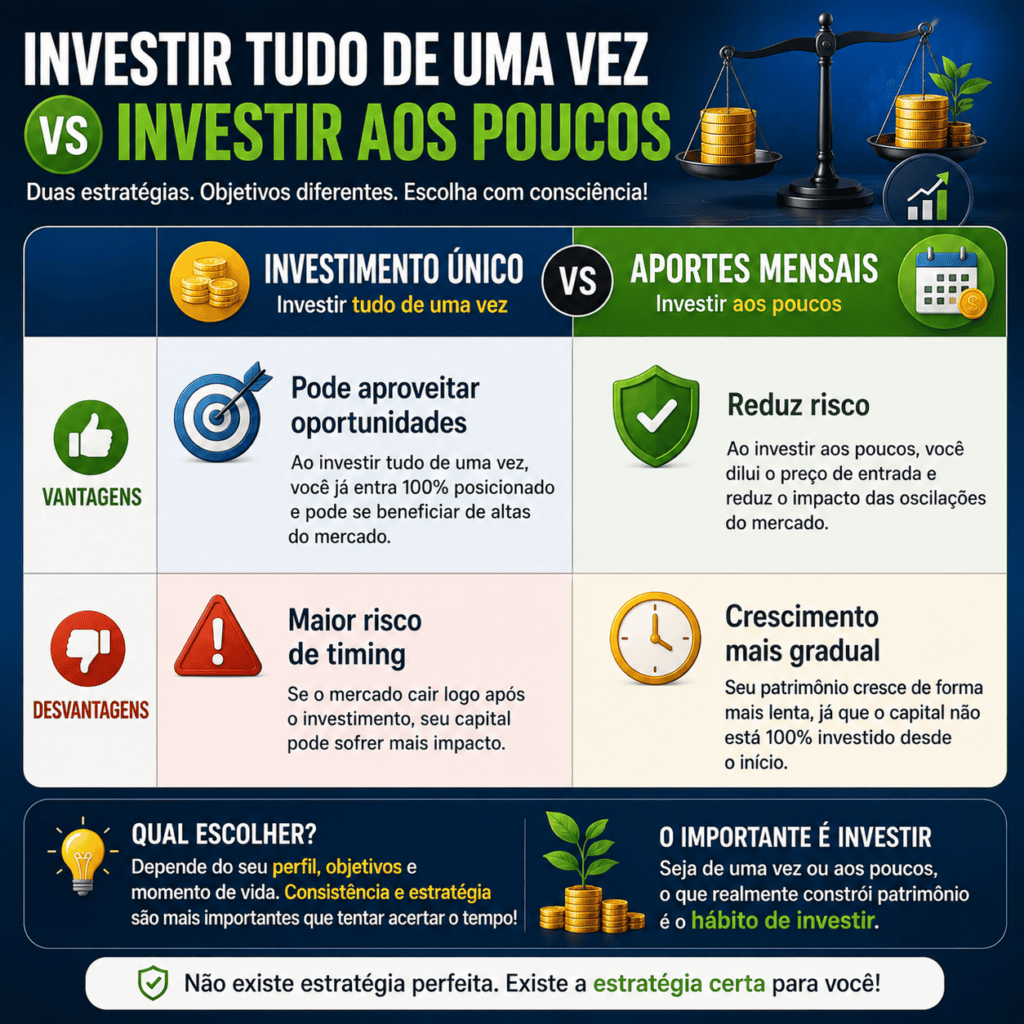
📌 Para iniciantes, aportes mensais costumam ser mais seguros.
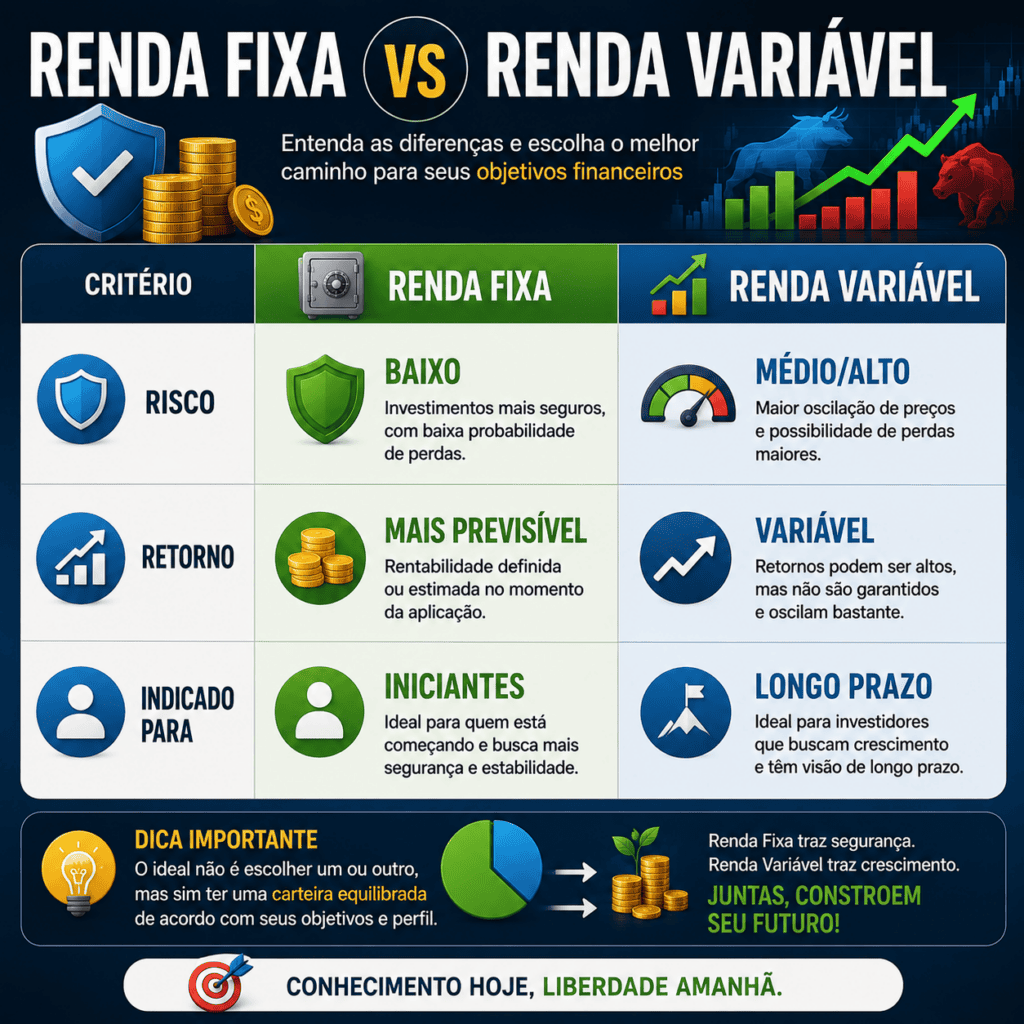
2. Renda fixa vs renda variável
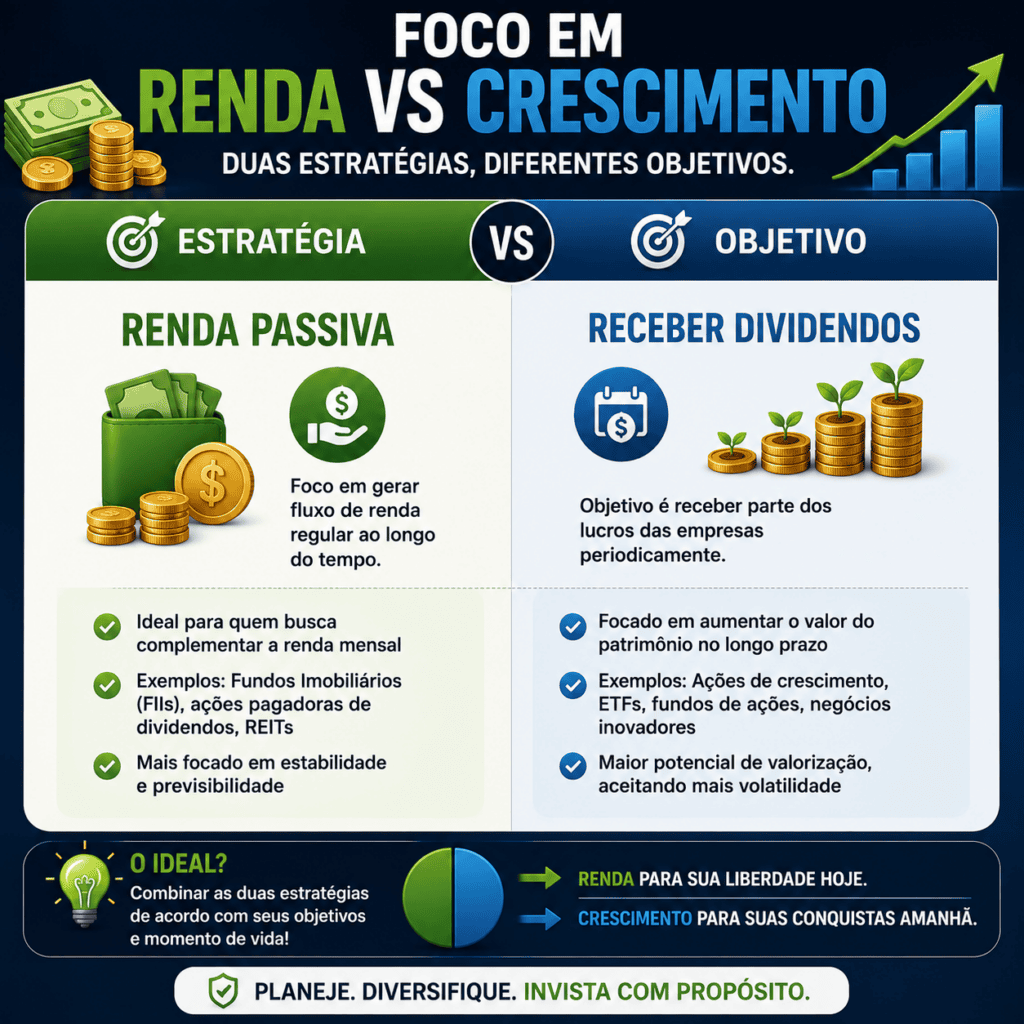
3. Foco em renda vs crescimento
Como evitar prejuízos ao investir
Evitar perdas é tão importante quanto buscar ganhos.
Estratégias essenciais
✔ Diversificação
Evita grandes perdas em um único ativo.
✔ Reserva de emergência
Evita resgates em momentos ruins.
✔ Horizonte de longo prazo
Reduz impacto das oscilações.
✔ Conhecimento
Investir sem entender aumenta o risco.
✔ Disciplina
Evita decisões impulsivas.
Checklist do investidor iniciante
Antes de investir, verifique:
- Tenho reserva de emergência
- Sei quanto posso investir por mês
- Conheço meu perfil de risco
- Tenho objetivos definidos
- Escolhi investimentos adequados
- Estou pensando no longo prazo
Como evitar golpes e armadilhas financeiras
Infelizmente, muitas pessoas perdem dinheiro por falta de informação.
Sinais de alerta
🚨 Promessas de lucro garantido
🚨 Retornos muito acima do mercado
🚨 Pressão para investir rapidamente
🚨 Falta de transparência
🚨 Empresas não regulamentadas
Como se proteger
✔ Verifique registros na CVM
✔ Consulte o Banco Central
✔ Pesquise reputação
✔ Desconfie de promessas fáceis
Curiosidade importante
📊 A maioria dos investidores não perde dinheiro por escolher ativos ruins, mas sim por:
👉 Tomar decisões no momento errado
Estratégia avançada: regra do tempo
Quanto mais cedo você começa, menor precisa ser o valor investido.
Exemplo conceitual
- Começar aos 20 anos → menos esforço financeiro
- Começar aos 40 anos → precisa investir mais
💡 O tempo é o maior aliado dos juros compostos.
Mentalidade correta para investir
Para ter sucesso, é essencial desenvolver:
✔ Paciência
✔ Disciplina
✔ Consistência
✔ Educação contínua
Conclusão: quanto dinheiro você realmente precisa?
Ao longo deste guia completo, ficou claro que a pergunta “quanto dinheiro preciso para investir” não tem uma única resposta fixa — mas sim uma resposta estratégica.
👉 Você pode começar com pouco.
👉 Pode evoluir com consistência.
👉 E pode construir patrimônio ao longo do tempo.
Resumo prático e acionável
Se você quer uma resposta direta:
✔ Pode começar com R$ 50 a R$ 100
✔ O ideal é investir 10% a 20% da renda
✔ Priorize a consistência mensal
✔ Comece pela reserva de emergência
✔ Evolua gradualmente sua carteira
A lógica mais importante
💡 Não é sobre quanto você começa.
💡 É sobre quanto você mantém ao longo do tempo.
Plano simples para começar hoje
- Organize suas finanças
- Quite dívidas caras (se houver)
- Monte sua reserva de emergência
- Abra conta em corretora confiável
- Comece com renda fixa
- Invista todo mês
- Evolua gradualmente
Perguntas Frequentes (FAQ)
1. Posso investir com R$ 50?
Sim. Hoje existem opções acessíveis como Tesouro Direto e alguns ativos de renda variável.
2. Quanto investir por mês?
O ideal é entre 10% e 20% da sua renda, mas qualquer valor já é válido para começar.
3. Vale a pena investir pouco?
Sim. O hábito e o tempo são mais importantes do que o valor inicial.
4. Preciso estudar antes de investir?
Sim, pelo menos o básico. Isso reduz riscos e melhora decisões.
5. Qual o melhor investimento para iniciantes?
Geralmente, renda fixa com liquidez diária (como Tesouro Selic) é o ponto de partida.
6. Quanto tempo leva para ter resultados?
Depende dos aportes e da estratégia, mas os melhores resultados vêm no longo prazo.
👉 Comece hoje mesmo: escolha um valor inicial e dê o primeiro passo nos seus investimentos.
⚠️ Importante
Este conteúdo possui finalidade exclusivamente informativa e educacional. Não constitui recomendação personalizada de investimento, consultoria ou assessoria financeira.
Investimentos envolvem riscos, incluindo a possibilidade de perda parcial ou total do capital investido. Rentabilidade passada não garante resultados futuros.
Antes de tomar qualquer decisão financeira, consulte informações oficiais e atuais e considere sua própria situação financeira, seus objetivos, seu prazo e sua tolerância ao risco.
📋 Informações editoriais
🔎 Revisão editorial: Bruno Rocateli
📅 Publicado em: 09/08/2026
🔄 Atualizado em: 25/08/2026
✍️ Responsável pelo conteúdo: Bruno Rocateli
📚 Fontes e referências: [Ver fontes e referências]
📊 Metodologia editorial: [Ver nossa metodologia]
🔍 Verificação de informações: Dados, conceitos e informações revisados com base em fontes confiáveis e referências oficiais quando aplicável
📈 Tipo de conteúdo: Guia educativo e informativo
🎯 Objetivo: Apresentar informações de forma clara, contextualizada e responsável para auxiliar o leitor na compreensão do tema
⚠️ Risco: Investimentos envolvem riscos e podem resultar em perdas, inclusive do capital investido
💰 Recomendação: Este conteúdo não constitui recomendação personalizada de investimento, consultoria ou assessoria financeira
📌 Aviso: Rentabilidade passada não garante resultados futuros
Sobre o autor: Bruno Rocateli é criador e responsável editorial do InvestStart, onde atua na pesquisa, produção, revisão e atualização de conteúdos sobre investimentos, educação financeira, mercado financeiro e economia. Seu trabalho tem como foco apresentar informações claras, verificáveis e responsáveis, sempre considerando os riscos envolvidos.

Adicionar comentário