
Como investir com pouco dinheiro: guia para começar
Investir com pouco dinheiro é possível e pode ser uma forma de transformar pequenas quantias em um hábito financeiro consistente ao longo do tempo. O mais importante no início não é encontrar o investimento com maior potencial de retorno, mas compreender como organizar as finanças, definir objetivos e escolher alternativas compatíveis com o próprio perfil e horizonte de tempo.
Neste guia, você entenderá quanto é possível começar a investir, quais alternativas podem ser consideradas, como montar uma estratégia simples, quais custos e riscos observar e quais erros evitar. A proposta é mostrar que começar pequeno não significa começar de maneira improvisada.
Introdução
Como investir com pouco dinheiro é uma dúvida comum entre pessoas que desejam começar a construir patrimônio, mas acreditam que precisam juntar uma quantia elevada antes de entrar no mercado financeiro.
Essa percepção pode criar uma barreira desnecessária. Existem investimentos que permitem aplicações relativamente pequenas, mas o valor inicial não é o único fator importante. Antes de escolher onde colocar o dinheiro, é necessário entender a própria situação financeira, definir objetivos e conhecer as características de cada alternativa.
Para quem está começando, investir não deveria ser encarado como uma tentativa de ganhar dinheiro rapidamente. O processo está muito mais relacionado à construção gradual de patrimônio, disciplina, planejamento e compreensão dos riscos envolvidos.
Imagine duas pessoas que conseguem separar R$ 100 por mês. Uma delas deixa o dinheiro parado e só pensa em investir quando conseguir acumular uma quantia maior. A outra começa a estudar, escolhe alternativas adequadas ao seu objetivo e desenvolve o hábito de fazer aportes regulares. Ao longo dos anos, a diferença não estará apenas nos valores aplicados, mas também na experiência adquirida e na capacidade de tomar decisões financeiras melhores.
Neste artigo, você encontrará um caminho prático para começar, mesmo com recursos limitados. Também veremos como avaliar investimentos, quais cuidados tomar, como evitar armadilhas e por que consistência pode ser mais importante do que começar com muito dinheiro.
💰 O que significa investir com pouco dinheiro?
Investir com pouco dinheiro significa direcionar uma quantia limitada dos recursos disponíveis para algum ativo ou produto financeiro com o objetivo de preservar ou aumentar o patrimônio ao longo do tempo, considerando os riscos envolvidos.
Não existe um valor universal que determine quando alguém pode ser considerado investidor.
Para uma pessoa, R$ 50 pode representar o máximo que consegue separar mensalmente. Para outra, R$ 500 pode ser uma quantia pequena. O conceito de “pouco” depende da renda, das despesas, das dívidas, dos objetivos e da capacidade de poupança de cada indivíduo.
Por isso, a pergunta mais importante não é necessariamente:
“Quanto preciso ter para investir?”
Uma pergunta mais útil seria:
“Quanto consigo investir regularmente sem comprometer minha vida financeira?”
Essa mudança de perspectiva é importante porque evita que o investidor iniciante tente aplicar uma quantia maior do que realmente pode suportar.
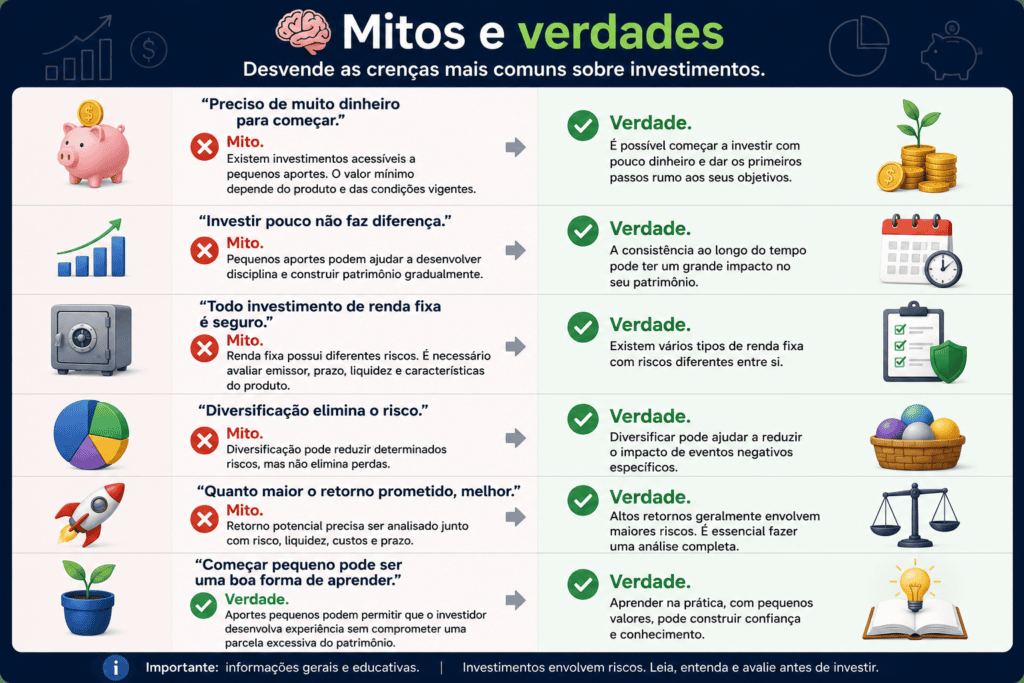
Investir pouco é melhor do que esperar juntar muito?
Em determinadas situações, começar com uma quantia pequena pode ajudar a desenvolver disciplina financeira.
Isso acontece porque o investimento passa a fazer parte da rotina. Em vez de depender de uma grande sobra financeira ocasional, a pessoa cria o hábito de separar uma parcela do dinheiro de forma recorrente.
Por exemplo, alguém que consiga investir R$ 100 por mês poderá inicialmente acumular valores modestos. Entretanto, o processo permite aprender conceitos importantes como:
📚 Rentabilidade: entender como determinado investimento pode gerar retorno.
⚠️ Risco: compreender que diferentes investimentos possuem diferentes possibilidades de perda ou oscilação.
⏳ Prazo: perceber que determinados objetivos exigem mais tempo para serem alcançados.
💵 Aportes: aprender a importância de adicionar novos recursos ao patrimônio.
🧮 Juros compostos: compreender como os rendimentos podem contribuir para o crescimento do patrimônio ao longo do tempo.
O objetivo, portanto, não é transformar uma pequena quantia em uma fortuna rapidamente. O objetivo é estabelecer uma base financeira sustentável.
📌 É possível começar a investir com pouco?
Sim. O mercado financeiro oferece alternativas com diferentes valores mínimos de aplicação, liquidez, riscos, prazos e características.
Entretanto, “poder começar” não significa que qualquer investimento seja adequado para qualquer pessoa.
Uma aplicação pode aceitar valores pequenos e, ainda assim, não ser apropriada para alguém que precisa utilizar aquele dinheiro em poucos dias. Da mesma forma, um investimento com maior potencial de valorização pode apresentar oscilações que não combinam com uma pessoa que não tolera perdas temporárias.
Por isso, o valor inicial deve ser analisado junto com outras variáveis.
O que analisar além do valor mínimo?
🔎 Liquidez: verifique com que facilidade o dinheiro pode ser resgatado.
📅 Prazo: identifique quando pretende utilizar os recursos.
📉 Risco: entenda quais situações podem provocar perdas ou oscilações.
💰 Custos: observe taxas, tarifas e outros encargos aplicáveis.
🧾 Tributação: confira se existem impostos ou regras tributárias relacionadas ao investimento.
🎯 Objetivo: escolha a alternativa considerando para que o dinheiro está sendo investido.
Essa análise é especialmente importante para quem possui pouco capital. Quando o patrimônio ainda é pequeno, custos, perdas e decisões inadequadas podem ter impacto proporcionalmente relevante.
🏦 Antes de investir: organize sua vida financeira
Um dos erros mais comuns de quem pesquisa como investir com pouco dinheiro é procurar imediatamente o melhor investimento sem avaliar primeiro a própria situação financeira.
Investimento não deve ser analisado isoladamente.
Imagine uma pessoa que possui R$ 1.000 disponíveis, mas também tem uma dívida cara no cartão de crédito. Aplicar o dinheiro sem considerar o custo da dívida pode não ser uma decisão financeiramente eficiente.
Por isso, antes de escolher um investimento, vale fazer um diagnóstico básico.
1. Conheça sua renda
Comece identificando quanto dinheiro entra todos os meses.
Considere:
- salário;
- trabalho autônomo;
- renda empresarial;
- aposentadoria;
- rendimentos recorrentes;
- outras fontes previsíveis de receita.
Não é necessário complicar. O objetivo inicial é descobrir quanto dinheiro realmente está disponível.
2. Liste suas despesas
Separe as despesas entre aquelas que são recorrentes e aquelas que variam.
🏠 Moradia: aluguel, financiamento, condomínio e contas relacionadas.
🍎 Alimentação: supermercado, refeições e outros gastos alimentares.
🚗 Transporte: combustível, transporte público, aplicativos e manutenção.
📱 Serviços: internet, telefone, assinaturas e outros serviços.
🎯 Gastos variáveis: lazer, compras e despesas ocasionais.
Essa organização permite identificar quanto sobra depois de pagar os compromissos.
3. Identifique dívidas
As dívidas merecem atenção especial.
Cartão de crédito, cheque especial e outras modalidades de crédito podem apresentar custos elevados. Por isso, antes de aumentar os investimentos, é importante avaliar se existem dívidas que deveriam ser priorizadas.
Isso não significa que toda pessoa endividada precisa necessariamente interromper qualquer forma de investimento em qualquer circunstância. A decisão depende da situação individual. Porém, ignorar o custo do endividamento pode comprometer seriamente a estratégia financeira.
4. Determine quanto pode investir
Depois de entender receitas e despesas, estabeleça um valor que possa ser destinado aos investimentos sem prejudicar despesas essenciais.
Esse valor pode ser pequeno.
Pode ser R$ 50.
Pode ser R$ 100.
Pode ser R$ 200.
O número isoladamente não determina se a estratégia é boa.
O mais importante é que o valor seja compatível com sua realidade.
🛡️ Reserva de emergência deve vir primeiro?
Para muitas pessoas, uma das prioridades antes de buscar investimentos de maior risco é construir uma reserva financeira destinada a situações inesperadas.
A reserva de emergência existe para lidar com acontecimentos como:
- perda temporária de renda;
- despesas inesperadas;
- manutenção emergencial;
- problemas domésticos;
- despesas importantes que não estavam previstas.
O objetivo da reserva não é buscar a maior rentabilidade possível.
Seu papel principal é oferecer segurança e liquidez.
Por que isso é importante para quem investe pouco?
Imagine que uma pessoa tenha R$ 500 investidos em um ativo que apresenta oscilações de preço.
De repente, surge uma despesa inesperada de R$ 400.
Se não existir uma reserva adequada, pode ser necessário vender o investimento justamente em um momento desfavorável.
Isso demonstra uma questão fundamental:
O melhor investimento não é necessariamente aquele que oferece a maior rentabilidade potencial, mas aquele que faz sentido para o objetivo e para o prazo daquele dinheiro.
💵 Quanto dinheiro é necessário para começar?
Não existe uma quantia universal.
O valor necessário depende da alternativa escolhida, da instituição financeira e das condições vigentes no momento da aplicação.
Algumas modalidades permitem começar com valores baixos, enquanto outras exigem quantias maiores ou possuem características que tornam a aplicação menos interessante para pequenos aportes.
Por isso, em vez de estabelecer um número fixo como regra, o investidor deve pesquisar o valor mínimo de aplicação e todas as condições do produto.
Um exemplo simples
Suponha que uma pessoa consiga investir R$ 100 por mês.
Ela poderia estabelecer uma estratégia de aprendizado:
Mês 1: entender orçamento e organizar as contas.
Mês 2: estudar renda fixa e liquidez.
Mês 3: comparar custos e características das instituições.
Mês 4: realizar uma primeira aplicação compatível com seu objetivo.
Mês 5 em diante: manter os aportes e acompanhar a estratégia.
Perceba que o primeiro passo não precisa necessariamente ser investir imediatamente.
Em alguns casos, aprender antes de aplicar pode ser o melhor investimento inicial.
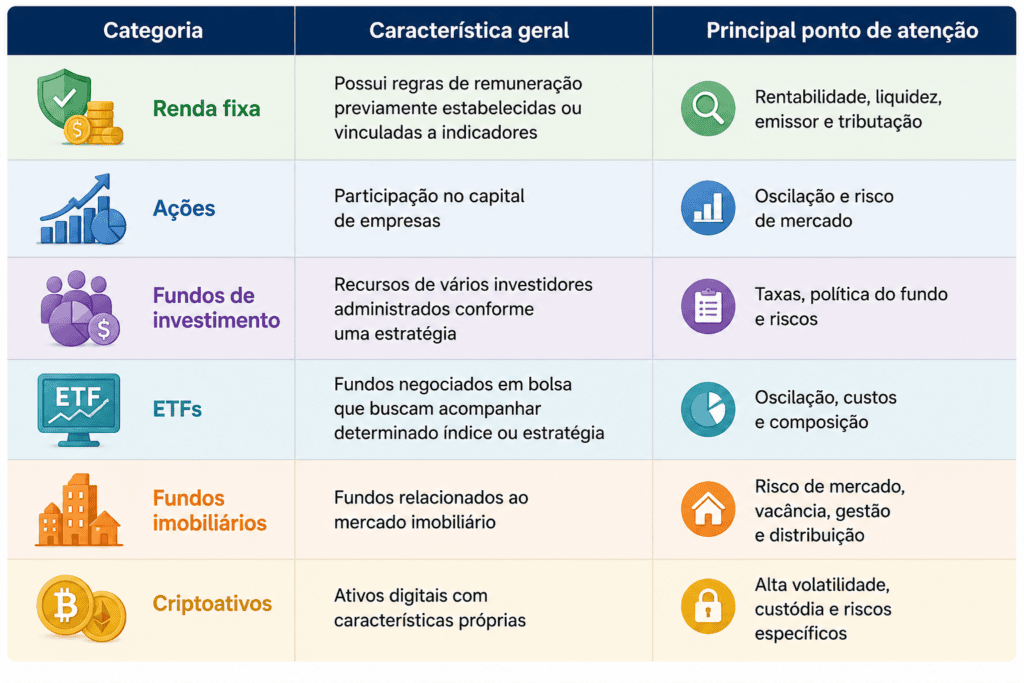
Essa tabela serve apenas como visão geral. Cada categoria possui diferentes produtos, estruturas e níveis de risco.
🟢 Renda fixa
A renda fixa costuma aparecer entre as primeiras alternativas estudadas por investidores iniciantes porque existem produtos com diferentes prazos, emissores, formas de remuneração e níveis de liquidez.
Entre os exemplos conhecidos estão títulos públicos e determinados produtos emitidos por instituições financeiras.
Entretanto, renda fixa não significa necessariamente ausência de risco.
É necessário avaliar:
- risco de crédito;
- prazo;
- liquidez;
- tributação;
- rentabilidade;
- condições de resgate;
- eventual cobertura de mecanismos de proteção, quando aplicável.
📈 Ações
As ações representam participação em empresas e podem apresentar valorização ou desvalorização.
Para quem possui pouco dinheiro, investir em ações é tecnicamente possível em determinadas condições, mas isso não significa que seja adequado para todos.
O investidor precisa compreender que o preço pode oscilar significativamente.
Uma ação que vale R$ 20 hoje pode valer menos amanhã. Também pode valer mais.
Não existe garantia de valorização.
Por isso, ações normalmente exigem maior compreensão sobre risco e horizonte de investimento.
🏢 Fundos imobiliários
Os fundos imobiliários, conhecidos como FIIs, permitem ao investidor participar de estratégias relacionadas ao mercado imobiliário por meio de um fundo.
Eles também podem apresentar oscilações de mercado.
O investidor deve analisar a estrutura do fundo, seus ativos, gestão, riscos, custos e demais características antes de tomar uma decisão.
🌎 ETFs
ETFs são fundos negociados em bolsa que buscam acompanhar determinado índice ou estratégia.
Uma das características que pode chamar atenção do pequeno investidor é a possibilidade de obter exposição a uma cesta de ativos por meio de uma única negociação, dependendo do ETF.
Mas é importante compreender exatamente qual índice ou estratégia o fundo acompanha e quais são seus custos e riscos.
🧭 Como escolher um investimento quando você tem pouco dinheiro?
A escolha deve começar pelo objetivo, e não pela promessa de rentabilidade.
Uma forma simples de raciocinar é utilizar quatro perguntas.
1. Para que serve esse dinheiro?
Pode ser:
🏠 Entrada para um imóvel.
🚗 Compra de um veículo.
🎓 Educação.
✈️ Viagem.
🛡️ Reserva financeira.
👴 Aposentadoria.
📈 Construção de patrimônio.
Cada objetivo pode exigir uma estratégia diferente.
2. Quando o dinheiro será utilizado?
Um dinheiro que será utilizado em poucos meses não deveria ser analisado da mesma maneira que um patrimônio destinado a décadas.
O prazo influencia diretamente a escolha.
3. Quanto risco você consegue suportar?
Não basta perguntar quanto risco você “gostaria” de assumir.
É necessário avaliar quanto consegue suportar financeiramente e emocionalmente.
Uma pessoa pode declarar que aceita grandes oscilações até observar seu patrimônio cair.
Conhecer o próprio comportamento é parte importante do processo.
4. Você entende o investimento?
Se a resposta for não, talvez seja melhor estudar antes de aplicar.
Uma regra simples para iniciantes é:
Não invista em algo que você não consegue explicar com suas próprias palavras.
🚀 Os primeiros passos para começar
Para quem está começando do zero, o processo pode ser dividido em etapas.
Passo 1 — Organize o orçamento
Descubra quanto entra, quanto sai e quanto realmente sobra.
Passo 2 — Controle as dívidas
Identifique principalmente aquelas que possuem custos elevados.
Passo 3 — Defina objetivos
Estabeleça para que está investindo e quando pretende utilizar os recursos.
Passo 4 — Conheça seu perfil
Avalie sua tolerância ao risco e sua capacidade financeira.
Passo 5 — Estude as alternativas
Compare características, riscos, liquidez, custos e tributação.
Passo 6 — Comece com uma quantia compatível
Não comprometa despesas essenciais para investir.
Passo 7 — Mantenha consistência
Pequenos aportes realizados regularmente podem ser mais sustentáveis do que grandes aportes ocasionais que comprometem o orçamento.
🧠 Uma mudança importante de mentalidade
Quando alguém pergunta como investir com pouco dinheiro, muitas vezes está procurando uma aplicação capaz de transformar rapidamente uma pequena quantia em um patrimônio significativo.
Esse pensamento pode levar a decisões perigosas.
Quanto menor o capital, maior pode ser a tentação de buscar investimentos extremamente arriscados para tentar acelerar os resultados.
É justamente nesse ponto que disciplina se torna importante.
Investir R$ 100 por mês não parece impressionante no início.
Mas o verdadeiro objetivo é criar uma estrutura que possa evoluir conforme a situação financeira melhora.
Hoje, talvez sejam R$ 100.
Depois, R$ 150.
Mais adiante, R$ 300.
O crescimento da capacidade de aporte pode ser tão importante quanto a escolha do investimento.
📌 Quadro-resumo
Para começar a investir com pouco dinheiro:
💰 Invista somente o que cabe no orçamento.
🎯 Defina o objetivo antes de escolher o produto.
⏳ Considere o prazo do investimento.
⚠️ Entenda os riscos envolvidos.
🔎 Compare custos e condições.
🛡️ Considere a necessidade de uma reserva financeira.
📚 Estude antes de investir em produtos que não conhece.
📈 Pense no longo prazo quando o objetivo permitir.
A principal conclusão desta primeira parte é simples: não é necessário esperar ficar rico para começar a investir, mas é necessário criar condições para investir de maneira responsável.
Vamos aprofundar as principais opções para quem tem pouco dinheiro, incluindo renda fixa, Tesouro, CDBs, fundos, ETFs, ações e outras alternativas, além de explicar como comparar cada uma delas e quais características merecem atenção antes da aplicação.
Onde investir quando você tem pouco dinheiro
Na primeira parte, vimos que como investir com pouco dinheiro começa muito antes da escolha de um produto financeiro. É preciso organizar o orçamento, avaliar dívidas, definir objetivos e entender quanto realmente pode ser investido sem comprometer as despesas essenciais.
Agora, vamos avançar para a etapa seguinte: conhecer as principais alternativas disponíveis para pequenos investidores e entender quando cada uma pode fazer sentido, quais são seus riscos, custos, liquidez e características.
O objetivo não é apontar um “melhor investimento” universal. A escolha depende do objetivo, prazo, necessidade de liquidez e tolerância ao risco de cada pessoa.
🏦 Renda fixa: uma das portas de entrada
A renda fixa reúne investimentos cuja remuneração segue uma regra definida no momento da aplicação ou vinculada a algum indicador.
Isso não significa que todos os investimentos de renda fixa tenham o mesmo risco ou que sejam completamente livres de perdas.
Entre os exemplos mais conhecidos estão:
- Tesouro Direto: títulos públicos federais negociados por meio da plataforma do Tesouro Direto.
- CDB: títulos emitidos por instituições financeiras.
- LCI e LCA: títulos de crédito relacionados aos setores imobiliário e do agronegócio.
- Debêntures: títulos de dívida emitidos por empresas.
Cada modalidade possui características próprias.
💡 Por que a renda fixa pode interessar ao pequeno investidor?
Uma das principais vantagens é a variedade.
Existem produtos voltados para diferentes prazos e objetivos. Alguns podem apresentar liquidez diária, enquanto outros exigem que o investidor mantenha o dinheiro aplicado até determinada data ou aceite condições específicas para resgate.
Para quem está começando, compreender essa diferença é fundamental.
Um investimento que parece interessante pela rentabilidade pode não ser adequado para uma pessoa que precisa acessar o dinheiro rapidamente.
🇧🇷 Tesouro Direto
O Tesouro Direto permite investir em títulos públicos federais.
Entre as categorias de títulos disponíveis estão aqueles cuja remuneração está relacionada à taxa básica de juros, à inflação ou a uma taxa prefixada, conforme as características do título.
O investidor deve observar que títulos públicos também possuem riscos relacionados às condições de mercado, especialmente quando são vendidos antes do vencimento.
Tesouro Selic
É frequentemente estudado por investidores que procuram uma alternativa relacionada à taxa Selic e que valorizam liquidez.
Isso não significa que seja automaticamente a melhor escolha para qualquer pessoa.
Antes da aplicação, é importante verificar as condições atuais, custos e regras de resgate.
Tesouro Prefixado
Nesse tipo de título, existe uma taxa definida no momento da compra, considerando as regras do papel.
O ponto de atenção é que seu preço pode oscilar antes do vencimento.
Se o investidor mantiver o título até o vencimento, a dinâmica é diferente daquela de quem decide vender antecipadamente.
Tesouro IPCA+
Esse tipo de título combina uma parcela relacionada à inflação com uma taxa prefixada.
Pode ser estudado por investidores que possuem objetivos de longo prazo e desejam considerar a preservação do poder de compra.
Porém, assim como outros títulos negociados no mercado, pode apresentar oscilações de preço antes do vencimento.
💳 CDB: como funciona?
O Certificado de Depósito Bancário, conhecido como CDB, é um título emitido por uma instituição financeira.
Na prática, o investidor disponibiliza recursos à instituição e recebe uma remuneração de acordo com as condições estabelecidas.
Existem CDBs com diferentes prazos, formas de remuneração e condições de liquidez.
🔎 O que observar antes de investir em um CDB?
Não olhe apenas para a porcentagem de rentabilidade anunciada.
Avalie:
🏦 Emissor: qual instituição está emitindo o título?
📅 Vencimento: quando o dinheiro poderá ser retirado nas condições contratadas?
💧 Liquidez: existe possibilidade de resgate antecipado?
📈 Remuneração: é prefixada, pós-fixada ou possui outra estrutura?
🛡️ Proteção: verifique se o produto se enquadra nas regras de cobertura do FGC e quais são os limites aplicáveis.
🧾 Tributação: verifique a incidência de Imposto de Renda e outras regras pertinentes.
Uma diferença aparentemente pequena na rentabilidade pode não ser suficiente para justificar uma escolha se houver diferenças importantes de liquidez ou risco.
🏠 LCI e LCA
LCI significa Letra de Crédito Imobiliário.
LCA significa Letra de Crédito do Agronegócio.
São títulos emitidos por instituições financeiras e possuem características específicas relacionadas às suas operações de crédito.
Para o investidor pessoa física, a tributação é uma característica especialmente relevante e deve ser verificada conforme as regras vigentes no momento da aplicação.
Como qualquer investimento, entretanto, é necessário avaliar prazo, liquidez, emissor e demais condições.
🏢 Debêntures
Debêntures são títulos de dívida emitidos por empresas para captar recursos.
O investidor, nesse caso, está assumindo exposição ao risco de crédito da empresa emissora.
Esse ponto é especialmente importante.
Uma rentabilidade potencialmente maior pode vir acompanhada de um risco maior.
Por isso, não é adequado comparar uma debênture apenas pela taxa oferecida.
É necessário analisar a empresa, as garantias eventualmente existentes, o prazo, as condições de remuneração e os riscos envolvidos.
📈 Ações: é possível começar com pouco?
Sim, é possível acessar o mercado de ações com valores relativamente pequenos, dependendo do ativo e das condições de negociação.
Mas existe uma diferença importante entre poder investir e estar preparado para investir.
Ações apresentam oscilações de preço e podem sofrer quedas significativas.
Por isso, o investidor precisa estar preparado para períodos de valorização e desvalorização.
O que uma ação representa?
Uma ação representa uma parcela do capital de uma empresa.
Ao adquirir uma ação, o investidor passa a ter exposição aos resultados e às expectativas relacionadas à companhia.
O preço pode ser influenciado por diversos fatores:
- resultados financeiros;
- expectativas de crescimento;
- situação econômica;
- juros;
- inflação;
- mudanças regulatórias;
- cenário internacional;
- percepção dos investidores.
Isso explica por que o preço de uma ação pode mudar mesmo quando a empresa continua operando normalmente.
⚠️ Um erro comum do pequeno investidor
Um erro recorrente é escolher ações simplesmente porque possuem preço unitário baixo.
Uma ação custar R$ 5 não significa necessariamente que seja “mais barata” do que uma ação que custa R$ 100.
O preço por ação isoladamente não determina se uma empresa está barata ou cara.
Para avaliar uma companhia, são necessários outros indicadores e informações.
🏢 Fundos de Investimento
Fundos de investimento reúnem recursos de diversos investidores, que são administrados de acordo com uma política de investimento.
Existem fundos com estratégias bastante diferentes.
Alguns concentram-se em renda fixa.
Outros podem investir em ações, ativos internacionais, crédito privado ou diferentes combinações.
💰 Por que fundos podem interessar a quem tem pouco dinheiro?
Uma das características é a possibilidade de acessar uma estratégia administrada profissionalmente sem precisar montar individualmente toda a carteira.
Por outro lado, isso não elimina riscos.
Antes de investir, analise:
🔍 Política de investimento: onde o fundo pode aplicar?
💵 Taxa de administração: quanto é cobrado?
📊 Taxa de performance: existe e em quais condições?
🚪 Prazo de cotização e resgate: quando o dinheiro efetivamente retorna ao investidor?
⚠️ Riscos: quais são os principais riscos da estratégia?
📄 Regulamento: quais são as regras do fundo?
Um fundo não deve ser escolhido apenas porque apresentou boa rentabilidade recentemente.
Rentabilidade passada não garante desempenho futuro.
🏢 Fundos imobiliários
Os FIIs ganharam popularidade entre investidores interessados em exposição ao mercado imobiliário.
Existem diferentes tipos de fundos imobiliários, incluindo fundos que investem em imóveis físicos e fundos que concentram recursos em títulos e outros ativos relacionados ao setor imobiliário.
A cota é negociada em bolsa e seu preço pode subir ou cair.
Além disso, os rendimentos distribuídos pelos fundos dependem de suas características e resultados.
Quais riscos devem ser considerados?
🏬 Vacância: imóveis podem ficar desocupados.
🏗️ Mercado imobiliário: condições econômicas podem afetar os ativos.
📉 Mercado: as cotas podem sofrer oscilações.
👔 Gestão: decisões do gestor influenciam a estratégia.
💳 Crédito: fundos que investem em recebíveis podem estar expostos ao risco de inadimplência dos devedores.
Portanto, FII não deve ser tratado simplesmente como uma forma de receber “aluguel todo mês”.
É um investimento com riscos próprios.
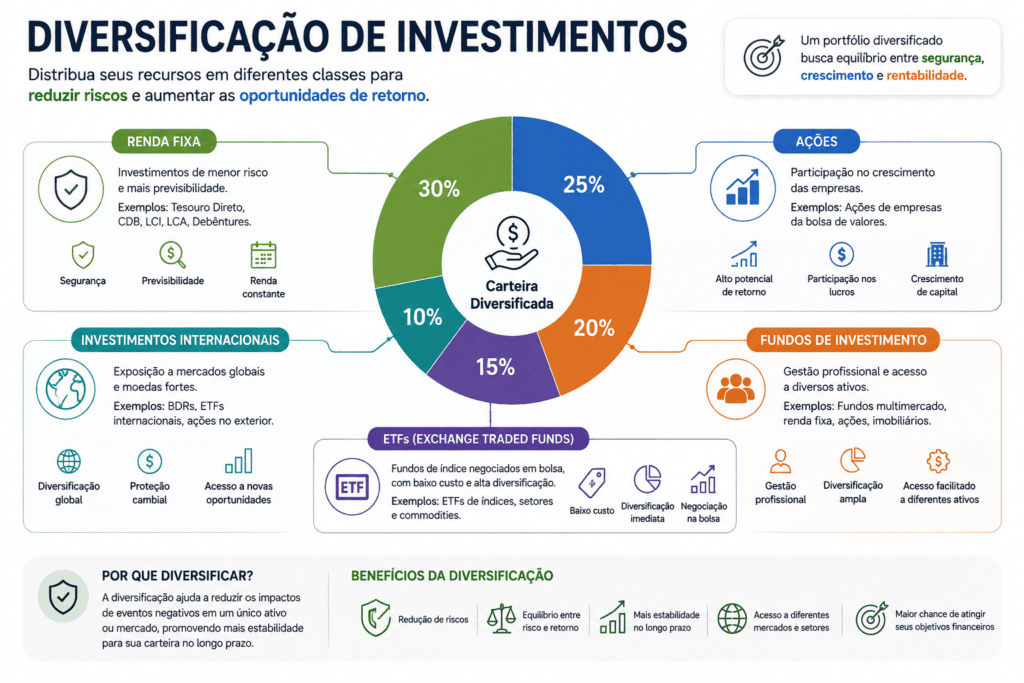
🌎 ETFs: diversificação em uma única operação
ETF é a sigla para Exchange Traded Fund.
Esses fundos são negociados em bolsa e podem buscar acompanhar determinados índices ou estratégias.
Uma característica interessante é a possibilidade de obter exposição a vários ativos por meio de um único fundo, dependendo de sua composição.
Por exemplo, um ETF que acompanha determinado índice pode proporcionar exposição indireta a diversas empresas que fazem parte daquele índice.
Isso pode simplificar a diversificação.
Mas é importante conhecer:
- índice ou estratégia seguida;
- composição da carteira;
- taxa de administração;
- liquidez;
- riscos;
- exposição geográfica;
- moeda, quando aplicável.
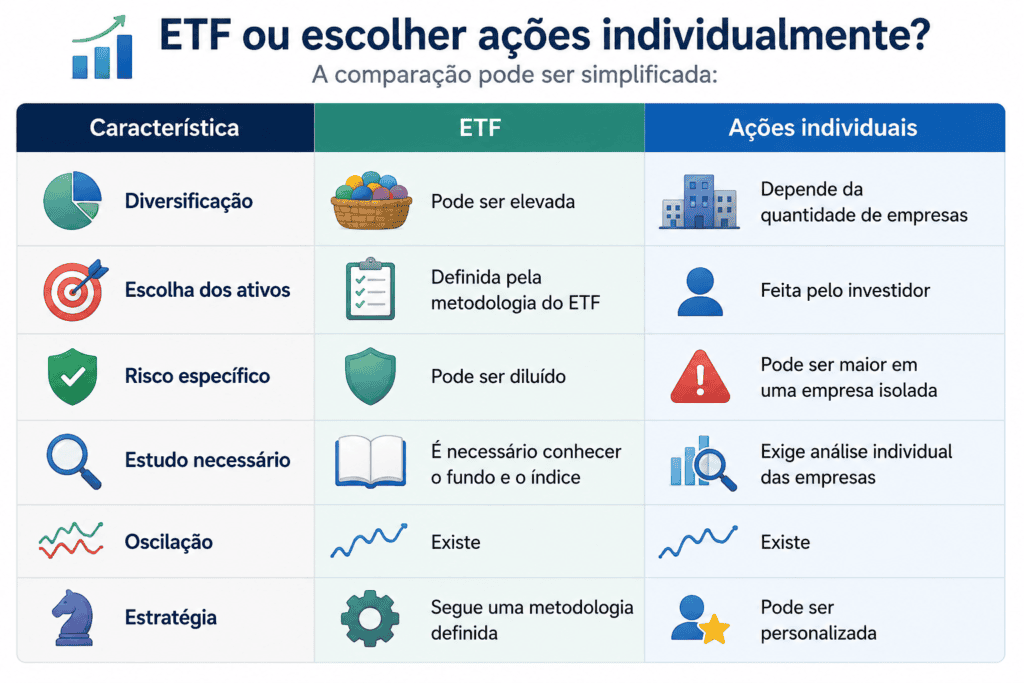
Nenhuma das duas alternativas é universalmente superior.
A escolha depende do objetivo e do conhecimento do investidor.
₿ E as criptomoedas?
Criptoativos também podem ser acessados com valores relativamente baixos.
Porém, existe uma diferença fundamental: a possibilidade de começar com pouco dinheiro não significa que o risco seja baixo.
Criptoativos podem apresentar elevada volatilidade.
O preço pode subir ou cair de maneira significativa em períodos relativamente curtos.
Para quem está aprendendo como investir com pouco dinheiro, esse é um ponto que merece atenção especial.
Investir uma pequena quantia não elimina a possibilidade de perder uma parcela relevante daquele dinheiro.
🔐 Outros riscos
Além da volatilidade, existem riscos relacionados a:
- custódia;
- segurança digital;
- plataformas;
- golpes;
- perda de acesso;
- projetos de baixa qualidade;
- liquidez;
- regulamentação.
Por isso, criptoativos devem ser estudados separadamente das alternativas tradicionais.
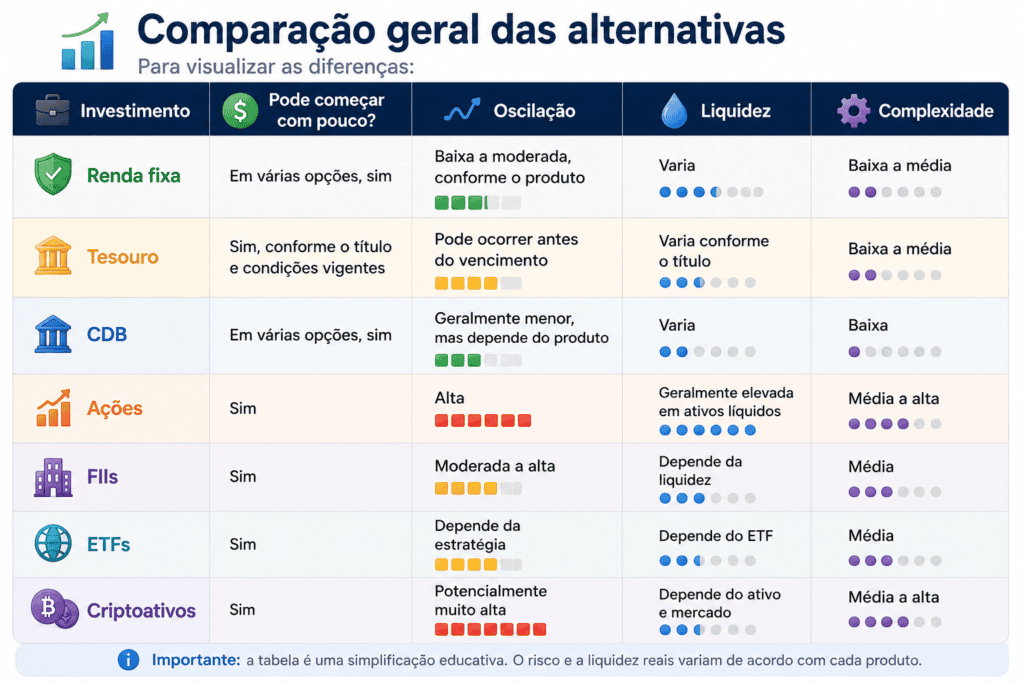
🧮 O efeito dos pequenos aportes
Uma das ideias mais importantes para quem está começando é entender a diferença entre capital inicial e capacidade de aporte.
Considere uma pessoa que começa com R$ 500 e consegue investir R$ 100 por mês.
Depois de um ano, sem considerar qualquer rendimento, ela terá aportado:
R$ 500 + R$ 1.200 = R$ 1.700.
Agora imagine que, alguns anos depois, sua situação financeira permita aumentar o aporte para R$ 200 mensais.
O potencial de construção patrimonial muda porque o investidor passou a colocar mais dinheiro regularmente.
Isso mostra por que aumentar a capacidade de poupança pode ser uma estratégia tão importante quanto procurar investimentos com pequenas diferenças de rentabilidade.
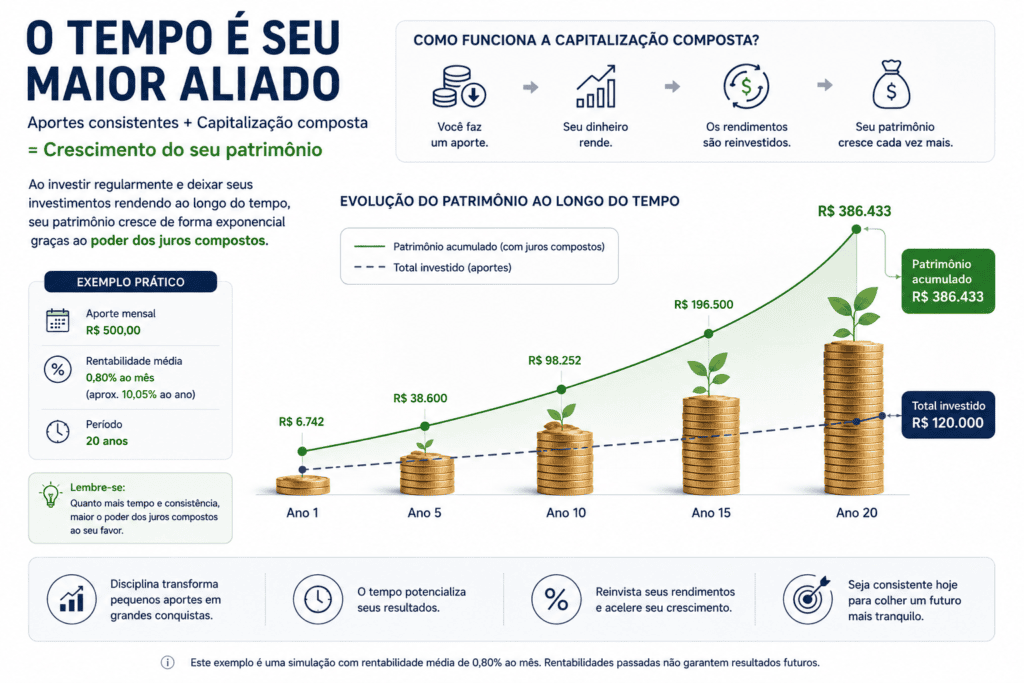
📈 Juros compostos
Os juros compostos fazem com que os rendimentos acumulados também possam gerar novos rendimentos.
Um exemplo hipotético ajuda a compreender.
Se um investimento gerar determinado retorno e esse rendimento permanecer aplicado, o patrimônio passa a crescer sobre uma base maior.
Com o tempo, esse efeito pode se tornar mais relevante.
Mas é importante não interpretar isso como uma promessa de rentabilidade.
Juros compostos não eliminam riscos nem garantem resultados.
Eles apenas explicam uma das formas pelas quais o crescimento acumulado de um patrimônio pode ocorrer.
💡 Estratégias simples para quem começa com R$ 50, R$ 100 ou R$ 200
Não existe uma carteira universal, mas podemos pensar em três situações hipotéticas para compreender a lógica.
Perfil A — R$ 50 por mês
A prioridade pode ser desenvolver o hábito de investir e estudar.
O foco inicial pode estar em:
📚 educação financeira;
💰 organização do orçamento;
🛡️ formação da reserva financeira;
🔎 compreensão de produtos simples.
Perfil B — R$ 100 por mês
Com uma capacidade de aporte um pouco maior, o investidor pode começar a estudar diferentes classes de ativos e compreender diversificação.
O objetivo continua sendo construir uma base sólida.
Perfil C — R$ 200 por mês
Com R$ 200 mensais, existe maior espaço para distribuir os aportes entre objetivos diferentes, dependendo da situação financeira e do perfil do investidor.
Mas novamente:
Mais dinheiro disponível não significa automaticamente maior tolerância ao risco.
⚖️ Diversificação: por que ela importa?
Diversificação significa distribuir os recursos entre diferentes investimentos ou classes de ativos de maneira coerente com a estratégia.
A ideia é evitar que todo o patrimônio dependa do desempenho de uma única alternativa.
Por exemplo, uma pessoa que coloca todo o dinheiro em uma única ação está muito exposta ao desempenho daquela empresa.
Se algo negativo acontecer com a companhia, o impacto potencial sobre o patrimônio pode ser significativo.
Ao distribuir os recursos entre diferentes ativos, o investidor pode reduzir determinados riscos específicos.
Mas existe uma ressalva importante:
Diversificar não significa eliminar o risco.
Mesmo uma carteira diversificada pode sofrer perdas.
🚨 Cuidado com investimentos que prometem ganhos rápidos
Quando alguém pesquisa como investir com pouco dinheiro, pode encontrar anúncios prometendo transformar pequenas quantias em grandes patrimônios rapidamente.
Esse tipo de promessa merece extrema cautela.
Desconfie de mensagens como:
🚩 “Lucro garantido.”
🚩 “Rendimento sem risco.”
🚩 “Fique rico rapidamente.”
🚩 “Estratégia secreta dos grandes investidores.”
🚩 “Retorno elevado garantido todos os meses.”
No mercado financeiro, maior potencial de retorno normalmente vem acompanhado de algum tipo de risco.
Uma promessa de retorno elevado com risco aparentemente inexistente deve ser analisada cuidadosamente.
🔍 Como comparar dois investimentos
Imagine que você encontrou duas alternativas.
Uma oferece determinada taxa.
A outra oferece uma taxa aparentemente maior.
A decisão não deveria ser tomada imediatamente.
Compare:
- Rentabilidade: quanto pode render?
- Risco: quais são as possibilidades de perda?
- Liquidez: quando posso retirar?
- Prazo: existe vencimento?
- Custos: existem taxas?
- Tributação: como funciona o imposto?
- Emissor: quem está por trás do investimento?
- Garantias: existe alguma proteção aplicável?
- Objetivo: o produto combina com a finalidade?
- Perfil: consigo suportar os riscos?
Só depois dessa análise faz sentido comparar a rentabilidade.
🧠 A regra dos três horizontes
Uma maneira simples de organizar investimentos é pensar em três horizontes.
Curto prazo
Dinheiro que poderá ser utilizado em breve.
Prioridades:
💧 liquidez;
🛡️ segurança;
📅 previsibilidade.
Médio prazo
Recursos que serão utilizados depois de alguns anos.
Aqui pode existir maior variedade de alternativas, dependendo do objetivo e do perfil.
Longo prazo
Recursos destinados a objetivos distantes.
O investidor pode considerar maior diversificação e alternativas com maior oscilação, desde que consiga suportar os riscos e não precise utilizar o dinheiro antes do prazo planejado.
🎯 A principal conclusão desta parte
Para quem tem pouco dinheiro, existem diversas possibilidades de investimento.
Mas a melhor estratégia não começa pela busca do investimento que promete maior retorno.
Ela começa pela combinação entre:
objetivo + prazo + liquidez + risco + custos + perfil.
Esse conjunto determina quais alternativas merecem ser estudadas.
Vamos transformar todo esse conhecimento em um passo a passo prático para começar a investir, incluindo como definir o primeiro aporte, como montar uma estratégia inicial, como acompanhar os investimentos, como evitar decisões emocionais e quais são os erros mais comuns de quem começa com pouco dinheiro.
Passo a passo para começar a investir
Depois de conhecer as principais alternativas de investimento, chegou o momento de transformar o conhecimento em uma estratégia prática.
Para quem está começando, como investir com pouco dinheiro não precisa ser complicado. O processo pode ser organizado em etapas simples, evitando decisões impulsivas e reduzindo a possibilidade de cometer erros básicos.
A ideia é criar um método que possa ser repetido todos os meses e ajustado conforme sua renda, seus objetivos e seu conhecimento financeiro evoluem.
🎯 Passo 1: defina o objetivo do dinheiro
Antes de escolher qualquer investimento, determine qual é a finalidade daquele recurso.
Investir sem objetivo pode fazer com que você escolha produtos inadequados para o prazo necessário.
Considere, por exemplo:
🏠 Imóvel: dinheiro destinado a uma entrada ou aquisição futura.
🚗 Veículo: patrimônio reservado para uma compra planejada.
🎓 Educação: recursos para cursos, faculdade ou especializações.
✈️ Viagem: dinheiro que possui uma data relativamente definida para ser utilizado.
🛡️ Emergências: recursos que precisam estar disponíveis quando necessário.
👴 Aposentadoria: patrimônio construído para um horizonte mais longo.
📈 Independência financeira: construção gradual de patrimônio para objetivos de longo prazo.
O mesmo investimento pode fazer sentido para um objetivo e ser inadequado para outro.
⏳ Passo 2: estabeleça o prazo
Depois de definir o objetivo, determine quando o dinheiro provavelmente será utilizado.
Uma classificação simples é:
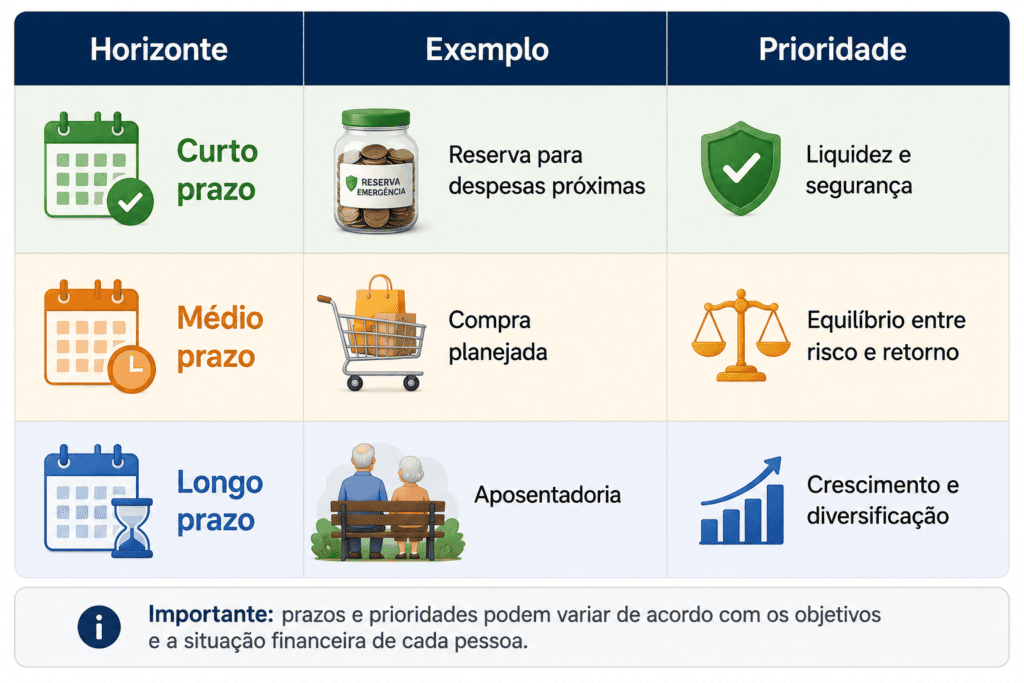
Não existe uma fronteira universal que determine exatamente quantos meses ou anos pertencem a cada categoria.
O importante é compreender que prazo e liquidez estão diretamente relacionados à escolha do investimento.
Se você sabe que precisará do dinheiro em pouco tempo, assumir uma grande oscilação pode ser inadequado.
💰 Passo 3: determine o valor do primeiro aporte
Uma das maiores barreiras psicológicas para quem procura como investir com pouco dinheiro é acreditar que precisa começar com uma quantia significativa.
Não necessariamente.
Se seu orçamento permite separar R$ 50, começar com R$ 50 pode ser mais realista do que esperar anos para acumular R$ 5.000.
Se consegue investir R$ 100, pode começar com R$ 100.
Se consegue R$ 300, pode começar com R$ 300.
O princípio é simples:
O valor deve caber no orçamento sem comprometer necessidades básicas e compromissos financeiros importantes.
📊 A importância da taxa de poupança
Considere uma pessoa que recebe R$ 3.000 e consegue separar R$ 150 mensalmente.
Nesse caso, ela está destinando 5% da renda aos investimentos.
Se, no futuro, conseguir aumentar esse percentual para 7%, 10% ou mais, sua capacidade de construção patrimonial também poderá aumentar.
Isso leva a uma conclusão importante:
Para o pequeno investidor, aumentar gradualmente a capacidade de aporte pode ter um impacto muito relevante na construção do patrimônio.
🏦 Passo 4: escolha uma instituição financeira
Para realizar investimentos, você normalmente precisará utilizar uma instituição que ofereça acesso aos produtos desejados.
Antes de abrir uma conta ou transferir recursos, avalie:
🔐 Segurança: utilize instituições autorizadas e reguladas quando aplicável.
💵 Custos: verifique tarifas e eventuais taxas de negociação.
📱 Plataforma: avalie se o aplicativo ou sistema é compreensível.
📚 Informações: confira se a instituição disponibiliza documentos e informações suficientes sobre os produtos.
☎️ Atendimento: considere os canais disponíveis para solucionar problemas.
A escolha da instituição não deveria ser baseada apenas em publicidade ou em uma taxa promocional.
📚 Passo 5: entenda o investimento antes de comprar
Um dos princípios mais importantes para iniciantes é não investir apenas porque alguém recomendou.
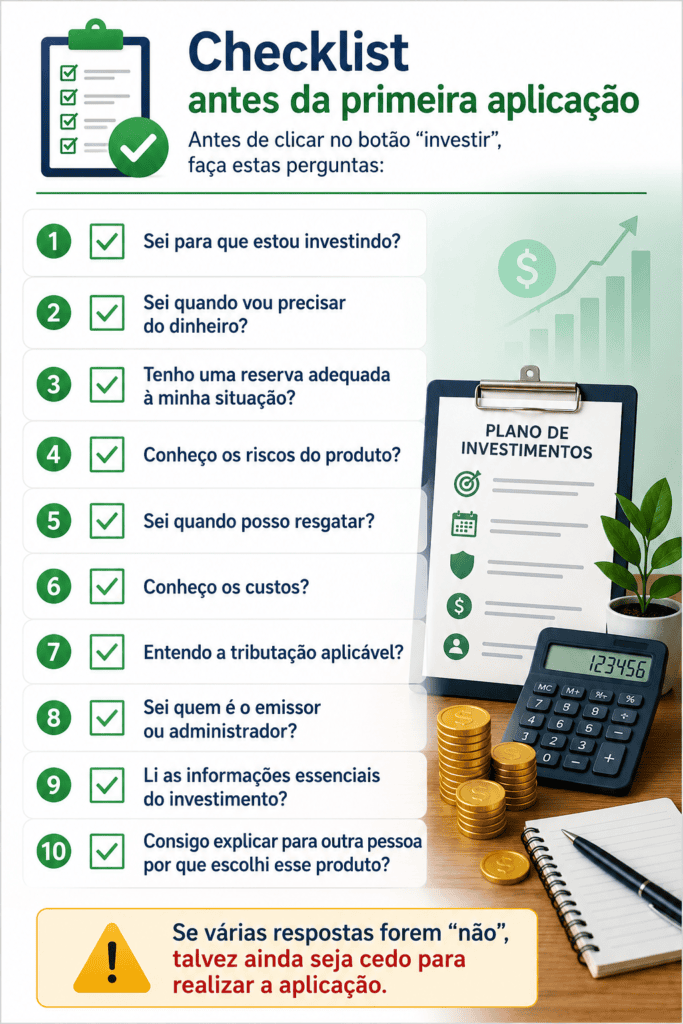
Antes de aplicar, procure responder:
O que estou comprando?
Como esse investimento gera retorno?
Quais são os riscos?
Quando posso retirar o dinheiro?
Quanto posso perder?
Existem custos?
Existe tributação?
Quem administra ou emite esse investimento?
O que pode fazer seu preço ou rendimento mudar?
Se você não consegue responder às perguntas básicas, ainda precisa estudar o produto.
🔎 Leia as informações oficiais
Para investimentos regulamentados, existem documentos e informações disponibilizados pelas instituições responsáveis.
Eles podem apresentar dados fundamentais sobre:
- funcionamento;
- riscos;
- taxas;
- prazos;
- liquidez;
- política de investimento;
- tributação;
- condições de resgate.
Não é necessário dominar linguagem jurídica ou financeira para começar.
Mas é importante não ignorar as informações essenciais.
🛡️ Passo 6: construa uma reserva financeira
A reserva de emergência merece tratamento diferente de investimentos destinados ao crescimento patrimonial.
Seu objetivo principal é fornecer liquidez para situações inesperadas.
Uma reserva adequada pode ajudar a evitar que uma emergência obrigue você a vender investimentos de maior risco em um momento desfavorável.
Onde deixar a reserva?
A escolha deve considerar principalmente:
- liquidez;
- segurança;
- facilidade de acesso;
- custos;
- características do produto.
A busca pela maior rentabilidade possível não deveria ser o principal critério.
📈 Passo 7: automatize seus aportes
Depois de definir um valor mensal, uma estratégia útil pode ser transformar o investimento em uma rotina.
Por exemplo:
Dia do recebimento da renda → pagamento das despesas → separação do valor destinado aos investimentos.
Isso ajuda a evitar depender exclusivamente daquilo que “sobrar” no final do mês.
Uma pessoa que espera sobrar dinheiro pode descobrir, repetidamente, que não sobrou nada.
Já separar uma quantia planejada no início do ciclo financeiro pode facilitar a disciplina.
🔄 Aportes pequenos e regulares
Imagine três situações:
Pessoa A: investe R$ 1.200 apenas uma vez por ano.
Pessoa B: investe R$ 100 todos os meses.
Pessoa C: investe valores diferentes dependendo do mês.
Todas podem ter estratégias válidas dependendo de sua realidade.
O ponto principal é que a regularidade pode ajudar a criar consistência.
📊 Passo 8: acompanhe sem ficar obcecado
Investir não significa abrir o aplicativo todos os dias.
Na verdade, acompanhar excessivamente as oscilações pode estimular decisões emocionais.
Imagine uma pessoa que investiu pensando em um horizonte de dez anos.
Depois de três meses, o investimento caiu.
Se o objetivo continua válido e a tese do investimento não mudou, vender simplesmente porque houve uma queda pode transformar uma oscilação temporária em uma perda efetiva.
Isso não significa ignorar problemas.
Significa diferenciar:
volatilidade normal
de
mudança relevante nos fundamentos ou no objetivo.
🧠 Passo 9: desenvolva inteligência financeira
Quem começa com pouco dinheiro possui uma grande vantagem potencial: pode utilizar os primeiros anos para aprender.
Você pode estudar:
📖 orçamento pessoal;
📈 investimentos;
🏦 funcionamento do sistema financeiro;
🧮 juros compostos;
🧾 tributação;
⚠️ gerenciamento de riscos;
🌎 investimentos internacionais;
💼 planejamento de aposentadoria.
O conhecimento acumulado pode acompanhar o crescimento do patrimônio.
🚨 Erros mais comuns de quem começa
1. Procurar rentabilidade antes de entender o risco
Esse é um dos erros mais perigosos.
Uma taxa elevada pode parecer atraente, mas é necessário entender de onde vem aquela remuneração e quais riscos estão associados.
2. Investir dinheiro que será necessário em breve
Imagine que você pretende utilizar determinado valor em três meses.
Colocar esse dinheiro em um investimento sujeito a grande oscilação pode criar um problema caso o mercado esteja em queda justamente quando você precisar do recurso.
3. Não considerar custos
Taxas pequenas podem parecer irrelevantes.
Mas, quando cobradas repetidamente durante muitos anos, podem afetar o resultado líquido.
Por isso, sempre compare custos.
4. Ignorar a tributação
Rentabilidade bruta não é necessariamente igual ao dinheiro que efetivamente ficará com o investidor.
Dependendo do produto, podem existir impostos e outras regras tributárias.
O investidor deve considerar o resultado líquido.
5. Colocar tudo em um único investimento
Concentrar todo o patrimônio em um único ativo pode aumentar o risco específico.
A diversificação pode reduzir determinados riscos, embora não elimine a possibilidade de perdas.
6. Seguir dicas de redes sociais sem pesquisar
Influenciadores podem apresentar opiniões, análises e experiências.
Isso não significa que uma recomendação seja adequada para você.
Antes de investir, procure informações confiáveis e documentos oficiais.
7. Tentar recuperar perdas rapidamente
Esse comportamento pode levar a decisões cada vez mais arriscadas.
Uma perda não deve automaticamente provocar uma tentativa de “dobrar a aposta”.
O investidor precisa reavaliar a estratégia com racionalidade.
⚠️ O perigo de investir por emoção
Mercados financeiros podem provocar emoções fortes.
Quando os preços sobem, pode surgir a sensação de que é preciso comprar imediatamente.
Quando caem, pode surgir medo de perder tudo.
Essas reações são naturais.
O problema ocorre quando elas substituem o planejamento.
Uma estratégia pode ajudar
Antes de investir, escreva:
Por que estou comprando?
Qual é meu prazo?
Quais riscos aceitei?
Em quais situações revisarei a decisão?
Esse pequeno registro pode ajudar a evitar decisões tomadas no calor do momento.
📉 O que fazer quando o investimento cai?
Não existe uma resposta única.
Primeiro, descubra por que caiu.
Se for uma ação, por exemplo, pode haver uma mudança nos resultados da empresa, no cenário econômico ou simplesmente uma oscilação de mercado.
Se for um título ou fundo, a lógica pode ser diferente.
Pergunte:
🔎 O investimento continua adequado ao objetivo?
📅 Meu prazo mudou?
⚠️ O risco aumentou?
📊 Houve alteração relevante nas características do produto?
💰 Ainda consigo manter a posição sem precisar do dinheiro?
Se o motivo da compra continua válido, uma oscilação pode não representar necessariamente um problema.
Se as circunstâncias mudaram, talvez seja necessário reavaliar.
🧮 Exemplo prático: começando com R$ 100
Imagine um investidor hipotético que começa sem patrimônio investido e decide aplicar R$ 100 por mês.
No primeiro ano, ele terá feito R$ 1.200 em aportes.
No segundo, chegará a R$ 2.400 em aportes acumulados.
No quinto ano, terá colocado R$ 6.000 do próprio bolso.
Esses números não representam uma projeção de rentabilidade. São apenas a soma dos aportes.
O exemplo mostra uma questão importante:
o crescimento patrimonial não depende exclusivamente da rentabilidade do investimento.
Existe também o dinheiro que o próprio investidor consegue adicionar ao patrimônio.
📈 E se o aporte aumentar?
Agora imagine que, depois de alguns anos, essa pessoa aumente o aporte mensal de R$ 100 para R$ 200.
A capacidade de acumulação passa a ser diferente.
Isso pode acontecer porque:
- a renda aumentou;
- determinadas despesas foram eliminadas;
- uma dívida foi quitada;
- surgiu uma nova fonte de renda;
- o orçamento ficou mais eficiente.
Por isso, uma boa estratégia financeira não deve olhar apenas para o investimento.
Também deve considerar como aumentar a capacidade de investir.
💡 Investir ou quitar dívidas?
Essa é uma das dúvidas mais importantes da educação financeira.
Não existe uma resposta que sirva para todos os casos.
Mas é fundamental comparar o custo da dívida com o potencial de retorno líquido do investimento.
Uma dívida com juros muito elevados pode representar um obstáculo significativo à construção patrimonial.
Imagine alguém que investe enquanto mantém uma dívida cara no cartão.
Mesmo que o investimento apresente algum rendimento, o custo da dívida pode superar esse retorno.
Por isso, o planejamento deve analisar as duas situações simultaneamente.
🧾 Custos que o pequeno investidor deve observar
Os custos variam conforme o investimento.
Entre os possíveis custos estão:
💳 Taxas de corretagem: podem existir em determinadas operações.
🏦 Taxas administrativas: comuns em alguns produtos.
📊 Taxas de administração: presentes em diversos fundos.
💰 Taxas de performance: aplicáveis em determinados fundos e condições.
🧾 Impostos: variam conforme o investimento e a legislação vigente.
📉 Spread ou diferença entre preços: pode existir em determinadas operações.
O investidor deve sempre analisar o custo total.
Uma alternativa aparentemente barata pode possuir outros custos que precisam ser considerados.
🧾 Tributação: por que olhar o retorno líquido?
Suponha hipoteticamente que dois investimentos apresentem retornos brutos diferentes.
O investimento A possui retorno bruto maior.
O investimento B possui retorno bruto menor, mas uma estrutura tributária diferente.
Não é correto concluir automaticamente que A será melhor.
É necessário considerar:
retorno bruto − impostos − custos = resultado líquido
A fórmula é simplificada, mas demonstra a lógica.
Como regras tributárias podem mudar, consulte sempre as fontes oficiais antes de tomar decisões.
🔐 Segurança: cuidado com golpes
Quem pesquisa como investir com pouco dinheiro também pode se tornar alvo de golpes.
Golpistas podem utilizar:
- falsos aplicativos;
- sites que imitam instituições;
- perfis falsos;
- promessas de rentabilidade garantida;
- falsas oportunidades de investimento;
- pedidos de transferência para contas de terceiros.
🛡️ Cuidados básicos
🔐 Verifique a instituição: confirme se a empresa está autorizada quando essa autorização for necessária.
🌐 Utilize canais oficiais: evite acessar plataformas por links recebidos aleatoriamente.
📱 Desconfie de pressão: investimentos legítimos não precisam de decisões impulsivas.
💰 Desconfie de garantia de lucro: risco e retorno precisam ser analisados conjuntamente.
🚨 Nunca compartilhe senhas ou códigos de autenticação.
📋 Um método simples para organizar seus investimentos
Você pode criar uma espécie de roteiro mensal.
Semana 1 — Organização
Revise receitas, despesas e dívidas.
Semana 2 — Planejamento
Confira objetivos e valores disponíveis.
Semana 3 — Pesquisa
Analise investimentos compatíveis com cada objetivo.
Semana 4 — Aporte
Faça o investimento planejado, se as condições permanecerem adequadas.
Depois, registre a operação.
Esse processo ajuda a transformar investimento em sistema, e não em decisão improvisada.
🎯 Como investir com pouco dinheiro sem complicar
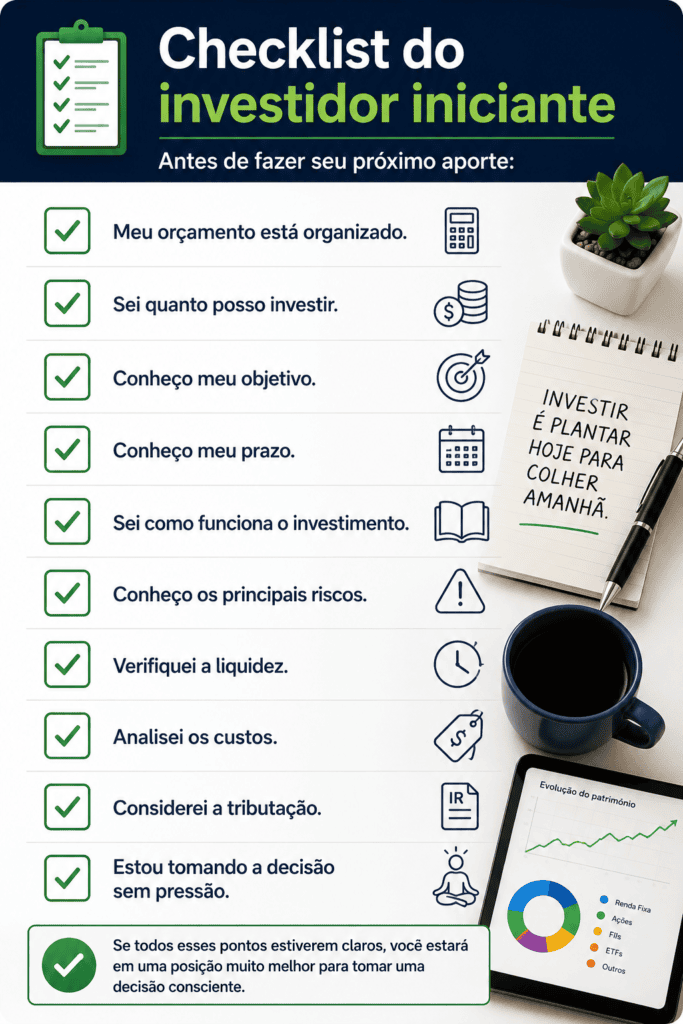
Uma estratégia inicial pode ser estruturada em quatro perguntas:
1. Tenho dinheiro disponível depois das despesas?
2. Tenho dívidas que precisam de atenção prioritária?
3. Para que vou usar o dinheiro?
4. Qual investimento apresenta características compatíveis com esse objetivo?
Se você responder essas perguntas antes de investir, já estará evitando uma parte significativa dos erros comuns entre iniciantes.
🔑 O principal aprendizado
Investir com pouco dinheiro não precisa começar com uma grande estratégia sofisticada.
Pode começar com algo muito mais simples:
organizar o orçamento, separar uma pequena quantia, estudar uma alternativa adequada, realizar um aporte consciente e repetir o processo.
Com o tempo, o conhecimento pode aumentar, a renda pode mudar, os aportes podem crescer e a estratégia pode se tornar mais sofisticada.
Vamos aprofundar estratégias para diferentes perfis e objetivos, incluindo exemplos de organização para quem pode investir R$ 50, R$ 100, R$ 500 ou mais por mês, além de abordar diversificação, longo prazo, inflação, rentabilidade, custos e como avaliar se uma estratégia está funcionando.
Estratégias para diferentes valores e objetivos
Depois de entender os fundamentos, as principais classes de investimentos e os passos para começar, podemos avançar para uma questão bastante prática: como estruturar uma estratégia quando o dinheiro disponível para investir ainda é pequeno?
Não existe uma carteira universal para quem investe R$ 50, R$ 100, R$ 500 ou R$ 1.000 por mês. O valor disponível é apenas uma das variáveis.
O objetivo, o prazo, a necessidade de liquidez, o nível de conhecimento e a tolerância a oscilações também precisam ser considerados.
Por isso, os exemplos a seguir são hipotéticos e educativos, não recomendações individuais.
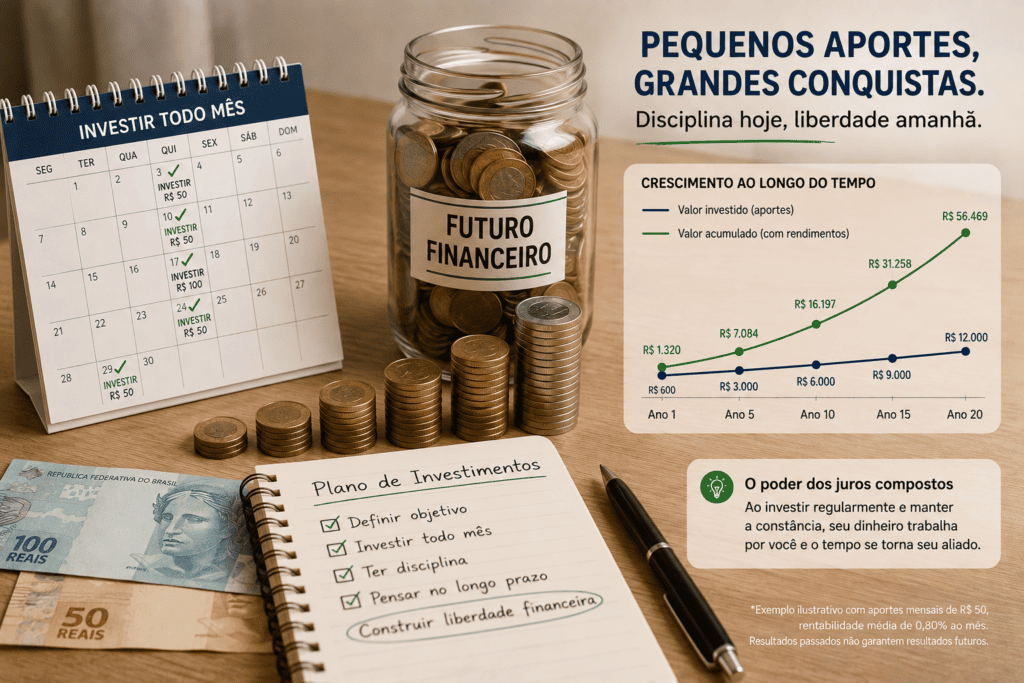
💰 Estratégia para quem consegue investir R$ 50 por mês
Começar com R$ 50 pode parecer pouco, mas pode ser suficiente para iniciar uma rotina.
Nesse estágio, talvez seja mais importante desenvolver três hábitos:
📚 Aprender: compreender como funcionam os principais investimentos.
💰 Poupar: separar regularmente uma quantia do orçamento.
📊 Acompanhar: observar a evolução dos aportes e do patrimônio.
Uma pessoa que consegue investir R$ 50 mensalmente terá aportado R$ 600 ao final de 12 meses, sem considerar qualquer rendimento.
O valor é pequeno, mas o aprendizado adquirido durante esse período pode ser significativo.
O que evitar
Quem possui pouco dinheiro pode cometer um erro particularmente perigoso: procurar investimentos extremamente arriscados porque acredita que somente uma grande rentabilidade será capaz de fazer diferença.
Isso pode levar a:
- concentração excessiva;
- operações especulativas;
- decisões impulsivas;
- exposição desnecessária a perdas;
- busca por promessas de retorno rápido.
Com pouco capital, preservar o hábito de investir pode ser mais importante do que tentar multiplicar rapidamente o patrimônio.
💵 Estratégia para quem consegue investir R$ 100 por mês
Com R$ 100 mensais, a lógica permanece semelhante.
O primeiro objetivo deve ser criar consistência.
Ao longo de um ano, os aportes somariam R$ 1.200.
Em cinco anos, seriam R$ 6.000 de aportes, antes de considerar qualquer rendimento.
Isso não significa que o investidor necessariamente terá exatamente esse valor acumulado, pois os investimentos podem apresentar rendimentos, custos, impostos e, em alguns casos, perdas.
O exemplo serve apenas para demonstrar a importância dos aportes.
Como evoluir?
Depois de estabelecer o hábito, o investidor pode começar a estudar diversificação.
Em vez de perguntar:
“Qual investimento vai me deixar rico?”
Uma pergunta mais produtiva seria:
“Como posso construir uma carteira coerente com meus objetivos?”
Essa mudança de mentalidade é fundamental.
💵 Estratégia para quem consegue investir R$ 500 por mês
Quando a capacidade de aporte aumenta, surge maior possibilidade de dividir os recursos entre objetivos.
Imagine um investidor hipotético com R$ 500 disponíveis mensalmente.
Ele poderia pensar em três grandes blocos:
Objetivo de segurança: recursos destinados à reserva financeira.
Objetivo de médio prazo: dinheiro para uma compra planejada.
Objetivo de longo prazo: construção patrimonial.
A proporção entre esses objetivos dependeria completamente da situação individual.
Uma pessoa sem reserva pode precisar priorizar liquidez.
Outra, que já possui reserva adequada, pode ter mais liberdade para estudar investimentos de longo prazo.
Por isso, simplesmente copiar uma divisão encontrada na internet pode ser inadequado.
💰 Estratégia para quem consegue investir R$ 1.000 por mês
Com R$ 1.000 mensais, a capacidade de acumulação é significativamente maior.
Mas isso também aumenta a importância de uma estratégia organizada.
Uma abordagem possível seria estabelecer “caixas mentais” para diferentes objetivos:
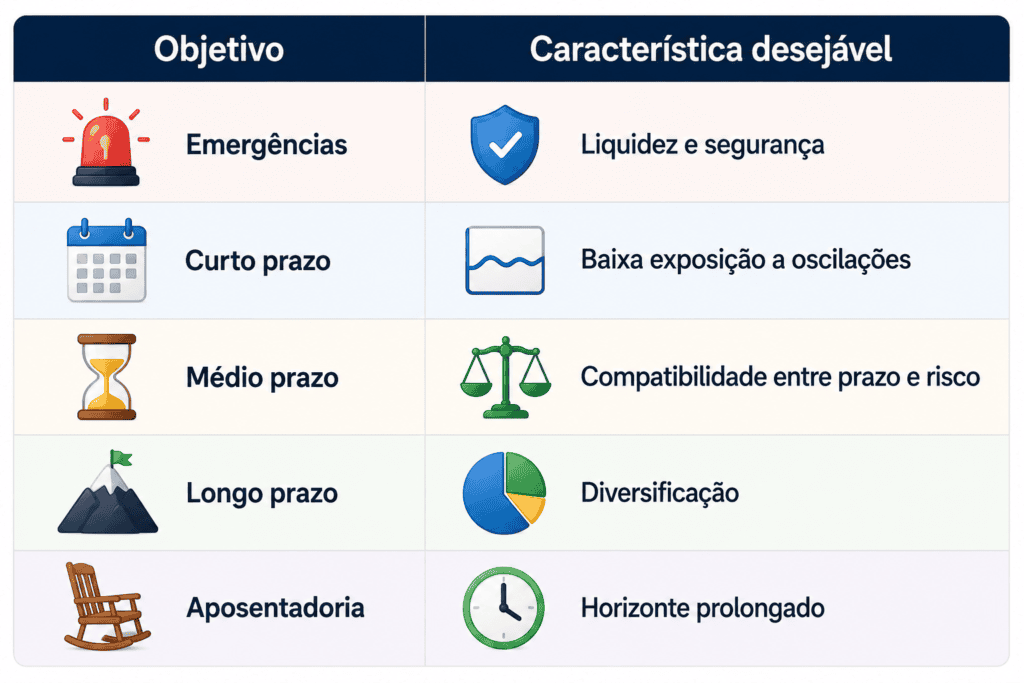
O importante é evitar misturar objetivos.
O dinheiro de uma emergência não deveria depender da mesma estratégia utilizada para um objetivo de longo prazo.
📈 A importância de aumentar os aportes
Existe uma estratégia frequentemente ignorada por pequenos investidores: aumentar a capacidade de aporte.
Imagine duas pessoas.
A primeira passa dez anos tentando encontrar investimentos que produzam uma pequena diferença de rentabilidade.
A segunda procura simultaneamente:
- aumentar sua renda;
- reduzir desperdícios;
- eliminar dívidas caras;
- desenvolver novas habilidades;
- criar fontes adicionais de receita;
- aumentar gradualmente seus aportes.
A segunda estratégia pode ter grande importância na construção patrimonial.
Isso acontece porque o investidor controla diretamente quanto consegue aportar, enquanto não controla o comportamento futuro do mercado.
🧮 Inflação: o inimigo silencioso do dinheiro parado
Quando falamos em como investir com pouco dinheiro, não podemos ignorar a inflação.
Inflação significa, de maneira simplificada, aumento generalizado dos preços ao longo do tempo.
Se os preços sobem, a mesma quantia de dinheiro pode comprar menos produtos e serviços no futuro.
Imagine que hoje R$ 100 sejam suficientes para comprar determinado conjunto de produtos.
Se esses produtos ficarem mais caros ao longo dos anos, os mesmos R$ 100 terão menor poder de compra.
Por isso, não basta olhar para o crescimento nominal do patrimônio.
É importante considerar o retorno real, ou seja, o resultado depois de considerar a inflação.
📊 Retorno nominal x retorno real
Imagine um investimento hipotético que apresenta retorno de 8% em determinado período.
Se a inflação no mesmo período for 5%, o ganho real será menor que 8%.
A conta exata depende da metodologia utilizada, mas conceitualmente:
Retorno real ≠ retorno nominal
Esse conceito é especialmente importante para objetivos de longo prazo.
⏳ O tempo pode ser um aliado
Uma das maiores vantagens de começar cedo é o tempo.
Não significa que começar tarde torne impossível construir patrimônio.
Significa apenas que períodos mais longos permitem que os aportes e os rendimentos tenham mais tempo para se acumular.
Considere um exemplo hipotético:
Uma pessoa começa a investir aos 25 anos.
Outra começa aos 40.
Mesmo que ambas invistam valores semelhantes posteriormente, a primeira possui um período maior para construir patrimônio.
Isso demonstra por que esperar “ter dinheiro suficiente” pode atrasar desnecessariamente o início da jornada financeira.
📈 Juros compostos na prática
Imagine um patrimônio hipotético que recebe rendimentos.
Se o investidor mantém esses rendimentos aplicados, eles passam a fazer parte do patrimônio.
No período seguinte, o crescimento ocorre sobre uma base maior.
Esse processo é conhecido como capitalização composta.
Exemplo simplificado
Imagine:
Ano 1: patrimônio inicial + rendimento.
Ano 2: patrimônio acumulado + novo rendimento.
Ano 3: patrimônio acumulado + novo rendimento.
Quanto maior o período, mais relevante pode ser o efeito da capitalização.
Mas não confunda esse conceito com uma promessa de crescimento constante.
Investimentos reais podem ter:
- períodos positivos;
- períodos negativos;
- diferentes taxas de retorno;
- custos;
- impostos;
- oscilações.
📊 Diversificação por objetivo
Muitos investidores entendem diversificação como simplesmente comprar vários ativos.
Mas existe uma maneira mais útil de pensar:
diversificar também significa distribuir o dinheiro de acordo com diferentes necessidades.
Por exemplo:
🛡️ Segurança: dinheiro para emergências.
📅 Curto prazo: recursos para despesas planejadas.
🏠 Médio prazo: patrimônio destinado a objetivos específicos.
📈 Longo prazo: recursos destinados à construção patrimonial.
Essa organização pode tornar a carteira mais coerente.
⚖️ Risco x retorno
Um dos conceitos fundamentais de investimentos é a relação entre risco e retorno.
Em termos gerais, investimentos com maior potencial de retorno costumam envolver maior risco.
Isso não significa que assumir mais risco sempre produza maior retorno.
Significa que não existe uma regra legítima de:
“Quanto mais arriscado, mais vou ganhar.”
Um investimento pode ser extremamente arriscado e ainda assim produzir perdas.
Por isso, risco não deve ser confundido com oportunidade garantida.
📉 Volatilidade não é necessariamente perda definitiva
Imagine uma ação que passa de R$ 20 para R$ 15.
O investidor possui uma desvalorização de mercado naquele momento.
Se vender por R$ 15, a perda será efetivada.
Se não vender, o investimento continuará sujeito às oscilações e poderá posteriormente subir ou cair.
Isso não significa que “basta esperar” para ganhar dinheiro.
Uma empresa pode perder valor de maneira permanente.
O ponto é apenas diferenciar:
oscilação de preço
de
perda definitiva de valor.
Essa distinção é fundamental para quem investe em ativos de renda variável.
🧠 Perfil conservador, moderado e arrojado
Uma classificação simplificada pode ajudar a compreender o conceito de perfil.
🛡️ Perfil conservador
Normalmente apresenta menor tolerância a oscilações e tende a priorizar preservação patrimonial e previsibilidade.
Pode estudar principalmente alternativas de menor volatilidade, sempre considerando os riscos específicos de cada produto.
⚖️ Perfil moderado
Pode aceitar determinado nível de oscilação em busca de maior diversificação e potencial de retorno.
📈 Perfil arrojado
Costuma aceitar oscilações maiores em busca de maior potencial de valorização no longo prazo.
Mas existe uma observação importante:
Perfil de risco não é apenas preferência.
Também envolve capacidade financeira.
Uma pessoa pode gostar de risco, mas não ter condições de suportar uma perda relevante.
🧭 Como descobrir se uma estratégia está funcionando?
Não avalie apenas se o investimento subiu ou caiu.
Avalie o objetivo.
Imagine que você está construindo uma reserva para uma viagem daqui a dois anos.
A pergunta principal não deveria ser:
“Estou ganhando mais que o mercado?”
Mas:
“Essa estratégia está me levando adequadamente ao objetivo?”
Para um investimento de aposentadoria, a avaliação pode ser diferente.
Nesse caso, o horizonte é muito maior e as oscilações de curto prazo podem ter importância diferente.
📋 Revisão periódica da carteira
Uma carteira não precisa ser modificada todos os dias.
Uma revisão periódica pode ser suficiente para verificar:
🔎 Objetivos: continuam os mesmos?
💰 Aportes: sua capacidade aumentou ou diminuiu?
📅 Prazos: algum objetivo está mais próximo?
⚠️ Riscos: continuam adequados?
📊 Distribuição: houve concentração excessiva?
🧾 Custos: continuam competitivos?
Essa revisão deve ser racional, e não uma reação automática a cada notícia.
📰 Notícias podem influenciar decisões ruins
Mercados financeiros são constantemente acompanhados por notícias.
Taxas de juros, inflação, eleições, guerras, crises econômicas, resultados empresariais e acontecimentos internacionais podem gerar movimentos importantes.
O problema ocorre quando o investidor transforma cada manchete em uma ordem de compra ou venda.
Exemplo
Uma notícia negativa aparece.
O mercado cai.
O investidor vende tudo.
Dias depois, o mercado se recupera.
Ele recompra mais caro.
Esse comportamento pode prejudicar o resultado.
Por isso, ter uma estratégia previamente definida pode ajudar a reduzir decisões emocionais.
🚨 O perigo de tentar acertar o melhor momento
“Market timing” significa tentar escolher exatamente o melhor momento para comprar ou vender.
Na prática, isso é extremamente difícil.
Mesmo investidores experientes podem errar.
Para quem está começando com pouco dinheiro, concentrar toda a estratégia em acertar o momento perfeito pode gerar ansiedade e decisões impulsivas.
Uma abordagem baseada em planejamento e aportes consistentes pode ser mais simples de executar.
💡 E se eu só tiver dinheiro para investir uma vez?
Não há problema em começar com um único aporte.
O mais importante é não acreditar que existe uma obrigação de investir todos os meses se sua situação financeira não permite.
Primeiro, cuide das necessidades básicas.
Depois, quando houver capacidade financeira, estabeleça uma rotina.
Investir deve ser sustentável.
💳 Cartão de crédito e investimentos
Outro ponto frequentemente ignorado é a relação entre cartão de crédito e investimentos.
O cartão pode ser uma ferramenta útil de organização financeira, mas o pagamento parcial da fatura pode gerar custos elevados.
Imagine alguém buscando uma aplicação que renda determinada porcentagem ao ano enquanto mantém uma dívida com custo muito superior.
A comparação precisa ser feita com cuidado.
Antes de buscar rentabilidade, verifique o custo das dívidas existentes.
🏦 Conta remunerada é investimento?
Nem todo dinheiro que rende automaticamente possui a mesma estrutura de um investimento tradicional.
Algumas contas oferecem remuneração sobre determinados saldos ou condições.
É necessário verificar:
- como ocorre a remuneração;
- quais são as condições;
- liquidez;
- tributação;
- proteção eventualmente aplicável;
- regras da instituição.
Não escolha simplesmente porque aparece uma porcentagem no aplicativo.
📱 Aplicativos de investimento
Os aplicativos facilitaram bastante o acesso ao mercado financeiro.
Hoje, pequenos investidores podem acompanhar:
- saldo;
- investimentos;
- rentabilidade;
- aportes;
- vencimentos;
- movimentações.
Mas a facilidade de clicar em “comprar” também pode ser perigosa.
Quanto mais fácil é negociar, maior deve ser a disciplina.
Facilidade operacional não substitui análise.
📊 Como acompanhar sua evolução
Uma planilha simples pode ser suficiente.
Registre mensalmente:
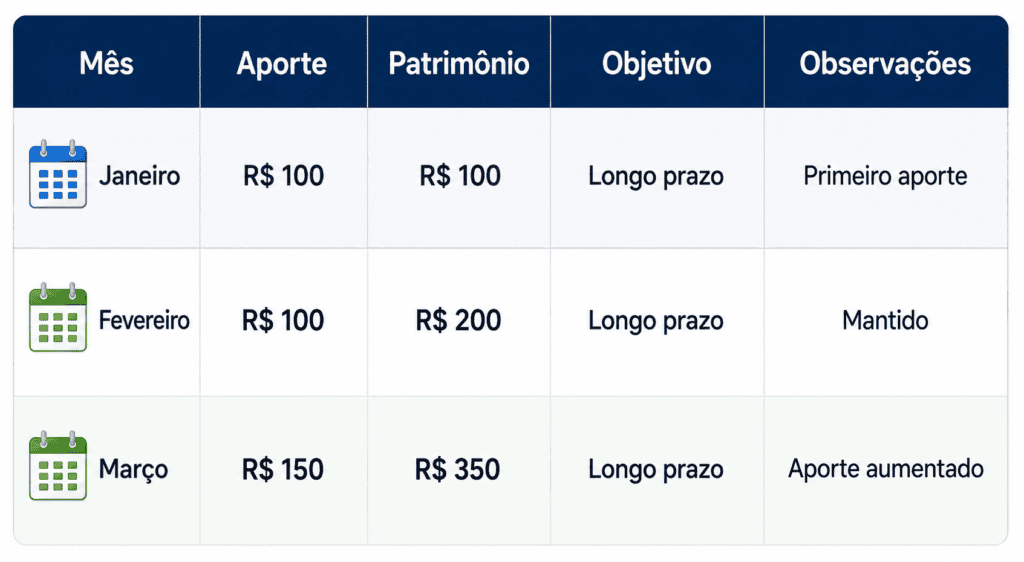
Os valores acima são apenas ilustrativos.
O objetivo é acompanhar o comportamento financeiro, e não apenas a rentabilidade.
🎯 A evolução ideal não precisa ser linear
Sua capacidade de investimento pode mudar.
Em alguns meses, talvez seja possível investir mais.
Em outros, menos.
Pode haver despesas inesperadas.
Pode ocorrer perda de renda.
Pode surgir uma oportunidade profissional.
Por isso, não transforme o investimento em uma obrigação que comprometa sua saúde financeira.
A consistência deve ser realista.
🌱 Como transformar R$ 100 em um hábito financeiro
Uma forma simples é criar uma sequência:
Recebeu → organizou → separou → investiu → registrou.
Com o tempo, essa sequência pode se tornar automática.
Depois, quando a renda aumentar:
R$ 100 → R$ 150 → R$ 200 → R$ 300 → R$ 500.
Não existe necessidade de atingir determinado valor imediatamente.
O objetivo é aumentar gradualmente a capacidade de construção patrimonial.
🔥 O que realmente faz diferença no longo prazo?
Para o pequeno investidor, quatro fatores merecem atenção especial:
1. Tempo
Quanto mais longo o horizonte, maior o período disponível para acumulação e capitalização.
2. Aportes
Quanto mais recursos são adicionados, maior tende a ser o patrimônio acumulado, mantendo as demais condições constantes.
3. Rentabilidade
O retorno dos investimentos influencia o crescimento do patrimônio, mas não pode ser tratado como garantido.
4. Disciplina
Manter uma estratégia coerente durante diferentes cenários econômicos pode ser difícil, mas é fundamental.
🧠 O investidor precisa evoluir junto com o patrimônio
No começo, o maior patrimônio pode ser o conhecimento.
Com R$ 100 investidos, talvez a maior conquista seja aprender como funciona uma aplicação.
Com R$ 10.000, será necessário compreender melhor diversificação.
Com R$ 100.000, custos, tributação, alocação e planejamento podem assumir importância ainda maior.
Com patrimônios maiores, questões sucessórias, proteção patrimonial e planejamento tributário podem ganhar relevância.
Ou seja:
a estratégia deve evoluir conforme a vida financeira evolui.
📌 Estratégia em três fases
Uma maneira simples de organizar essa evolução é:
Fase 1 — Fundação
Objetivo:
🛡️ organizar as finanças;
💳 controlar dívidas;
💰 criar capacidade de poupança;
📚 aprender o básico;
🏦 começar a investir.
Fase 2 — Construção
Objetivo:
📈 aumentar os aportes;
🌎 diversificar;
🎯 separar investimentos por objetivos;
📊 acompanhar custos;
🧠 aprofundar conhecimento.
Fase 3 — Consolidação
Objetivo:
🏆 proteger patrimônio;
📊 revisar alocação;
🧾 otimizar aspectos tributários dentro das regras vigentes;
👴 planejar objetivos de longo prazo;
👨👩👧 considerar planejamento sucessório quando pertinente.
🚩 Sinais de que você pode estar investindo de maneira inadequada
Alguns comportamentos merecem atenção:
🚩 Você não sabe onde seu dinheiro está investido.
🚩 Você não consegue explicar os riscos.
🚩 Você escolheu apenas porque alguém recomendou.
🚩 Você precisa do dinheiro em breve, mas está exposto a alta volatilidade.
🚩 Você está usando dinheiro destinado a despesas essenciais.
🚩 Você está tomando empréstimos para investir.
🚩 Você acredita que encontrou uma forma de ganhar dinheiro sem risco.
🚩 Você muda de estratégia toda vez que o mercado oscila.
Esses sinais não significam automaticamente que um investimento seja errado, mas indicam que vale a pena revisar o planejamento.
🧩 Um exemplo completo
Imagine uma pessoa fictícia:
Renda: R$ 3.500 mensais.
Capacidade de investimento: R$ 200.
Objetivo: construir patrimônio.
Prazo: longo.
Conhecimento: iniciante.
Em vez de procurar imediatamente ações, criptomoedas ou investimentos sofisticados, ela poderia seguir uma sequência:
Etapa 1: organizar orçamento.
Etapa 2: avaliar dívidas.
Etapa 3: construir reserva financeira adequada.
Etapa 4: estudar renda fixa.
Etapa 5: compreender diversificação.
Etapa 6: estudar renda variável antes de assumir esse risco.
Etapa 7: aumentar os aportes conforme a renda evoluir.
Esse exemplo não representa uma recomendação de carteira.
Ele demonstra apenas como estruturar o raciocínio.
🔎 Como saber se você está pronto para avançar?
Você provavelmente está evoluindo quando consegue responder claramente:
O que estou comprando?
Por que estou comprando?
Quanto tempo pretendo manter?
Quais riscos existem?
Quanto posso perder?
Quanto custa?
Como funciona a tributação?
Quando posso resgatar?
Esse dinheiro tem alguma finalidade específica?
Quanto mais claras forem essas respostas, maior será sua capacidade de tomar decisões conscientes.
📌 O princípio mais importante desta parte
Não existe uma quantia mágica que transforme alguém em investidor.
Você pode começar com R$ 50, R$ 100, R$ 500 ou outro valor compatível com sua realidade.
O que realmente importa é construir uma relação saudável entre:
renda → orçamento → poupança → investimento → acompanhamento → evolução.
O pequeno investidor não precisa competir com grandes investidores.
Precisa construir seu próprio patrimônio de maneira sustentável.
Vamos concluir o guia com custos, tributação, erros finais, mitos e verdades, perguntas frequentes, dicas práticas, tendências, e a conclusão definitiva sobre como investir com pouco dinheiro.
Custos, tributação, dicas finais e conclusão
Chegamos à última parte do guia. Até aqui, vimos que como investir com pouco dinheiro não significa simplesmente encontrar um investimento barato ou procurar a maior rentabilidade possível.
O processo envolve organização financeira, definição de objetivos, compreensão dos riscos, escolha adequada dos produtos, disciplina nos aportes e acompanhamento periódico.
Agora vamos fechar o conteúdo abordando custos, tributação, cuidados de segurança, tendências, perguntas frequentes, referências, SEO e os principais elementos necessários para publicação.
🧾 Custos: pequenos valores também merecem atenção
Quando o patrimônio ainda é pequeno, pode existir a impressão de que custos não fazem diferença.
Mas uma taxa recorrente pode representar uma parcela relevante de um patrimônio reduzido.
Por isso, antes de investir, procure descobrir o custo total da operação.
Principais custos que podem aparecer
💳 Corretagem: pode existir em determinadas operações e instituições.
🏦 Taxas administrativas: podem ser cobradas por alguns serviços ou produtos.
📊 Taxa de administração: comum em determinados fundos.
📈 Taxa de performance: pode existir em fundos que adotam estruturas específicas de remuneração.
💱 Custos cambiais: podem aparecer em operações envolvendo moedas estrangeiras.
🧾 Tributação: determinados investimentos estão sujeitos a impostos conforme suas características e a legislação vigente.
O custo não deve ser analisado isoladamente. Um produto mais barato não é necessariamente melhor se apresentar riscos, liquidez ou características inadequadas para seu objetivo.
🧾 Tributação dos investimentos
A tributação é um dos pontos que mais exige atenção porque as regras variam conforme o tipo de investimento e podem ser alteradas ao longo do tempo.
Por isso, o investidor deve consultar as fontes oficiais antes de tomar uma decisão.
Um erro comum é comparar apenas a rentabilidade bruta.
O correto é considerar, quando aplicável:
rentabilidade bruta − custos − impostos = resultado líquido
Essa fórmula é apenas uma representação simplificada.
Também é necessário considerar o prazo, as condições do produto e eventuais regras específicas.
📌 Não memorize regras tributárias antigas
Informações encontradas em artigos, vídeos ou redes sociais podem estar desatualizadas.
Isso é particularmente importante em assuntos relacionados a:
- Imposto de Renda;
- investimentos isentos ou tributados;
- regras de declaração;
- operações em bolsa;
- fundos;
- investimentos internacionais;
- criptoativos.
Para questões tributárias específicas, consulte a Receita Federal do Brasil e a legislação vigente.
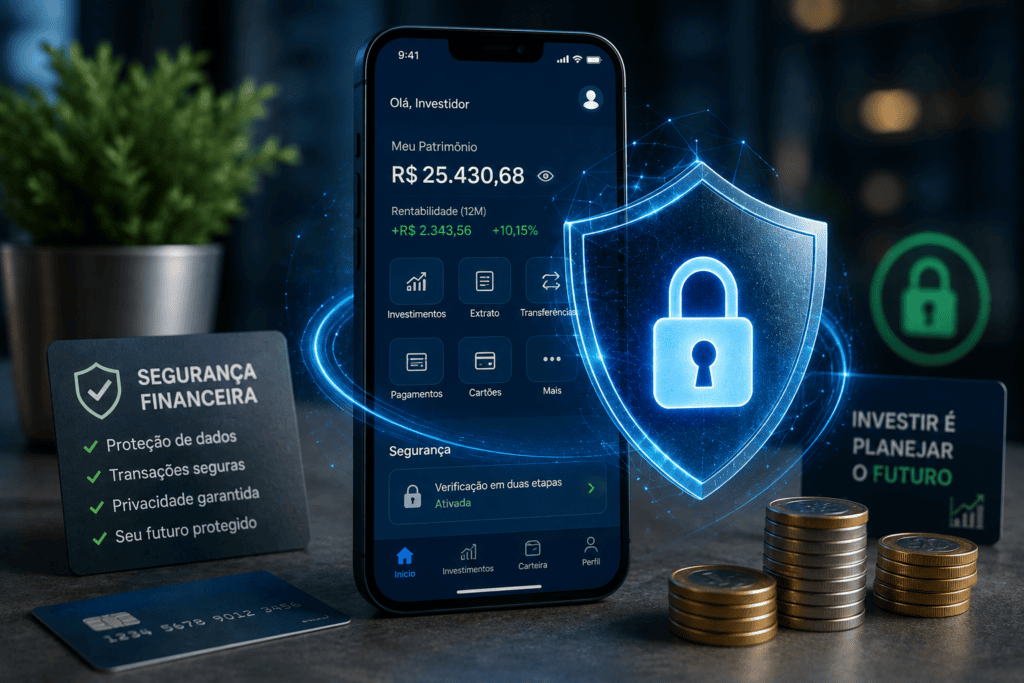
🛡️ Segurança financeira e prevenção contra golpes
O pequeno investidor pode ser um alvo especialmente atraente para ofertas fraudulentas que prometem transformar pequenas quantias em grandes patrimônios.
Alguns sinais devem despertar atenção.
🚩 Rentabilidade garantida: investimentos de mercado possuem riscos e não devem ser tratados como máquinas de lucro garantido.
🚩 Pressão para depositar imediatamente: decisões financeiras importantes não deveriam depender de urgência artificial.
🚩 Promessa de retorno extraordinário: quanto mais extraordinária a promessa, maior deve ser o cuidado.
🚩 Pedido de transferência para pessoa física: investigue cuidadosamente a estrutura da operação.
🚩 Aplicativo desconhecido: não instale softwares enviados por fontes suspeitas.
🚩 Perfil falso: confirme se a comunicação realmente pertence à instituição.
🚩 “Método secreto”: desconfie de estratégias que supostamente permitem ganhar sem risco.
🔐 Regra prática
Antes de transferir dinheiro, confirme:
Quem está recebendo?
Qual instituição está oferecendo o investimento?
O produto existe oficialmente?
Quais são os riscos?
Onde estão os documentos?
Quais são as condições de resgate?
Existe alguma promessa incompatível com o funcionamento normal do mercado?
Se as respostas não estiverem claras, não tenha pressa para investir.
📚 Onde estudar investimentos gratuitamente
Para quem está começando, fontes institucionais podem ser muito mais úteis do que conteúdos baseados exclusivamente em opiniões.
Algumas instituições relevantes incluem:
- Banco Central do Brasil
- Comissão de Valores Mobiliários
- Tesouro Nacional
- B3
- ANBIMA
- IBGE
- Ministério da Fazenda
Essas fontes podem ajudar o investidor a encontrar informações sobre economia, inflação, mercado financeiro, investimentos, regulamentação e educação financeira.
🌎 Investir no exterior com pouco dinheiro
Com a evolução das plataformas financeiras, o acesso a investimentos internacionais tornou-se mais simples para muitos investidores.
Entretanto, investir no exterior adiciona novas variáveis.
É necessário considerar:
💱 Câmbio: variações entre moedas afetam o resultado em reais.
🌎 Mercado internacional: outros países possuem condições econômicas e regulatórias próprias.
🧾 Tributação: regras brasileiras e estrangeiras podem ser relevantes.
⚠️ Risco: investimentos internacionais também podem apresentar perdas.
📊 Diversificação: exposição internacional pode ampliar a diversificação, mas não elimina riscos.
Por isso, investir fora do Brasil não deve ser visto simplesmente como uma forma de ganhar mais.
Pode ser uma ferramenta de diversificação dentro de uma estratégia mais ampla.
🤖 Inteligência artificial e investimentos
A inteligência artificial também está sendo incorporada ao universo financeiro.
Ferramentas de IA podem auxiliar em tarefas como:
- organização de informações;
- análise de documentos;
- acompanhamento de indicadores;
- educação financeira;
- automação;
- processamento de grandes volumes de dados.
Mas existe uma diferença fundamental entre usar IA para auxiliar na análise e delegar completamente uma decisão financeira a uma ferramenta automática.
Uma IA pode errar.
Também pode trabalhar com informações incompletas, desatualizadas ou interpretadas incorretamente.
Por isso, decisões relevantes devem ser verificadas em fontes confiáveis.
📱 Fintechs e democratização dos investimentos
A expansão das fintechs ajudou a tornar serviços financeiros mais acessíveis.
Aplicativos simplificaram processos que antes exigiam atendimento presencial.
Isso trouxe benefícios importantes:
📱 Acesso: mais pessoas podem conhecer diferentes produtos.
💰 Pequenos aportes: determinadas alternativas permitem começar com valores reduzidos.
📊 Informação: aplicativos mostram saldos, movimentações e resultados.
⚡ Praticidade: operações podem ser realizadas digitalmente.
Mas existe um efeito colateral.
Quanto mais fácil é investir, mais fácil também pode ser tomar decisões impulsivas.
A tecnologia facilita o acesso.
Ela não substitui conhecimento.
📈 Investimento automático
Uma tendência relevante é a automatização dos aportes.
Em vez de decidir todos os meses manualmente, algumas pessoas preferem programar transferências ou aplicações recorrentes.
Essa abordagem pode facilitar a disciplina.
Mas o investidor ainda precisa acompanhar periodicamente se:
- o objetivo mudou;
- o produto continua adequado;
- os custos permanecem aceitáveis;
- sua situação financeira mudou;
- a estratégia continua coerente.
Automatizar uma decisão inadequada não transforma essa decisão em uma boa estratégia.
🧠 Educação financeira é um investimento
Quando alguém pergunta como investir com pouco dinheiro, geralmente pensa em produtos financeiros.
Mas existe outro investimento que pode gerar benefícios indiretos durante toda a vida:
educação financeira.
Aprender a:
- controlar despesas;
- negociar dívidas;
- comparar custos;
- entender juros;
- interpretar inflação;
- avaliar investimentos;
- evitar golpes;
- planejar objetivos;
pode melhorar a qualidade das decisões financeiras.
Uma pessoa que aumenta sua capacidade de tomar boas decisões pode melhorar sua situação financeira mesmo antes de aumentar significativamente o patrimônio.
🎯 Como criar uma estratégia sustentável
Uma estratégia sustentável pode seguir uma sequência simples.
1. Organize
Entenda sua renda e suas despesas.
2. Proteja
Cuide das necessidades básicas e da reserva financeira.
3. Planeje
Defina objetivos e prazos.
4. Estude
Conheça os investimentos antes de utilizá-los.
5. Invista
Faça aportes compatíveis com sua realidade.
6. Diversifique
Distribua os recursos de maneira coerente com seus objetivos e riscos.
7. Acompanhe
Revise periodicamente.
8. Evolua
Aumente seu conhecimento e, quando possível, sua capacidade de aporte.
🚫 O que não fazer
Quem está aprendendo como investir com pouco dinheiro deve evitar alguns comportamentos.
❌ Não coloque dinheiro de despesas essenciais em investimentos de risco.
❌ Não tome empréstimo apenas para investir.
❌ Não escolha ativos apenas porque estão subindo.
❌ Não compre algo que você não entende.
❌ Não confunda preço baixo com investimento barato.
❌ Não trate rentabilidade passada como garantia futura.
❌ Não acredite em lucro garantido.
❌ Não concentre patrimônio sem compreender o risco.
❌ Não tome decisões financeiras importantes apenas por influência de redes sociais.
💡 10 dicas práticas para quem está começando
- 💰 Comece com um valor sustentável — não comprometa o orçamento para investir.
- 🎯 Defina um objetivo — dinheiro sem finalidade pode acabar sendo utilizado de maneira desorganizada.
- 🛡️ Considere uma reserva de emergência — liquidez pode ser mais importante que rentabilidade.
- 📚 Estude antes de investir — conhecimento reduz decisões impulsivas.
- 📊 Compare produtos — não escolha apenas pela taxa anunciada.
- 🧾 Considere impostos e custos — olhe para o resultado líquido.
- 🔐 Proteja seus dados — segurança digital também faz parte da educação financeira.
- 📈 Pense no longo prazo quando o objetivo permitir — tempo pode favorecer a acumulação.
- 🧠 Controle as emoções — mercados oscilam.
- 🚀 Aumente os aportes quando puder — melhorar sua capacidade de investir pode ser decisivo para o crescimento patrimonial.
🔥 10 erros que podem comprometer a estratégia
Erro 1 — Começar pela rentabilidade
A rentabilidade é importante, mas não deve ser analisada isoladamente.
Erro 2 — Ignorar liquidez
Um investimento pode ser interessante, mas inadequado para um dinheiro que será necessário rapidamente.
Erro 3 — Confundir segurança com garantia
Nenhum investimento deve ser considerado automaticamente livre de riscos.
Erro 4 — Não conhecer o emissor
Em produtos de crédito, conhecer quem está captando o dinheiro é particularmente importante.
Erro 5 — Concentrar patrimônio
A concentração aumenta a dependência de um determinado ativo.
Erro 6 — Comprar por indicação
Uma recomendação pode não considerar sua situação individual.
Erro 7 — Vender por pânico
Quedas de mercado podem estimular decisões emocionais.
Erro 8 — Perseguir o ativo da moda
O fato de algo estar popular não significa que seja adequado.
Erro 9 — Ignorar inflação
O crescimento nominal do dinheiro não representa necessariamente ganho real de poder de compra.
Erro 10 — Nunca revisar a estratégia
Objetivos e condições financeiras mudam.
Uma estratégia precisa acompanhar essas mudanças.
🧠 Mitos e verdades finais
“É preciso ser rico para investir.”
Mito.
Existem alternativas que permitem pequenos aportes. O valor mínimo depende do investimento.
“Investir pouco não adianta.”
Mito.
Pequenos aportes podem contribuir para a construção gradual de patrimônio e, principalmente, para desenvolver disciplina financeira.
“Existe investimento sem risco.”
Mito.
Diferentes investimentos possuem diferentes riscos. O investidor precisa entender quais são eles.
“Quanto mais complexo, melhor.”
Mito.
Complexidade não significa qualidade.
Um investimento simples e adequado pode ser mais útil do que um produto sofisticado que o investidor não entende.
“O pequeno investidor deve buscar a maior rentabilidade.”
Mito.
O objetivo deve ser encontrar uma alternativa coerente com seu objetivo, prazo, risco, liquidez e custos.
❓ Perguntas frequentes
1. Qual é o menor valor para começar a investir?
Não existe um valor universal. O mínimo depende do produto financeiro e das condições oferecidas pela instituição. Existem alternativas que permitem pequenos aportes.
2. Posso começar a investir com R$ 50?
Sim, dependendo do produto escolhido. O mais importante é que o valor não comprometa despesas essenciais e seja compatível com seu planejamento.
3. É melhor investir pouco ou esperar juntar mais dinheiro?
Depende da situação financeira. Quando não existem problemas financeiros prioritários, começar com uma quantia pequena pode ajudar a desenvolver disciplina e conhecimento.
4. Onde investir R$ 100 por mês?
Não existe uma resposta única. A escolha depende do objetivo, prazo, liquidez, perfil de risco e características dos investimentos disponíveis.
5. Investir pouco pode gerar um patrimônio significativo?
Pequenos aportes podem contribuir para a construção patrimonial ao longo do tempo. O resultado dependerá dos valores aportados, período, desempenho dos investimentos, custos, impostos e outros fatores.
6. Qual é o melhor investimento para iniciantes?
Não existe um investimento universalmente melhor para todos os iniciantes. A alternativa adequada depende da situação financeira, objetivo, prazo, liquidez e tolerância ao risco.
🏆 Conclusão
Aprender como investir com pouco dinheiro é, antes de tudo, aprender a tomar decisões financeiras melhores.
Não é necessário começar com uma grande quantia. O investidor pode começar com um valor compatível com sua realidade e aumentar gradualmente os aportes conforme sua situação financeira evolui.
O primeiro passo é organizar o orçamento.
Depois, é necessário avaliar dívidas, estabelecer objetivos, compreender o prazo e considerar a necessidade de uma reserva de emergência.
Só então faz sentido comparar investimentos.
Renda fixa, ações, fundos, ETFs, fundos imobiliários, criptoativos e investimentos internacionais possuem características diferentes. Nenhum deles pode ser considerado universalmente melhor.
A escolha deve considerar risco, retorno potencial, liquidez, prazo, custos, tributação e objetivo.
Outro ponto fundamental é não transformar investimentos em uma corrida por enriquecimento rápido.
O mercado financeiro não oferece atalhos garantidos.
Construir patrimônio tende a ser um processo gradual.
Pequenos aportes podem parecer insignificantes no início, mas podem representar o começo de um hábito financeiro que acompanha o investidor durante muitos anos.
Mais importante ainda é aumentar progressivamente a capacidade de poupança, melhorar o conhecimento financeiro e evitar erros que poderiam comprometer o patrimônio.
Se existe uma ideia que resume todo este guia, é esta:
Você não precisa começar com muito dinheiro. Precisa começar de maneira consciente, sustentável e compatível com sua realidade.
Com conhecimento, disciplina, planejamento e tempo, pequenos passos podem fazer parte de uma estratégia de construção patrimonial.
🔗 Fontes e referências oficiais
🏦 Banco Central do Brasil — Cidadania Financeira
Conteúdos sobre educação financeira, planejamento, investimentos, segurança e prevenção contra golpes.
Banco Central — Cidadania Financeira
📈 Comissão de Valores Mobiliários (CVM) — Educação Financeira
Portal educacional da CVM com conteúdos sobre investimentos, riscos e mercado de capitais, especialmente para pequenos investidores.
CVM — Educação Financeira
🇧🇷 Tesouro Direto — Regras e Regulamento
Fonte oficial para consultar funcionamento, compra, venda, custos e regras dos títulos públicos.
Tesouro Direto — Regras e Regulamento
⚠️ Importante
Este conteúdo possui finalidade exclusivamente informativa e educacional. Não constitui recomendação personalizada de investimento, consultoria ou assessoria financeira.
Investimentos envolvem riscos, incluindo a possibilidade de perda parcial ou total do capital investido. Rentabilidade passada não garante resultados futuros.
Antes de tomar qualquer decisão financeira, consulte informações oficiais e atuais e considere sua própria situação financeira, seus objetivos, seu prazo e sua tolerância ao risco.
📋 Informações editoriais
🔎 Revisão editorial: Bruno Rocateli
📅 Publicado em: 01/09/2026
🔄 Atualizado em: 01/09/2026
✍️ Responsável pelo conteúdo: Bruno Rocateli
📚 Fontes e referências: [Ver fontes e referências]
📊 Metodologia editorial: [Ver nossa metodologia]
🔍 Verificação de informações: Dados, conceitos e informações revisados com base em fontes confiáveis e referências oficiais quando aplicável
📈 Tipo de conteúdo: Guia educativo e informativo
🎯 Objetivo: Apresentar informações de forma clara, contextualizada e responsável para auxiliar o leitor na compreensão do tema
⚠️ Risco: Investimentos envolvem riscos e podem resultar em perdas, inclusive do capital investido
💰 Recomendação: Este conteúdo não constitui recomendação personalizada de investimento, consultoria ou assessoria financeira
📌 Aviso: Rentabilidade passada não garante resultados futuros
Sobre o autor: Bruno Rocateli é criador e responsável editorial do InvestStart, onde atua na pesquisa, produção, revisão e atualização de conteúdos sobre investimentos, educação financeira, mercado financeiro e economia. Seu trabalho tem como foco apresentar informações claras, verificáveis e responsáveis, sempre considerando os riscos envolvidos.
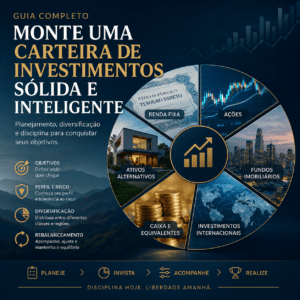

Adicionar comentário